今日のIR、明日の株価|2026年10月29日(木)
注目企業:コナミグループ(9766)
予想対象:10月30日(金)の終値
『eFootball』が国内モバイルゲームの月間収益ランキングで1位に。
そのコナミグループが、営業利益73%増という好決算を発表しました。
ところが、ゲーム業界では好決算でも株価が急落する例が出ています。
ゲームが売れているコナミの株価は、明日どう動くのでしょうか。
今回は、ゲーム市場の変化と投資家の期待を手がかりに考えてみます。
🎮 1.コナミに何が起きた? 利益73%増の好決算
10月29日、コナミグループが2027年3月期の上期決算を発表しました。
まずは、2026年4〜9月の業績を確認しましょう。
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 約3,080億円 | +37.0% |
| 事業利益 | 約1,121億円 | +72.2% |
| 営業利益 | 約1,113億円 | +73.1% |
| 最終利益 | 約792億円 | +70.5% |
売上高が37%増えたのに対し、営業利益は73%増加しました。
売上の伸び以上に利益が増えていることが、今回の決算の特徴です。
通期の営業利益予想を500億円引き上げ
コナミは、2027年3月期の通期業績予想も修正しました。
| 項目 | 従来予想 | 修正後予想 | 変化 |
|---|---|---|---|
| 売上高 | 5,050億円 | 5,830億円 | +780億円 |
| 営業利益 | 1,430億円 | 1,930億円 | +500億円 |
| 最終利益 | 1,010億円 | 1,350億円 | +340億円 |
| 年間配当 | 224円 | 299円 | +75円 |
営業利益予想は従来から約35%引き上げられました。
年間配当も75円増額されています。
会社が今後の利益見通しを大きく改善させたことは、株式市場にとって重要な材料です。
ただし、ここで一つ覚えておきたいことがあります。
「会社が予想を引き上げたこと」と「投資家の予想を上回ったこと」は、同じではありません。
この違いが、後半の株価予想で重要になります。
📈 2.利益を押し上げたのはゲーム事業
今回の増益を支えたのは、デジタルエンタテインメント事業です。
『eFootball』『遊戯王』『桃太郎電鉄』『パワフルプロ野球』など、コナミのゲーム関連事業が含まれます。
ゲーム事業の利益は約75%増
| 項目 | 前年上期 | 今回上期 |
|---|---|---|
| 売上高 | 約1,688億円 | 約2,435億円 |
| 事業利益 | 約614億円 | 約1,075億円 |
| 事業利益率 | 約36% | 約44% |
※利益率は事業利益を売上高で割った概算です。
ゲーム事業の売上高は約44%増え、事業利益は約75%増加しました。
さらに注目したいのは、利益率です。
前年は100円の売上から約36円の事業利益が残っていました。
今回は約44円です。
ゲーム事業は、売上を増やしながら、利益を生み出す力も高めたことになります。
グループの増益をほぼゲーム事業が担った
デジタルエンタテインメント事業の事業利益は、前年より約461億円増加しました。
一方、グループ全体の事業利益増加額は約470億円です。
つまり、ゲーム事業の増益額は、グループ全体の増益額の約98%に相当します。
※これは増益額同士の比較です。グループ全体の利益の98%をゲーム事業が占めるという意味ではありません。
では、どのゲームが利益を押し上げたのでしょうか。
ここは慎重に考える必要があります。
コナミはゲーム事業全体の売上高と利益を公表していますが、タイトル別の利益額は開示していません。
そのため、『eFootball』が何億円の利益を稼いだかを正確に示すことはできません。
ただし、ゲーム市場の調査から、主力タイトルの勢いを確認することはできます。
⚽ 3.eFootballが国内収益1位! ゲーム市場では何が起きている?
コナミの好調を考えるうえで、注目したいのが『eFootball』です。
市場調査会社Sensor Towerによると、2026年9月の日本のモバイルゲーム収益ランキングで『eFootball』が1位になりました。
2026年上半期のランキングでも、前年同期から大きく順位を上げています。
eFootballの収益順位は大きく上昇
| 対象期間 | 日本のモバイルゲーム収益順位 |
|---|---|
| 2025年上半期 | 13位 |
| 2026年上半期 | 3位 |
| 2026年8月 | 2位 |
| 2026年9月 | 1位 |
※Sensor Towerによるモバイルゲーム収益推計。家庭用ゲーム機やPCなどの収益は含みません。
上半期の比較では、13位から3位へと10ランク上昇しました。
これは、コナミの決算資料にある『eFootball』の好調を、外部の市場調査からも確認できる材料です。
なぜ、継続運営型ゲームが重要なのか
ここで、ゲームの収益構造を少し考えてみましょう。
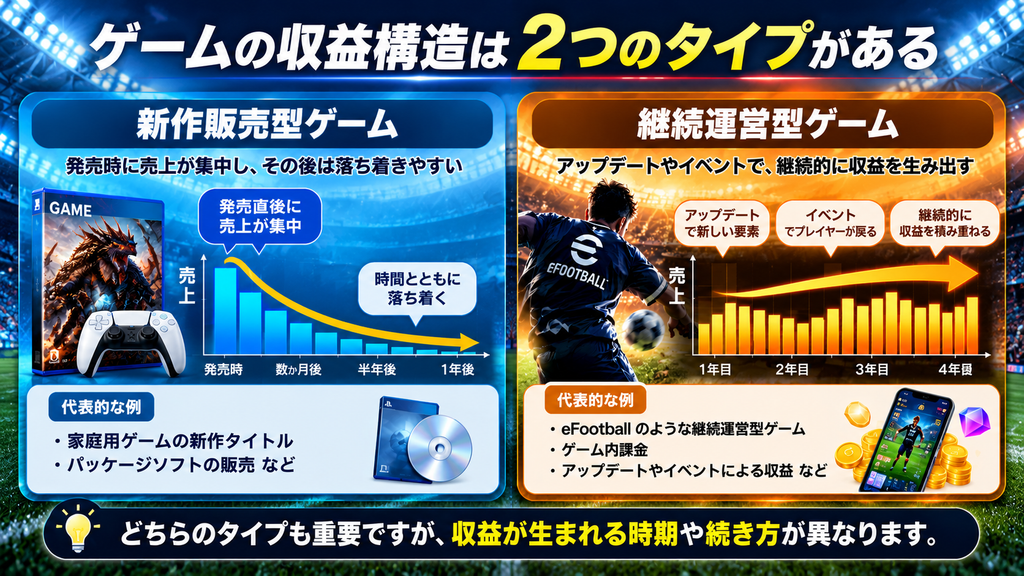
例えば、家庭用ゲームの新作は、発売直後に販売が集中することがあります。
その後は販売本数が落ち着き、次の新作発売まで売上が変動する場合があります。
一方、『eFootball』のような継続運営型ゲームは、アップデートやイベントを通じて、既存の利用者に長く遊んでもらう仕組みを持っています。
利用者がゲームを続け、ゲーム内課金などが発生すれば、発売時期に限らず収益を生み出す可能性があります。
新作を売って終わりではなく、ゲームを育てながら収益を積み重ねていく仕組みです。
ただし、継続運営型だから必ず安定して儲かるわけではありません。
利用者が離れたり、イベントの効果が弱まったりすれば、収益が減少する可能性もあります。
ゲーム市場全体が成長しているわけではない
もう一つ興味深い調査があります。
Sensor Towerによると、日本のモバイルゲーム市場では、直近12か月のアプリ内課金収益が前年同期比5.1%減少していました。
市場全体が伸び悩むなかで、『eFootball』は収益ランキングを上げています。
これは、コナミの競争力を考えるうえで注目したい変化です。
ただし、ランキングの順位上昇と、市場シェアの上昇率は同じではありません。
今回確認できたのは収益ランキングの変化であり、市場全体に占める正確な収益割合までは確認できていません。
バンダイナムコとの比較では?
同じSensor Towerの2026年上半期調査では、日本のモバイルゲーム市場のパブリッシャー別収益ランキングで、バンダイナムコエンターテインメントが1位、コナミが2位でした。
コナミは国内モバイルゲーム市場で存在感を示していますが、バンダイナムコも非常に強い競争相手です。
ゲーム業界を比較するときは、家庭用ゲームの販売本数だけでなく、モバイルゲームの収益や継続運営の仕組みも見る必要があります。
🎯 4.カプコンは好決算でも株価12%安! コナミは何が違う?
今回のコナミの株価を考えるうえで、見逃せない事例があります。
カプコンは10月27日、上期営業利益が前年同期比54.5%増加したと発表しました。
しかし、翌28日の株価は12.44%下落。
利益が大きく増えたのに、なぜ株価は下がったのでしょうか。
カプコンは直近3か月の成長が鈍化
カプコンの上期決算を四半期ごとに分けると、違いが見えてきます。
| 項目 | 4〜6月 | 7〜9月 |
|---|---|---|
| 営業利益 | 約411億円 | 約197億円 |
| 前年同期比 | +66.9% | +33.8% |
7〜9月も増益でしたが、4〜6月より増益率は低下しました。
市場では、直近四半期の利益が事前予想並みだったことや、過去作品のリピート販売の伸びなどが慎重に評価されたと報じられています。
さらに、通期業績予想は据え置かれました。
カプコンのゲームが売れていなかったわけではありません。
問題は、市場が期待していた成長に対して、今回の決算がどの程度の驚きを与えたかという点です。
もちろん、12%を超える下落の原因を一つに特定することはできません。
それでも、好決算だけで株価の上昇を判断できないことが分かります。
コナミは市場の事前予想を上回った
では、コナミはどうでしょうか。
決算発表前の10月23日時点で、アナリストはコナミの通期営業利益を約1,796億円と予想していました。
今回、コナミが発表した修正後予想は1,930億円です。
| 比較項目 | 通期営業利益 |
|---|---|
| 会社の従来予想 | 1,430億円 |
| 市場の事前予想 | 約1,796億円 |
| 会社の修正後予想 | 1,930億円 |
会社の従来予想からは500億円の上方修正です。
しかし、市場予想に対する上振れは約134億円、率にすると約7.4%です。
ここが重要です。
投資家は、会社が従来示していた1,430億円をそのまま予想していたわけではありません。
すでに大幅な増益を期待していました。
それでも、今回の会社予想は市場の事前予想を上回っています。
コナミは、会社予想を引き上げただけでなく、市場の期待を上回る利益見通しを示したのです。
※市場予想は10月23日時点。決算発表直前までのすべての予想変更を反映した数値とは限りません。
下期の利益見通しにも注意
コナミの修正後通期営業利益予想は1,930億円です。
上期実績の約1,113億円を差し引くと、下期の会社想定は約817億円になります。
上期より少ない金額ですが、ゲームの発売時期やイベントなどによって、半期ごとの利益は変動します。
そのため、下期想定が上期より小さいことだけで、業績悪化と判断するのは適切ではありません。
今後は、主力ゲームの好調がどこまで続くかが注目点です。
🗳️ 5.あなたなら、明日のコナミ株をどう予想する?
ここまでの材料を整理してみましょう。
上昇を考える材料
コナミは上期営業利益が73.1%増加し、通期営業利益予想を500億円引き上げました。
ゲーム事業の利益率も改善し、修正後の会社予想は市場の事前予想を上回っています。
慎重に考える材料
カプコンのように、好決算でも株価が大きく下落する例があります。
また、ゲーム事業の好調がどこまで続くか、すでに株価にどの程度織り込まれているかは不確実です。
では、あなたなら10月30日のコナミ株をどう予想しますか?
⏰ 投票締切:2026年10月30日(金)8:59
📊 読者投票
10月29日の終値22,920円を基準に、翌日の終値が何%動くかを考えてみてください。
- +20%以上 (0%, 0 票)
- +10%以上〜+20%未満 (0%, 0 票)
- +5%以上〜+10%未満 (0%, 0 票)
- 0%以上〜+5%未満 (0%, 0 票)
- −5%以上〜0%未満 (0%, 0 票)
- −10%以上〜−5%未満 (0%, 0 票)
- −10%未満 (0%, 0 票)
投票人数: 0
※0%は④に含みます。
投票したら、J-SCFIの予想と比較してみましょう。
🔮 6.J-SCFIは明日の株価をどう予想する?
今回のJ-SCFI独自予想は、上昇です。
| 項目 | J-SCFI予想 |
|---|---|
| 対象日 | 2026年10月30日(金) |
| 基準終値 | 22,920円 |
| 予想方向 | 上昇 |
| 中心騰落率 | +4.0% |
| 想定騰落率レンジ | −3.0%〜+9.0% |
| 中心株価 | 23,840円 |
| 想定株価レンジ | 22,230〜24,980円 |
※株価は呼値単位に合わせた概算です。
なぜ上昇と予想したのか
最も重視したのは、通期業績予想が市場の事前期待を上回ったことです。
営業利益500億円の上方修正に加えて、ゲーム事業の高い利益成長と収益力の改善が確認できました。
『eFootball』の好調も、外部の市場調査で裏付けられています。
また、決算発表前には株価が大きく調整していました。
これらを総合し、翌日は買いが優勢になる可能性を中心シナリオとしました。
ただし、カプコンの事例が示すように、好決算でも株価が下落することはあります。
そのため、中心予想は+4.0%とし、下落する可能性も想定レンジに含めました。
想定外のシナリオ
今回、特に警戒したいのは、好決算にもかかわらず利益確定売りが強まり、株価が−3%を超えて下落する展開です。
その場合は、業績そのものが悪かったと即断せず、市場全体の動きやゲーム関連株の状況、売買高などを確認する必要があります。
明日の答え合わせで確認すること
明日は、次の3点を中心に振り返ります。
- コナミの株価は、市場全体やゲーム関連株と比較して強かったか。
- 寄り付き後も買いが続いたか、それとも売りが優勢になったか。
- J-SCFIの中心予想と想定レンジに対して、実際の終値はどこに位置したか。
今日の学びは、「ゲームが売れること」「会社が儲かること」「株価が上がること」は、必ずしも同じではないということです。
大切なのは、決算が市場の期待をどれだけ上回ったかを考えること。
明日の答え合わせでは、今回の予想を変更せず、実際の株価反応から一緒に学びましょう。
📚 参考資料
- コナミグループ「2027年3月期 第2四半期決算関連資料」(2026年10月29日)
- コナミグループ「業績予想及び配当予想の修正に関するお知らせ」(2026年10月29日)
- 株予報Pro「コナミグループ アナリスト予想」(2026年10月23日時点)
- Sensor Tower「2026年上半期 日本のモバイルゲーム市場」
- Sensor Tower「2026年9月 日本のモバイルゲームランキング」
- カプコン「2027年3月期 第2四半期決算関連資料」
- 株探「コナミグループ 株価時系列データ」
※本記事は投資初心者向けの学習・情報提供を目的としています。特定の銘柄の売買を推奨するものではありません。株式投資には元本割れのリスクがあります。