2026年10月14日|今日のIR、明日の株価
10月13日、カナデン(8081)の株価はIR発表前に+2.02%上昇しました。
その日の取引終了後、会社は上期業績予想の上方修正を発表。
J-SCFIは翌日の株価を+1〜+3%と予想しました。
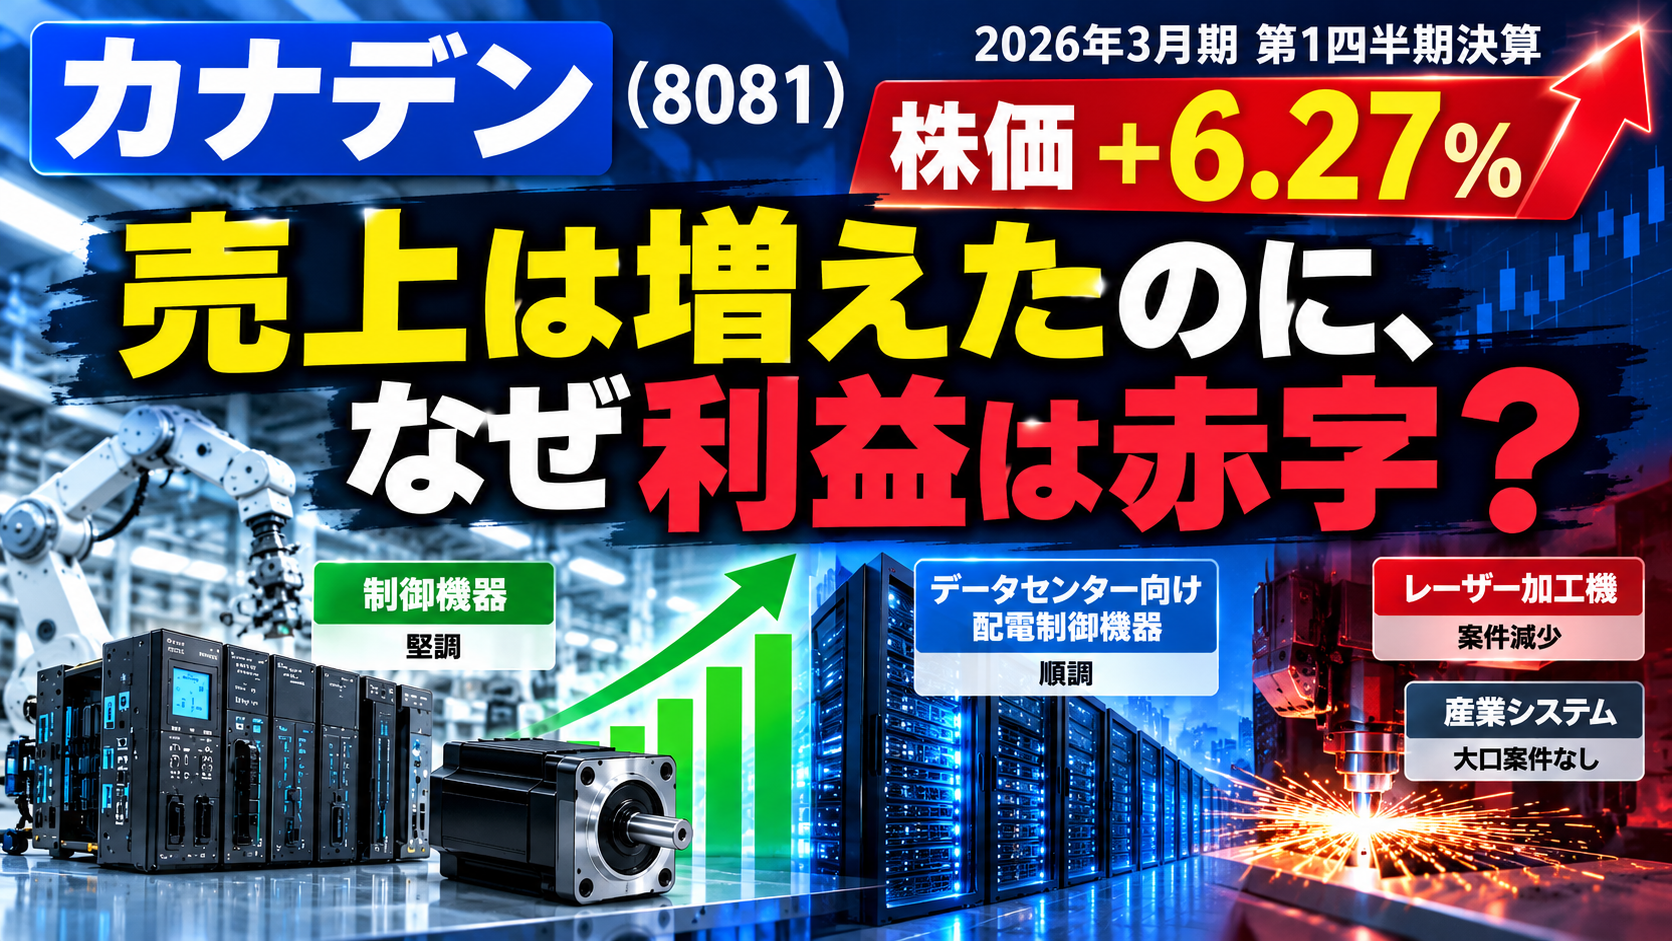
ところが、実際は**+6.27%の大幅上昇**。
しかも、売上の約半分を占める主力FAシステム事業は、第1四半期に営業赤字でした。
売上が伸びても利益は赤字。それなのに、なぜ株価はこれほど上がったのでしょうか?
今回は、この疑問を中心に検証します。
📈 答え合わせ|方向は的中、上昇幅は予想を大きく超えた
まずは予想と実績を比べます。
| 項目 | J-SCFI予想 | 10月14日の実績 |
|---|---|---|
| 株価の方向 | 上昇 | 上昇 |
| 騰落率 | +1〜+3% | +6.27% |
| 中心予想 | +1.8% | +6.27% |
| 株価 | 2,656〜2,709円 | 2,795円 |
基準となる10月13日の終値は2,630円です。
判定は「上昇方向は的中、予想レンジは外れ」。
中心予想の2,677円より118円高く、予想上限の2,709円も86円上回りました。
当日の始値は2,693円、高値は2,808円、終値は2,795円。
出来高も前日の46,100株から123,400株へ、約2.7倍に増加しました。
株価は朝から上昇し、終値も高値に近い水準でした。
一時的に買われただけではなく、取引終了まで強さが続いたことが分かります。
では、日本株全体も好調だったのでしょうか。
🌏 市場は下落。それでもカナデンは+6.27%
10月14日の市場を比較します。
| 比較対象 | 騰落率 |
|---|---|
| 日経平均 | -0.05% |
| TOPIX | -0.34% |
| 卸売業(東証33業種) | +0.90% |
| カナデン | +6.27% |
日経平均とTOPIXは小幅に下落しました。
カナデンが属する卸売業は比較的好調でしたが、カナデンの上昇率は業種全体を5.37ポイント上回っています。
つまり、市場全体や業種の上昇だけでは説明できない、個別の買い材料があったと考えられます。
実際、14日朝にはカナデンが買い気配となり、上期業績の上方修正やAI・データセンター需要が市場報道で取り上げられました。
大引け後にも、業績の上振れを評価した買いが入ったと報じられています。
ここまでは確認できた事実です。
では、投資家が注目した上方修正には、どのような意味があったのでしょうか。
💡 上期16.7%上方修正|実は「減益予想」から「増益予想」へ
10月13日に発表された2027年3月期上期(4〜9月)の業績予想を確認します。
| 項目 | 従来予想 | 修正後 |
|---|---|---|
| 売上高 | 630億円 | 693億円 |
| 営業利益 | 17億円 | 19.5億円 |
| 経常利益 | 18億円 | 21億円 |
経常利益の上方修正率は16.7%です。
しかし、今回のIRには、それ以上に注目したい変化があります。
上期経常利益が、前年同期比の減益予想から、16.2%の増益予想へ転換したことです。
これは単なる利益の上積みではありません。
これまで会社は「前年より利益が減る」と見込んでいました。
ところが今回、「前年を上回る利益を確保できる」という見通しに変わったのです。
同じ上方修正でも、減益予想のままなのか、増益予想へ転換するのかでは、受け取る印象が違います。
市場がこの変化を重要視した可能性があります。
ただし、投資家が事前にどの程度の上方修正を予想していたかは確認できないため、「市場予想を上回った」とまでは断定できません。
ここで、一つ大きな疑問が残ります。
主力FA事業は第1四半期に赤字だったのに、会社全体の利益見通しが改善したのはなぜでしょうか?
🔍 売上の約47%を占めるFA事業|売上増でも営業赤字になった理由
第1四半期(4〜6月)のFAシステム事業は、次の結果でした。
| FAシステム事業 | 前年同期 | 今期第1四半期 |
|---|---|---|
| 売上高 | 133.34億円 | 143.66億円 |
| 営業利益 | 2.07億円 | ▲0.19億円 |
売上高は約10.31億円増加。
それなのに営業利益は約2.26億円減少し、赤字に転落しました。
「売上が増えたのなら、利益も増えるのでは?」
そう思うかもしれません。
しかし、売上と利益は必ずしも同じ方向には動きません。
何が利益を押し下げたのか?
会社の第1四半期決算資料には、FA事業の減益理由が説明されています。
FA分野では、制御機器やデータセンター向け配電制御機器が堅調でした。
一方、産業メカトロニクス分野ではレーザー加工機の案件が減少し、産業システム分野では前年の大口案件がなくなった影響がありました。
ここで、不思議に思いませんか?
「売上が減る要因がいくつもあったのに、FA事業全体の売上高は約10.31億円も増えているの?」
そうです。
売上が減少した分野がある一方で、それを補い、FA事業全体を増収にするだけの売上が、ほかの分野で生まれていたことになります。
会社は、制御機器やデータセンター向け配電制御機器の販売が堅調だったと説明しています。
これらが増収を支えたと考えられますが、製品別の売上増加額は開示されていません。そのため、どの商品が何億円増えたのかまでは分かりません。
では、売上が増えたのに、なぜ営業利益は赤字になったのでしょうか?
考えられるのは、売れた商品の組み合わせによって利益率が変わった可能性です。
例えば、前年に利益を支えていた大口案件がなくなり、その代わりに別の商品が多く売れたとします。
もし新しく売れた商品の利益率が低ければ、売上高が増えても営業利益は減ることがあります。
ただし、これは今回の数字と整合する仮説であり、会社が利益率の低下を減益の主因として説明したわけではありません。
また、会社は事業区分の変更による影響も減益要因として挙げています。
FA事業単独の人件費や仕入原価などの詳しい増減額は開示されていないため、特定のコスト増加が赤字の主因だったとも断定できません。
今回分かったのは、売上が増えたという事実だけでは、事業の収益性が改善したとは判断できないことです。
何が売れたのか。そして、その売上がどれだけ利益につながったのか。
この2つを分けて確認する必要があります。
FA事業は会社全体の約半分。赤字の改善は重要
もう一つ、見逃せない数字があります。
第1四半期のカナデン全体の売上高は307.36億円。
そのうちFA事業は143.66億円です。
FA事業は会社全体の売上高の約46.7%を占めています。
つまり、売上規模では会社のほぼ半分を担う主力事業です。
この事業の収益性が改善するかどうかは、今後の会社全体の利益を考えるうえで重要です。
ただし、売上高の比率が約47%だからといって、利益への貢献度も47%というわけではありません。
では、7〜9月にFAの赤字は改善したのか?
ここが今回のIRを読むうえで、最も気になる点です。
10月13日の上方修正では、FA事業の半導体製造装置や受配電盤が伸長したと説明されています。
第1四半期に利益を押し下げていた状況が、その後改善した可能性はあります。
しかし、今回発表されたのは会社全体の上期業績予想です。
FA事業単独の7〜9月の営業利益や、上期累計の営業利益は示されていません。
したがって、FA事業が黒字に回復したかどうかは、現時点では確認できません。
また、カナデンにはFA以外の事業もあります。
第1四半期には、半導体・デバイス事業の営業利益が前年同期より約2.44億円増加していました。
今回の上方修正でも、データセンター向け電源設備や家電向けWi-Fiモジュールなど、複数事業の販売好調が説明されています。
つまり、FAの利益に課題が残っていても、ほかの事業を含めた会社全体の利益見通しが改善することはあります。
ただし、今回の上方修正に各事業が何億円ずつ貢献したかは開示されていません。
📚 なぜ+6.27%も上昇した?分かったことと、まだ分からないこと
ここまで調べると、今回の株価上昇について、かなり整理できました。
まず、確認できた買い材料は上期業績予想の上方修正です。
10月14日の市場報道では、業績の上振れを評価した買いが入ったと伝えられています。
そして、上方修正の中身を見ると、経常利益は減益予想から増益予想へ転換していました。
これは、会社全体の業績に対する見方を変える新しい情報です。
さらに、半導体製造装置、受配電盤、データセンター向け電源設備、Wi-Fiモジュールなど、複数の分野で需要が堅調でした。
一方、通期経常利益予想60億円は据え置かれましたが、会社は業績予想を精査中と説明しています。
今後の通期上方修正を期待した投資家がいた可能性もあります。
ただし、通期の上方修正は決まっていませんし、その期待が株価をどれだけ押し上げたかも分かりません。
ここで、今回の最大の疑問に戻ります。
「FA事業が営業赤字で、IR発表前にも株価が上がっていたのに、なぜ翌日さらに大幅上昇したのか?」
第1四半期のFA営業赤字は、4〜6月の一事業の実績です。
一方、今回発表されたのは、7〜9月を含む会社全体の上期利益見通しが改善し、減益予想から増益予想へ転換するという新しい情報でした。
市場では、その上方修正を評価する買いが入ったと報じられています。
前日に株価が+2.02%上昇していても、今回のIRに対する評価がすべて終わっていたとは限らなかったのです。
ただし、FA事業の利益が回復したことを確認して買われた、とまでは言えません。
なぜ上昇率が+3%ではなく+6.27%になったのか、その上昇幅を正確に説明できる情報もありません。
ここは、確認できた事実と今後の期待を分けて考える必要があります。
🌷 J-SCFIの反省|予想で見落としたこと、次に確認したいこと
J-SCFIは、株価が上昇する方向は予想できました。
しかし、上昇幅は大きく外しました。
前日の予想では、IR発表前の+2.02%上昇、FA事業の営業赤字、通期予想の据え置きを慎重材料として重視しました。
これらは、確かに確認すべき情報です。
しかし、上期経常利益が減益予想から増益予想へ転換したことの重要性を、株価の上昇幅に十分反映できていませんでした。
今回、読者と一緒に確認できたことがあります。
売上が増えても、利益が増えるとは限らない。
主力事業の利益が弱くても、会社全体の業績見通しが改善することはある。
そして、株価が大きく上昇しても、会社の課題がすべて解決したわけではない。
今回のカナデンは、この3つを同時に学べる事例でした。
特に重要なのは、売上高の約47%を占めるFA事業です。
第1四半期には、レーザー加工機の案件減少や前年の大口案件がなくなった影響がありました。
その一方で、制御機器やデータセンター向け配電制御機器は堅調で、FA事業全体の売上高は増加しています。
問題は、増えた売上が、今後どれだけ利益につながるかです。
次の決算では、特に次の点を確認したいと思います。
- FA事業の営業利益は黒字に回復したか
- 売上高だけでなく、FA事業の営業利益率も改善したか
- 好調な制御機器・配電制御機器の販売が、FA事業全体の利益回復につながっているか
- 会社全体の通期業績予想は見直されたか
ただし、製品別の利益が開示されなければ、好調な製品の利益貢献までは確認できない可能性があります。
今回の結論は、「FAの赤字が解消したから株価が上がった」ではありません。
FAの利益には未解決の課題が残る一方、会社全体の上期利益見通しが改善し、それを評価した買いが入った、ということです。
株価は将来の改善を期待して先に動くことがあります。
しかし、その期待が実際の利益につながるかどうかは、次の決算で確かめなければなりません。
良いニュースで株価が上がった後こそ、「何が売れたのか」「利益は改善したのか」「何がまだ確認できないのか」を分けて見る。
これが、今回の答え合わせから得られた一番大切な学びです。
📖 前日の予想編
カナデン(8081)IR発表前に株価+2%。上期16.7%上方修正は織り込み済み?
🗳 読者投票の結果
前日の投票は1票で、「ほぼ横ばい」が選ばれました。
実際の結果は+6.27%でした。
投票数が少ないため、投資家全体の見方を示すものではありませんが、予想と実績の違いを考えるきっかけになります。
⚠️ 投資に関するご注意
この記事は、企業のIR発表とその後の株価反応を検証する投資初心者向けの学習記事です。特定銘柄の売買を推奨するものではありません。株価はさまざまな要因で変動し、過去の値動きが将来の結果を保証するものではありません。投資判断はご自身の責任でお願いいたします。