2026年11月11日、レゾナック・ホールディングス(4004)が第3四半期決算を発表しました。
半導体・電子材料事業の利益は前年同期の2倍以上に拡大。
ところが、通期の最終利益予想は33.3%の下方修正です。
「本業は絶好調なのに、なぜ最終利益が減るの?」
その背景には、黒鉛電極事業の見直しに伴う990億円の損失があります。
ただし、今回の決算で本当に考えたいのは、損失の大きさだけではありません。
この損失によって将来の経営負担が軽くなるのか。それとも、追加の負担が残るのか。
今回は、レゾナックが進める事業の変化を読み解きながら、11月12日の株価を予想します。
🔍 ① 何が起きた? 本業の利益は上方修正、最終利益は下方修正
レゾナックが11月11日15時30分に発表した通期業績予想は、次のとおりです。
| 2026年12月期 | 従来予想 | 新予想 | 修正 |
|---|---|---|---|
| 売上収益 | 1兆1,650億円 | 1兆2,350億円 | +6.0% |
| コア営業利益 | 1,960億円 | 2,500億円 | +27.6% |
| IFRS営業利益 | 1,600億円 | 1,150億円 | −28.1% |
| 最終利益 | 1,125億円 | 750億円 | −33.3% |
ここで重要なのは、二つの営業利益の違いです。
「コア営業利益」は、事業再編などの非経常的な損益を除き、本業の収益力を把握するために会社が使っている指標です。
一方、IFRS営業利益には、そうした損失も反映されます。
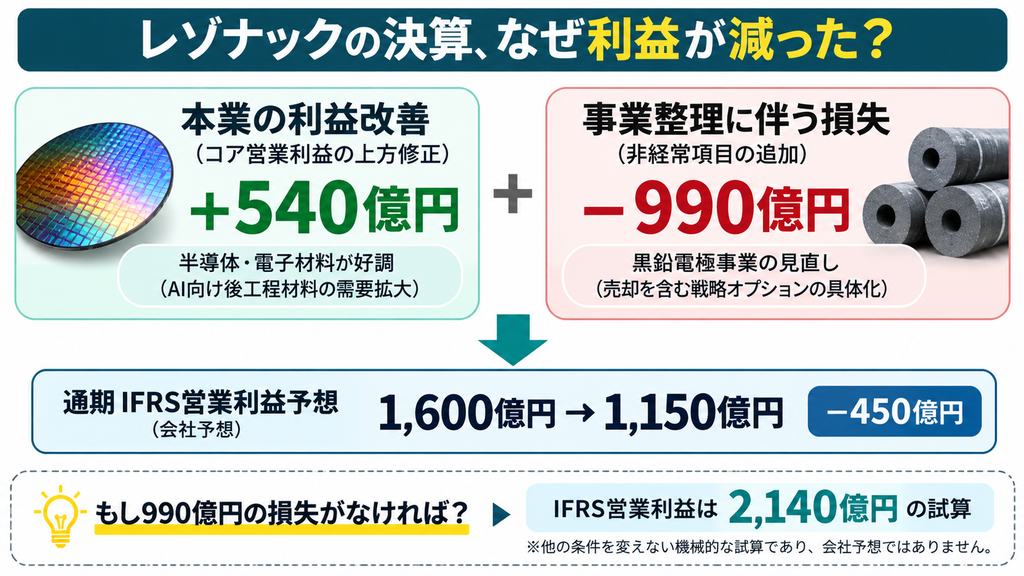
今回の決算では、コア営業利益予想が540億円増加しました。
しかし、黒鉛電極事業の見直しに伴う990億円の損失が加わったことで、IFRS営業利益予想は450億円の減少となりました。
本業で稼ぐ力は強くなっているのに、事業整理の負担が会計上の利益を押し下げている。
これが今回の決算の基本構造です。
🚀 ② AI半導体の裏側で、レゾナックは何を作っている?
レゾナックは、AI半導体そのものを設計・製造する会社ではありません。
半導体の性能を引き出すために必要な材料を供給しています。
特に注目したいのが、半導体の「後工程」です。
半導体は、細かい回路を作れば完成するわけではありません。チップ同士を接続し、外部から保護し、発生した熱を逃がす技術が必要です。
AI向け半導体は高性能化が進むほど、こうした工程の重要性が増していきます。
レゾナックは、封止材、接続材料、基板材料、放熱に関わる材料などを手掛けています。
2026年1〜9月期の半導体・電子材料事業は、次の実績でした。
| 項目 | 実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 5,008億円 | +36.9% |
| コア営業利益 | 1,586億円 | +114.4% |
| コア営業利益率 | 31.7% | — |
さらに、半導体後工程材料の売上収益は2,743億円、前年同期比約56%増でした。
つまり、AI半導体の高性能化という変化が、レゾナックの材料需要にもつながっているのです。
AIの成長を支えるのは、半導体メーカーだけではない。
この点は、日本企業の強みを知るうえでも興味深い発見です。
📈 ③ さらに注目したいのは、利益率の急上昇
半導体・電子材料事業の四半期ごとの推移を見ると、成長の勢いがよく分かります。
| 期間 | 売上収益 | コア営業利益 | 利益率 |
|---|---|---|---|
| 第1四半期 | 1,347億円 | 340億円 | 25.2% |
| 第2四半期 | 1,643億円 | 475億円 | 28.9% |
| 第3四半期 | 2,018億円 | 771億円 | 38.2% |
※四半期別数値は決算説明資料を基にした参考調査値です。
第3四半期は、前の四半期と比べて売上収益が約23%増えた一方、コア営業利益は約62%増加しました。
売上以上に利益が伸びているのです。
高付加価値製品の販売拡大や、生産設備の稼働率向上などが利益率を押し上げた可能性があります。ただし、それぞれの寄与額までは確認できていません。
そして、もう一つ重要な数字があります。
会社の通期予想から逆算すると、第4四半期の半導体・電子材料事業には、約894億円のコア営業利益が必要です。
これは第3四半期の771億円をさらに上回る水準です。
会社は、足元の高い収益力が第4四半期にも続くことを見込んでいます。
もちろん、計画どおりに進むとは限りません。
今後は売上高だけでなく、高い利益率を維持できるかが重要な観察点になります。
🏭 ④ 990億円の損失は、何のために発生するの?
今回の決算で最も分かりにくいのが、この990億円です。
まず、黒鉛電極とは何でしょうか。
黒鉛電極は、電気炉で鉄を溶かす際に使われる材料です。
鉄鋼生産や市況変動の影響を受けやすく、レゾナックでは需要低迷や競争激化によって採算が課題となっていました。
会社は2025年から、この事業の合理化を進めてきました。
工場閉鎖や人員削減などを決定し、年間約117億円の固定費削減を目指していました。
しかし、今回の見直しは、工場を減らすだけの話ではありません。
黒鉛電極事業そのものを、今後どう保有・運営するかという段階に進んでいます。
11月11日には、2027年中の売却方針も報じられました。
では、なぜ990億円もの損失が発生するのでしょうか。
例えば、企業が保有する工場や設備について、将来得られる収益や売却時の回収額が、帳簿上の価値より低いと判断されれば、その差額を損失として計上する場合があります。
これを「減損」といいます。
また、事業整理には拠点閉鎖や契約整理などの費用が発生する場合もあります。
ただし、今回の990億円について、減損がいくら、将来の現金支出を伴う費用がいくらなのかという詳細な内訳は確認できていません。
したがって、990億円を現金で支払ったという意味ではありません。
事業売却がすでに完了したという意味でもありません。
ここは誤解しないようにしたいところです。
💰 ⑤ もし990億円の損失がなかったら?
今回の決算を理解するために、少し違う角度から数字を見てみましょう。
新しい通期IFRS営業利益予想は1,150億円です。
ここから、今回追加された990億円の非経常損失だけを機械的に除くと、次の計算になります。
1,150億円 + 990億円 = 2,140億円
| 比較 | IFRS営業利益 |
|---|---|
| 8月時点の会社予想 | 1,600億円 |
| 11月の新会社予想 | 1,150億円 |
| 990億円を除いた試算 | 2,140億円 |
990億円の損失がなければ、営業利益は8月予想を540億円上回る計算です。
これは、半導体材料などの本業で生まれた利益の改善を理解するうえで、重要な数字です。
ただし、2,140億円は会社が発表した予想ではありません。
あくまで、今回追加された990億円だけを除いた試算です。
また、売却する事業が将来連結対象から外れる場合、その事業の売上や利益も変わります。
2,140億円がそのまま2027年以降の営業利益になるわけではありません。
それでも、今回の最終利益下方修正という見出しだけでは、本業の成長を十分に理解できないことが分かります。
🔄 ⑥ 990億円で、過去の問題は解決するのか?
ここが、今回の決算で最も大切な問いです。
レゾナックは2025年に黒鉛電極事業の合理化を決定しました。
そして2026年には、事業そのものの売却を含む見直しへ進んでいます。
しかし、990億円を計上したことで、すべての整理が完了したとは確認できません。
今後の売却条件によっては、追加の費用が必要になる可能性もあります。
反対に、990億円の大半が会計上の資産価値の見直しであれば、同じ金額の現金支出が発生するとは限りません。
つまり、考えられるのは二つの方向です。
一つは、今回の損失計上によって将来の不確実性が小さくなる場合。
低収益事業の整理が進み、将来の経営負担が軽くなるなら、投資家は前向きに評価するかもしれません。
もう一つは、事業整理が長引き、追加の負担が発生する場合。
売却価格や追加費用が不透明であれば、投資家は慎重になるでしょう。
ここで重要なのは、990億円という数字だけで判断しないことです。
「この損失によって、将来のレゾナックはどのように変わるのか」
そこまで考えることが、今回の決算を読み解く鍵になります。
🧭 ⑦ 機関投資家は、今回の決算をどう評価する?
株価は、企業の業績だけで決まるわけではありません。
投資家が、その企業の将来をどう評価するかによっても変わります。
特に長期的な企業価値を分析する機関投資家であれば、今回の990億円について、次のような問いを立てる可能性があります。
「この損失は今回限りなのか?」
「事業整理が完了した後、どのくらいの利益を生み出せるのか?」
「成長する半導体材料事業へ、さらに経営資源を集中できるのか?」
もし990億円が一時的な性格の強い損失であり、追加負担も限定的だと判断されれば、投資家は将来の収益力をより重視する可能性があります。
反対に、整理に伴う費用が今後も発生するなら、慎重な評価につながります。
さらに、レゾナックの半導体・電子材料事業は、第3四半期に38%台のコア営業利益率を記録しました。
この高い収益性が持続すると判断されれば、企業価値の評価が変わる可能性もあります。
ただし、現時点で大手金融機関のファンドマネージャーが実際にどちらの見方を採用しているかは確認できていません。
ここで説明しているのは、投資家が企業価値を評価する際に考えられるシナリオです。
📊 ⑧ 市場の期待と、明日の株価
11月11日のレゾナックの終値は12,580円。
前日比580円高、上昇率は4.83%でした。
決算発表前から株価が上昇していた点は、明日の予想を考えるうえで重要です。
また、ロイターによると、決算前のアナリスト14人による通期最終利益予想の平均は1,093億円でした。
今回の会社予想750億円は、この数字を大きく下回っています。
| 項目 | 金額 |
|---|---|
| 市場の最終利益予想 | 1,093億円 |
| 今回の会社予想 | 750億円 |
| 差額 | −343億円 |
これは慎重に評価すべき材料です。
ただし、今回の差額には黒鉛電極事業の整理損失が影響しています。
機関投資家がその損失を非経常的なものとして評価するなら、最終利益の下振れだけでは株価の方向を判断できません。
一方、半導体・電子材料事業のコア営業利益が市場予想をどれほど上回ったかは、今回の調査では確認できていません。
今回の決算には、強気材料と慎重材料の両方があります。
| 強気材料 | 慎重材料 |
|---|---|
| コア営業利益予想を540億円上方修正 | 最終利益予想は市場予想を下回る |
| 半導体・電子材料事業の利益が倍増 | 990億円の損失内訳が不明 |
| 第3四半期の高い利益率 | 第4四半期も高い収益水準が必要 |
| 低収益事業の整理による将来改善の可能性 | 追加負担や売却条件の不確実性 |
| 事業構成の変化による資本効率改善への期待 | 決算前の株価上昇による期待の先行 |
明日の市場は、どちらを重視するのでしょうか。
ここが今回の株価予想の中心です。
🗳️ ⑨ 明日の株価を予想してみよう
11月12日のレゾナックの終値は、11月11日の終値12,580円からどう動くと思いますか?
基準株価:12,580円
【読者アンケート】
11月12日のレゾナックの終値を予想してください。
- +8%以上 (50%, 1 票)
- +5%以上〜+8%未満 (50%, 1 票)
- +3%以上〜+5%未満 (0%, 0 票)
- −2%超〜+3%未満 (0%, 0 票)
- −5%超〜−2%以下 (0%, 0 票)
- −8%超〜−5%以下 (0%, 0 票)
- −8%以下 (0%, 0 票)
投票人数: 2
投票締切:11月12日(木)午前8時59分
正解を当てることだけが目的ではありません。企業の成長と市場の期待を、ぜひ自分なりに考えてみてください。
J-SCFIの予想
方向:上昇
予想レンジ:+3%以上〜+5%未満(③)
中心予想:+3.0%
中心予想株価:約12,957円
今回、上昇方向を予想する理由は、990億円の損失を織り込んでも、半導体・電子材料事業の収益力が大きく改善しているためです。
また、黒鉛電極事業の整理が進むことを、将来の収益構造の改善につながる変化として投資家が評価する可能性も考えました。
ただし、これは990億円の損失がすべて解決済みだと判断したわけではありません。
追加負担や売却条件の不透明さは残っています。
さらに、決算前から株価が上昇していたため、成長への期待がすでに株価へ反映されている可能性もあります。
最終利益の市場予想下振れが重視されれば、予想に反して下落することも十分に考えられます。
今回の予想は、機関投資家が一時的な損失よりも、将来の収益力を重視するシナリオを中心に置いたものです。
📚 今日のIRから学べること
今回のレゾナック決算から学べるのは、「損失が出たから悪い決算」「利益が増えたから良い決算」とは単純に言えないということです。
企業には、過去の事業を整理しながら、新しい成長分野へ進もうとする時期があります。
その過程では、大きな損失が発生することもあります。
しかし、損失を計上しただけで将来の問題がすべて解決するとは限りません。
大切なのは、損失の性質、今後の負担、そして残る事業の収益力を一緒に考えることです。
レゾナックでは、半導体材料事業の成長が加速する一方、黒鉛電極事業の整理が進んでいます。
「過去の負担を整理すること」と「未来の利益を生み出すこと」。
この二つが、今のレゾナックでは同時に進んでいるのです。
明日は株価の上昇・下落だけでなく、市場がどちらの変化を重視したのかを観察してみましょう。
予想が当たっても外れても、その理由を考えることが、次の決算を読む力につながります。
※本記事は投資学習を目的としたものであり、特定銘柄の売買を推奨するものではありません。