2026年11月12日|今日のIR、明日の株価【答え合わせ編】
11月12日、レゾナック・ホールディングス(4004)の株価は前日比+12.48%と大きく上昇しました。
前日の決算では、半導体材料事業の利益が大幅に増加する一方、黒鉛電極事業の整理に伴う990億円の損失が発表されていました。
J-SCFIは本業の成長と事業再編を前向きに評価し、株価の上昇を予想していました。しかし、実際の上昇幅は想定を大きく上回りました。
市場は、この決算の何をそれほど高く評価したのでしょうか。
その答えを考えるには、990億円という大きな損失を、投資家がどのように受け止めた可能性があるのかを読み解く必要があります。
🏭 ① 990億円の損失は、何を意味しているのか?
今回の決算で、最も注目したいのは黒鉛電極事業の整理です。
黒鉛電極は、電気炉で鉄を溶かす際に使われる材料です。
鉄鋼市況の変動や競争激化の影響を受けやすく、レゾナックでは採算改善が課題となっていました。
会社は2025年から、工場閉鎖や人員削減などを含む合理化を進めてきました。
そして今回、事業そのものの売却を含む見直しへと進んでいます。
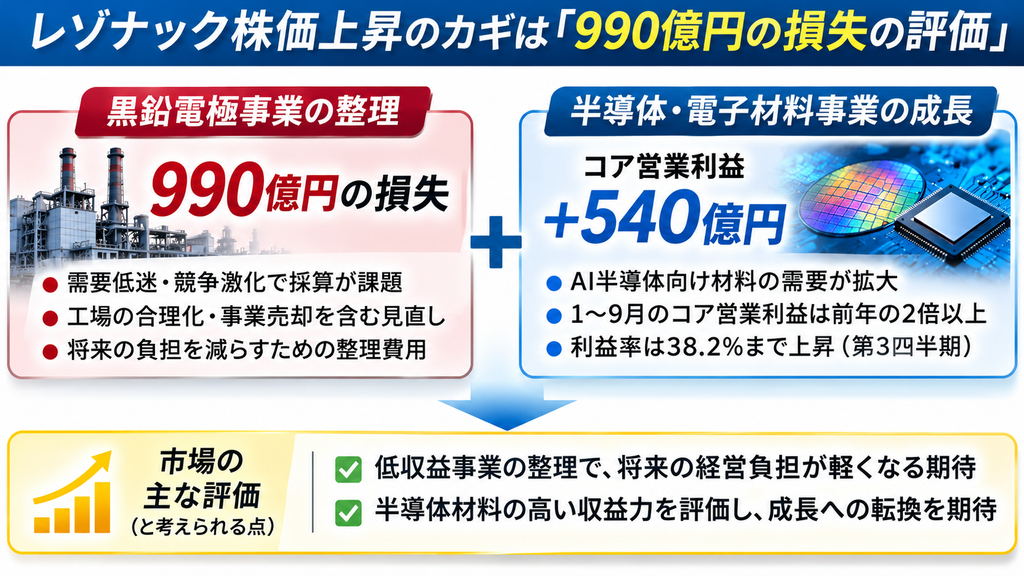
その過程で発生したのが、990億円の損失です。
「990億円も損をするなら、事業を整理しない方がよかったのでは?」
そう考える方もいるかもしれません。
しかし、企業が低収益事業を保有し続ければ、今後も赤字や設備維持費などの負担が発生する可能性があります。
一方、事業を整理すれば、今回大きな損失が発生しても、将来の経営負担が軽くなる場合があります。
つまり、現在の利益を減らすことと、将来の利益を生み出しやすくすることは、必ずしも矛盾しないのです。
ただし、ここで一つ注意が必要です。
今回の990億円について、減損などの会計上の損失と、現金支出を伴う費用の詳細な内訳は確認できていません。
また、事業売却が完了したわけでもありません。
したがって、990億円を計上したことで、今後の負担がすべて解消されたとは言えません。
それでも、今回の株価上昇を考えるうえでは、この損失を単なる業績悪化として見るのか、将来の事業構造を変えるための負担として見るのかが重要になります。
🔍 ② 投資家は990億円をどう捉えた可能性がある?
今回の決算には、二つの異なる見方があります。
一つは、990億円という大きな損失によって、当期の利益が減少したという見方です。
もう一つは、採算が課題となっていた事業の整理が進み、将来の収益構造が改善する可能性があるという見方です。
後者を重視する投資家であれば、今回の損失を、単なるマイナス材料としてだけでは評価しないかもしれません。
例えば、利益を生みにくい事業を整理し、その分の人材や資金を成長事業へ集中できれば、将来の企業価値が高まる可能性があります。
もちろん、事業整理には費用も時間もかかります。
売却条件によっては追加負担が発生する可能性もあり、必ず成功するとは限りません。
それでも、今回の990億円を「将来も続く損失」と見るのか、「将来の負担を減らすために今回認識した損失」と見るのかでは、企業の評価が変わります。
11月12日の株価上昇は、後者の見方が市場で一定程度評価された可能性を示しています。
ただし、実際の投資家の売買理由を直接確認できたわけではありません。
では、なぜ投資家が将来の改善を期待できるのでしょうか。
その裏付けとなるのが、半導体・電子材料事業の成長です。
🚀 ③ 半導体材料の利益が倍増! 事業整理を前向きに評価できる理由
レゾナックは、AI半導体そのものを製造する会社ではありません。
半導体の性能を引き出すために必要な材料を供給しています。
例えば、半導体チップを保護する封止材や、チップ同士を接続する材料、熱を逃がすための材料などです。
AI半導体は高性能になるほど、複数のチップを効率よく組み合わせ、発生する熱を処理する技術が重要になります。
こうした半導体の「後工程」は、レゾナックが強みを持つ分野です。
今回の1〜9月実績を見てみましょう。
| 半導体・電子材料事業 | 1〜9月実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 5,008億円 | +36.9% |
| コア営業利益 | 1,586億円 | +114.4% |
| コア営業利益率 | 31.7% | — |
売上収益は約37%増加しました。
ところが、利益は2倍以上になっています。
単に製品が多く売れただけではなく、売上の増加を上回るペースで利益が伸びているのです。
さらに、半導体後工程材料の売上収益は2,743億円となり、前年同期比で約56%増加しました。
レゾナックには、低収益事業を整理した後の成長を担う事業が、すでに存在しています。
ここが重要です。
もし、成長事業の収益力が十分でなければ、低収益事業を整理しても、その後の成長を描くことは難しくなります。
しかし今回、半導体・電子材料事業では利益が大幅に増加しました。
そのため、事業整理によって経営資源を成長分野へ集中するという将来像にも、一定の裏付けが生まれています。
ただし、今回の資料だけでは、AI関連需要が利益増加の何億円分を占めたのかまでは分かりません。
また、今後も同じ成長率が続くとは限りません。
📈 ④ 利益率38.2%! 成長事業の実力はどこまで高まった?
半導体・電子材料事業の四半期ごとの推移を見ると、収益力の変化がさらに分かります。
| 期間 | 売上収益 | コア営業利益 | 利益率 |
|---|---|---|---|
| 第1四半期 | 1,347億円 | 340億円 | 25.2% |
| 第2四半期 | 1,643億円 | 475億円 | 28.9% |
| 第3四半期 | 2,018億円 | 771億円 | 38.2% |
※四半期別数値は決算説明資料に基づく参考値です。
第1四半期には25.2%だった利益率が、第3四半期には38.2%まで上昇しました。
これは、売上100円に対して約38円のコア営業利益を生み出している計算です。
製造業では、生産量が増えることで設備などの固定費負担が相対的に小さくなったり、利益率の高い製品の販売比率が増えたりすると、採算が改善する場合があります。
今回も、こうした要因が影響した可能性はあります。
ただし、利益率改善の要因別の金額までは確認できていません。
そして、ここからが次の重要な観察点です。
会社の通期予想から逆算すると、第4四半期の半導体・電子材料事業には、約894億円のコア営業利益が必要になります。
第3四半期の771億円を、さらに上回る水準です。
今後も高い利益率を維持できるなら、事業整理後のレゾナックの収益力に対する期待は、さらに強まる可能性があります。
反対に、利益率が低下すれば、今回高まった期待が見直されることも考えられます。
今回の株価上昇は、成長の完成を意味するものではありません。
💰 ⑤ 最終利益は下方修正。それでも本業は540億円の上方修正
今回の決算で、もう一度確認しておきたいのが利益の違いです。
| 2026年12月期 | 従来予想 | 新予想 | 変化 |
|---|---|---|---|
| 売上収益 | 1兆1,650億円 | 1兆2,350億円 | +6.0% |
| コア営業利益 | 1,960億円 | 2,500億円 | +27.6% |
| IFRS営業利益 | 1,600億円 | 1,150億円 | −28.1% |
| 最終利益 | 1,125億円 | 750億円 | −33.3% |
「コア営業利益」と「IFRS営業利益」は、同じ営業利益という名前でも意味が異なります。
コア営業利益は、事業再編などに伴う非経常的な損益を除き、本業の収益力を見るための会社独自の指標です。
一方、IFRS営業利益には、事業整理に伴う損失なども反映されます。
今回、コア営業利益予想は540億円増加しました。
それに対して、黒鉛電極事業の整理に伴う990億円の損失が、IFRS営業利益を押し下げています。
仮に今回の990億円だけを新しいIFRS営業利益予想に足し戻すと、次の計算になります。
1,150億円 + 990億円 = 2,140億円
これは、従来予想の1,600億円を540億円上回ります。
ただし、2,140億円は会社が発表した予想ではありません。
今回の990億円だけを機械的に除いた試算です。
また、コア営業利益2,500億円と、この試算2,140億円は、同じ指標ではありません。
今回の決算は、本業の利益成長と、事業整理に伴う損失が同時に発生したもの。
最終利益の下方修正だけでは、企業の変化を十分に理解できないことが分かります。
🧭 ⑥ 結論:市場は「990億円の損失の先」を見た可能性
ここまでの内容を整理してみましょう。
レゾナックは、半導体・電子材料事業で大きく利益を伸ばしています。
一方で、採算が課題となっていた黒鉛電極事業の整理を進めています。
今回の990億円の損失は、当期の利益を大きく押し下げました。
しかし、その損失が低収益事業の整理を進めるためのものであり、将来の経営負担の軽減につながるなら、投資家は単純な業績悪化とは異なる評価をする可能性があります。
今回の株価上昇を考えるうえで、最も重要なのは990億円の損失の受け止め方だと考えます。
市場では、この損失を単なる業績悪化ではなく、低収益事業を整理し、半導体材料を中心とする収益構造へ転換する過程の負担として評価した可能性があります。
その見方を支えているのが、半導体・電子材料事業の大幅な利益成長です。
「成長事業の利益が増えている。そして、将来の利益を圧迫してきた事業の整理も進んでいる」
この二つを一体として捉えると、最終利益予想の下方修正にもかかわらず、株価が大きく上昇した背景を理解しやすくなります。
ただし、990億円の損失によって将来の負担がすべて解消されたとは確認できません。
事業売却の条件や追加費用の可能性など、今後も確認すべき点は残っています。
また、実際の投資家がどの材料をどれだけ評価したかも特定できません。
したがって、これは決算内容と株価の動きから導いた分析上の結論です。
📉 ⑦ +12.48%の急騰! でも、朝から終値までは下落
ここで、11月12日の株価を詳しく見てみましょう。
| 項目 | 株価・出来高 |
|---|---|
| 前日終値 | 12,580円 |
| 始値 | 15,555円 |
| 高値 | 15,560円 |
| 安値 | 13,915円 |
| 終値 | 14,150円 |
| 前日比 | +1,570円(+12.48%) |
| 出来高 | 7,121,800株 |
朝の始値は15,555円でした。
前日の終値12,580円と比べると、約23.65%高い価格です。
ところが、終値は14,150円でした。
つまり、朝の始値で買い、終値まで保有した場合、株価は約9.03%下落した計算になります。
「前日比では大幅上昇なのに、朝買った人にとっては下落だったの?」
そうなのです。
株価の前日比は、前日の終値と今日の終値を比較したものです。
一方、その日の取引で株価がどのように動いたかは、始値・高値・安値・終値を見る必要があります。
今回のレゾナックは、取引開始時点で非常に高い価格がつきました。
その後、株価は値を下げ、終値は始値を下回りました。
高値15,560円が始値15,555円に近いことからも、朝の高い価格が一日の中で重要な位置にあったことが分かります。
この値動きは、決算への強い期待が朝の価格に反映された後、売り圧力が強まった可能性を示しています。
ただし、利益確定売りがどれだけあったのか、機関投資家が売ったのかなどは、この資料だけでは確認できません。
「株価が12%上がった」という結果だけでは、当日の値動きの特徴を十分に理解できない。
これも、今回の大切な学びです。
🌎 ⑧ 化学業種全体と比較すると、レゾナックの強さが分かる
では、レゾナックの急騰は、化学業種全体の上昇によるものだったのでしょうか。
11月12日の業種指数を比較してみます。
| 対象 | 前日比 |
|---|---|
| レゾナック(4004) | +12.48% |
| 化学業種指数 | +1.48% |
| TOPIX-17 素材・化学 | +1.38% |
化学業種全体も上昇していました。
しかし、レゾナックの上昇率は、化学業種指数を11.00ポイント、TOPIX-17素材・化学を11.10ポイント上回っています。
この差を見ると、業種全体の上昇だけでレゾナックの値動きを説明するのは難しいと考えられます。
決算発表や事業再編など、レゾナック固有の材料が評価に影響した可能性を考える必要があります。
ただし、指数との差はあくまで単純な騰落率の比較です。
差の11ポイントすべてが決算の影響だったと判断できるわけではありません。
個別銘柄の株価を見るときには、業種全体と比べることで、その銘柄ならではの動きが見えてきます。
📚 ⑨ 今日の株価から学べること
今回のレゾナックの決算と株価から、特に覚えておきたいことがあります。
それは、企業の利益には「今の数字」と「将来の稼ぐ力」という二つの見方があるということです。
今回、最終利益予想は大幅に引き下げられました。
しかし、その一方で半導体材料事業の収益力は大きく改善していました。
さらに、採算が課題となっていた黒鉛電極事業の整理も進んでいます。
このような決算では、単純に利益が増えたか減ったかを見るだけでは、企業の変化を理解できません。
「なぜ利益が減ったのか」
「その損失は今後も続くのか」
「成長する事業は、どれくらい利益を生み出せるのか」
こうした問いを持つことで、決算資料から見えてくる景色が変わります。
そして、もう一つ。
良い決算と、買った人が利益を得られる株価の動きは同じではありません。
今回のレゾナックは前日比で大幅上昇しましたが、始値から終値にかけては下落しました。
決算の内容を理解することと、実際の株価の動きを理解すること。
その両方が、投資を学ぶうえで大切なのだと思います。
🗳️ ⑩ 読者のみなさんの予想と、J-SCFIの答え合わせ
最後に、前日の予想を振り返りましょう。
今回の読者投票には、2人の方が参加してくださいました。
ご参加いただいたみなさん、本当にありがとうございました!
| 読者の予想 | 投票数 | 結果 |
|---|---|---|
| +8%以上 | 1票 | 🎯 レンジ的中! |
| +5%以上〜+8%未満 | 1票 | 👏 大幅上昇を予想! |
実際の株価上昇率は+12.48%でした。
「+8%以上」を選んだ方、お見事です!
今回のように、本業の利益成長と990億円の損失が同時に発表された決算で、これほど大きな上昇を予想されたのは素晴らしいことです。
そして、「+5%以上〜+8%未満」を選んだ方も、大幅上昇を見込んでいました。
実際の上昇率は予想レンジを超えましたが、J-SCFIの予想よりも実際の結果に近い上昇幅を見込んでいました。
お二人とも、今回の決算を前向きに評価し、株価の上昇を予想されていました。
読者のみなさんの予想が、J-SCFIの予想を上回る結果となったことも、今回の大きな見どころです。
予想は、当てることだけが目的ではありません。自分なりに決算を読み、考え、結果を確かめることに意味があります。
今回もご参加いただき、本当にありがとうございました。
J-SCFIの予想結果
| 判定項目 | 予想 | 実際 | 結果 |
|---|---|---|---|
| 方向 | 上昇 | 上昇 | 的中 |
| レンジ | +3%以上〜+5%未満 | +12.48% | 不的中 |
| 中心予想率 | +3.0% | +12.48% | 差9.48pt |
| 中心予想株価 | 約12,957円 | 14,150円 | 差約1,193円 |
J-SCFIは、本業の収益力改善を評価して上昇方向を予想しました。
ただし、実際の上昇幅は想定を大きく上回りました。
方向は的中、レンジは不的中。中心予想との差は9.48ポイントという結果です。
今回の答え合わせで大切なのは、予想の当たり外れだけではありません。
レゾナックの株価を通じて、企業が低収益事業を整理しながら成長分野へ進むとき、市場が将来の収益力をどう評価する可能性があるのかを考えられたことです。
次回も、決算の数字だけでなく、その裏側にある企業の変化を一緒に読み解いていきましょう。
関連記事
【予想編】レゾナック(4004)|半導体材料の利益が倍増!990億円の損失は、成長への転換点となるのか?
※本記事は投資学習を目的としたものであり、特定銘柄の売買を推奨するものではありません。株価上昇の背景については、確認できる事実と分析上の解釈を区別しています。