今日のIR、明日の株価|2026年11月5日・予想編
日本製鉄(5401)が11月5日、通期純利益予想を4,400億円へ大幅に引き上げました。
市場コンセンサスを約34%上回る内容です。
しかし、利益の中身を詳しく見ると、今後も期待できる収益改善と、一時的な利益押し上げが混在しています。
今回は、その違いを読み解きながら、明日の株価を予想します。
📰 何が起きた? 市場予想を大きく上回る決算
11月5日15時30分、日本製鉄は2027年3月期の中間決算を発表しました。
| 項目 | 金額 |
|---|---|
| 上期売上収益 | 5兆8,441億円 |
| 上期純利益 | 約2,630億円 |
| 従来の上期純利益予想 | 1,200億円 |
| 従来の通期純利益予想 | 2,900億円 |
| 新しい通期純利益予想 | 4,400億円 |
| 通期予想の上方修正率 | +51.7% |
※純利益は親会社の所有者に帰属する利益。金額は億円単位の概数です。
上期の純利益は従来予想を約1,430億円上回りました。
通期予想の引き上げ幅は1,500億円ですから、その大部分に相当する利益の上振れが、すでに上期に実現しています。
ただし、ここで見逃せないことがあります。
今回の通期純利益予想には、USスチールのBig River 2に関係する米アーカンソー州の税額控除による、961億円の一時的なプラス影響が含まれています。
したがって、純利益の増加額すべてを、本業の収益力が高まった結果と考えることはできません。
では、市場は今回の決算をどの程度予想していたのでしょうか。
📊 市場はどこまで期待していた? コンセンサスとの比較
決算を評価するとき、重要なのは会社の従来予想だけではありません。
市場コンセンサス、つまりアナリストによる業績予想との比較が必要です。
11月5日の決算発表時に報じられたIBES集計のアナリスト11人平均では、通期純利益予想は3,289億円でした。
| 比較対象 | 通期純利益 |
|---|---|
| 従来の会社予想 | 2,900億円 |
| 市場コンセンサス | 3,289億円 |
| 新しい会社予想 | 4,400億円 |
| 市場予想との差 | +1,111億円(+33.8%) |
市場の平均的な予想を大きく上回る見通しが示されたことは、株価にとって好材料と考えられます。
ただし、ここにも注意点があります。
先ほど確認した961億円の税額控除は一時的な利益です。
仮に、この961億円を単純に差し引くと、4,400億円から3,439億円となります。
これは市場コンセンサス3,289億円をなお150億円上回りますが、差は約4.6%まで縮小します。
もちろん、税額控除を除いた3,439億円は、会社が示した正式な調整後純利益ではありません。また、コンセンサス側にこの税額控除への期待がどの程度含まれていたかも確認できていません。
それでも、この比較から大切なことが分かります。
見た目の大きな利益サプライズと、本業の収益力の改善は、分けて考える必要があるのです。
そこで次に、利益改善の中心となっているUSスチールを詳しく見てみましょう。
🇺🇸 USスチールの収益改善は一時的? それとも持続的?
今回、最も注目したいのがUSスチールの収益改善です。
日本製鉄の公式決算説明資料では、USスチールを含む対象事業の実力ベース事業利益について、次の見通しが示されています。
| 項目 | 実力ベース事業利益 |
|---|---|
| 従来の2026年度見通し | 1,800億円以上 |
| 今回の2026年度見通し | 2,300億円以上 |
| 今回の上方修正幅 | +500億円 |
| 2030年度の目標 | 3,000億円以上 |
※USスチールに加え、会社資料で対象とされるNSSKを含む数値です。
日本製鉄は、2030年度の利益目標について、前倒し達成を目指す方針も示しています。
では、なぜ利益が改善しているのでしょうか。
① 米国の鋼材価格上昇は追い風。ただし市況次第
米国では鋼材市況の上昇が、USスチールの利益改善を後押ししています。
鋼材価格が上がれば、販売数量が大きく変わらなくても利益が増える可能性があります。
ただし、これは市場環境による利益改善です。
鋼材価格が下落すれば、利益が減少する可能性もあります。
そのため、現在の市況による利益増加を、そのまま長期的な収益力として評価することには慎重さが必要です。
② 生産効率の改善には持続性が期待できる
一方、日本製鉄はUSスチールの操業改善も進めています。
具体的には、日本製鉄が培ってきた生産管理技術を米国の製鉄所へ導入し、品質向上やコスト削減に取り組んでいます。
例えば、製造工程で不良品や材料ロスを減らすことができれば、同じ数量の鋼材を生産しても利益を増やせます。
こうした改善は、鋼材価格が一時的に上昇することとは性質が異なります。
改善効果が定着すれば、その後の収益にも貢献する可能性があるからです。
ただし、すべての改善策が短期間で完成するわけではありません。
会社は以前の決算説明会で、改善課題には1〜2年程度で効果が期待できるものと、数年単位の取り組みが必要なものがあることを説明しています。
③ 設備投資による収益改善はこれからも続く可能性
USスチールでは、設備の更新や生産能力の強化も進めています。
例えば、Big Riverの電炉設備の活用や既存製鉄所の設備改善などです。
設備投資が順調に進めば、生産効率の改善や付加価値の高い鋼材の供給拡大につながる可能性があります。
ただし、設備投資には多額の資金が必要です。
建設の遅れ、投資費用の増加、想定した需要が得られないリスクもあります。
結論:持続性を期待できるが、すべてが継続利益ではない
ここまでを整理すると、USスチールの利益改善には二つの性質があります。
| 利益改善の要因 | 持続性の見方 |
|---|---|
| 米国の鋼材価格上昇 | 市況次第で変動する |
| 操業改善・コスト削減 | 効果が定着すれば継続が期待できる |
| 設備投資・製品高度化 | 中長期的な改善余地があるが投資リスクもある |
今回、日本製鉄がUSスチールの利益見通しを500億円引き上げ、2030年度目標の前倒し達成を目指していることは、前向きな材料です。
USスチールの収益改善には、来期以降も続く可能性を裏付ける取り組みがあります。
ただし、現在の利益水準が来期も維持されると保証されたわけではありません。
今後は、鋼材市況に左右される利益と、操業改善によって積み上がる利益を分けて確認することが重要です。
💱 円安は追い風? 日本製鉄には二つの顔がある
日本製鉄の決算では、為替も重要な要素です。
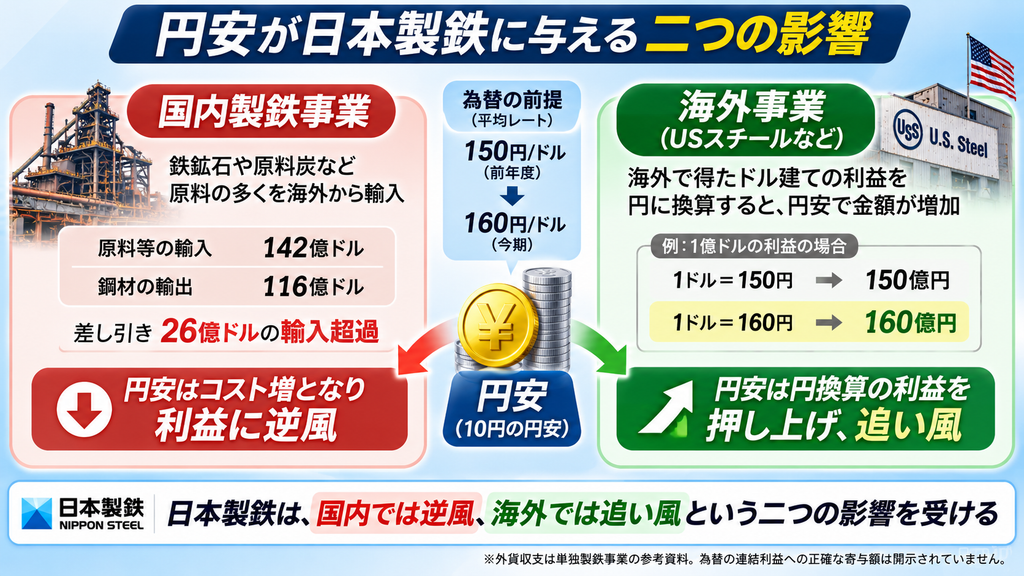
会社資料では、2025年度の平均為替レートが1ドル150円、2026年度の通期前提が160円となっています。
10円の円安ですが、国内と海外では影響が異なります。
国内事業では円安が負担に
会社の参考資料によると、単独製鉄事業の外貨収支は次のとおりです。
| 項目 | 金額 |
|---|---|
| 原料等の輸入 | 142億ドル |
| 鋼材輸出 | 116億ドル |
| 差し引き | 26億ドルの輸入超過 |
日本製鉄は鉄鉱石や原料炭などを海外から調達しています。
外貨で支払う金額が受け取る金額を上回るため、円安になると原料の購入負担が増えやすくなります。
ただし、販売価格への転嫁などによって、実際の損益への影響は変わります。
海外事業では円安がプラスに
一方、海外で得た利益は、円安になると円換算額が増えます。
例えば、1億ドルの利益なら、1ドル150円では150億円、160円では160億円です。
日本製鉄は、海外製鉄事業や原料事業などを含む連結全体では、円安がプラス方向に働くと説明しています。
なお、今回の資料には為替だけによる利益寄与額は明示されていません。
国内事業の「マージン(為替影響含む)」として示された▲1,430億円も、為替だけでなく販売価格や原燃料価格などを含む数字です。
したがって、今回の増益を単純に円安によるものと考えることはできません。
🔍 明日の株価を考える|好材料と慎重材料
ここまでの決算分析を、翌日の株価予想につなげてみましょう。
| 上昇を考える材料 | 慎重に考える材料 |
|---|---|
| 通期純利益予想が市場コンセンサスを上回った | 一時的な税額控除961億円を含む |
| USスチールの利益見通しを500億円引き上げ | 鋼材市況の好転が続くとは限らない |
| 操業改善・設備投資による成長余地 | 設備投資の負担や実行リスク |
| 海外事業の収益拡大 | 国内製鉄事業の採算負担 |
今回の決算は、上昇材料が多い内容です。
ただし、純利益の上方修正をそのまま企業の持続的な収益力の改善と評価するのは早計です。
市場が注目するのは、今回の利益だけでなく、来期以降も稼ぐ力が高まるのかという点でしょう。
この点を踏まえて、J-SCFIの予想を組み立てます。
🗳️ あなたは明日の株価をどう予想しますか?
11月5日の日本製鉄の終値は666円でした。
今回の決算を受け、翌11月6日の終値はどのように動くでしょうか。
11月5日終値666円から何%動くと思いますか?
- +1%以上〜+3%未満 (100%, 1 票)
- +7%以上 (0%, 0 票)
- +5%以上〜+7%未満 (0%, 0 票)
- +3%以上〜+5%未満 (0%, 0 票)
- -1%超〜+1%未満 (0%, 0 票)
- -3%超〜-1%以下 (0%, 0 票)
- -3%以下 (0%, 0 票)
投票人数: 1
投票締切:2026年11月6日(金)午前8時59分
翌営業日の終値を基準に答え合わせを行います。
市場コンセンサスとの比較や、利益改善の持続性を考えながら、ご自身の予想を選んでみてください。
🎯 J-SCFIの予想|上昇、中心値+4.5%
今回のJ-SCFIの予想は次のとおりです。
| 項目 | 予想 |
|---|---|
| 予想方向 | 上昇 |
| 予想レンジ | +2.0%〜+7.0% |
| 予想中心値 | +4.5% |
| 基準終値 | 666円 |
| 中心値の株価換算 | 約696円 |
なぜ上昇を予想するのか?
第一に、会社の新しい純利益予想が市場コンセンサスを大きく上回ったことです。
第二に、USスチールの利益見通しが引き上げられ、操業改善や設備投資による収益拡大の道筋が示されていることです。
この二つを、株価上昇につながり得る材料として評価しました。
なぜ中心値は+4.5%なのか?
一方、純利益の上方修正には一時的な税額控除も含まれています。
また、USスチールの利益改善には米国の鋼材市況という変動要因があり、国内事業の採算負担も残っています。
そのため、好材料への反応は比較的大きいと考えながらも、極端な上昇までは基本シナリオに織り込みませんでした。
以上を踏まえ、上昇を基本シナリオとし、中心値+4.5%、レンジ+2.0〜+7.0%と予想します。
この数値は統計モデルから導いたものではなく、今回の決算内容と市場期待を比較した判断値です。
予想が当たるかどうかだけでなく、どの材料を重視して判断したのかを、翌日の答え合わせで検証します。
📚 今日の学び|利益の「大きさ」と「質」は違う
今回の日本製鉄の決算には、初心者が覚えておきたい大切な考え方があります。
それは、利益が大きく増えたことと、企業の稼ぐ力が同じだけ高まったことは必ずしも一致しないということです。
例えば、一時的な税額控除によって純利益が増えた場合、その効果が翌年も同じように続くとは限りません。
一方、工場の生産効率が改善し、製造コストが下がった場合には、その効果が翌年以降も続く可能性があります。
だからこそ、決算を見るときは、次の順番で考えてみましょう。
- 会社の利益はどれだけ増えたのか。
- 市場はどれだけの利益を期待していたのか。
- 利益が増えた理由は何か。
- その利益は来期以降も続く可能性があるのか。
この順番で確認すると、単に「好決算だから買われそう」と考えるよりも、企業の価値を深く理解できるようになります。
🌸 まとめ|市場は利益の中身をどう評価する?
日本製鉄は、通期純利益予想を4,400億円へ引き上げ、市場コンセンサスを大きく上回りました。
USスチールでは、操業改善や設備投資による中長期的な収益拡大も期待されます。
一方、一時的な税額控除や鋼材市況の影響を区別して考える必要があります。
J-SCFIでは、これらを総合して、翌11月6日の株価を**上昇、中心値+4.5%**と予想しました。
明日の答え合わせでは、市場が今回の決算をどう評価したのかを振り返ります。
参考資料
- 日本製鉄「2027年3月期 第2四半期決算短信」
- 日本製鉄「2026年度 第2四半期決算説明会資料」
- 日本製鉄「2026年度 第2四半期決算 別冊・参考資料」
- 日本製鉄「2025年度 第4四半期決算説明会 質疑応答」
- ロイター(2026年11月5日配信、IBES市場コンセンサス)
※本記事は投資の考え方を学ぶためのものであり、特定銘柄の売買を推奨するものではありません。株価予想は将来の値動きを保証するものではありません。