祖業の売却と約1,000億円の米国企業買収。その数字から読み解く、オムロンの次の成長戦略
2026年10月。
血圧計などで知られるオムロン(6645)が、2つの大きな経営判断を明らかにしました。
一つは、創業以来の歴史を持つ電子部品事業の売却。
もう一つは、米国の産業用コンピューターメーカー「OnLogic(オンロジック)」を含む企業グループの買収です。
この2つのニュースを並べると、少し不思議なことに気づきます。
売却した電子部品事業の年間売上高は、約1,008億円。
一方、買収予定のOnLogicグループの年間売上高は、約239億円です。
つまり、売上規模は約4分の1。
それにもかかわらず、オムロンはOnLogicグループに約1,046億円の企業価値を認めました。
しかも、売却した電子部品事業は赤字ではありません。
営業利益を生み出していた黒字事業です。
なぜ、黒字の事業を手放すのでしょうか。
なぜ、売上規模の小さな米国企業に、それほど大きな価値を認めたのでしょうか。
そして、この判断はオムロンの将来の利益や株価に、どのような影響を与えるのでしょうか。
今回は、この一見不思議な経営判断を、企業の業績、事業戦略、工場でのAI活用という3つの視点から読み解いていきます。
※電子部品事業の売上高は2026年3月期、OnLogicグループの売上高は2025年12月期の実績です。いずれも年間売上高ですが、決算期間は異なります。
- 1.血圧計の会社だと思っていたら、売上の半分以上は別の事業だった
- 2.オムロンの業績は、なぜ回復しているのか?
- 3.売上1,000億円、しかも黒字。それでも祖業を売却した理由
- 4.52の事業から13の注力事業へ。オムロンが変えようとしている経営の仕組み
- 5.約1,000億円で買収するOnLogicとは、どんな会社なのか?
- 6.オムロンは自分で産業用PCを作れなかったのか?
- 7.工場のAI化で何が変わる? フィジカルAIを具体例で考える
- 8.売上240億円の企業に、約1,000億円の価値。買収価格は高いのか?
- 9.オムロンは何を手に入れ、何を失う可能性があるのか
- 10.この買収は成功するのか? 投資初心者が確認したい5つの数字
- 11.まとめ|オムロンが変えようとしているのは、事業の数だけではない
1.血圧計の会社だと思っていたら、売上の半分以上は別の事業だった
オムロンと聞いて、何を思い浮かべますか?
家庭用の血圧計や体温計を思い浮かべる方も多いでしょう。
もちろん、ヘルスケア事業はオムロンを代表する事業の一つです。
しかし、2026年3月期の売上高を見ると、少し意外な姿が見えてきます。
オムロンの事業別売上構成
| 事業 | 売上高 | 構成比 |
|---|---|---|
| 制御機器事業(IAB) | 約4,095億円 | 約53.4% |
| ヘルスケア事業(HCB) | 約1,453億円 | 約18.9% |
| 社会システム事業(SSB) | 約1,443億円 | 約18.8% |
| データソリューション事業(DSB) | 約512億円 | 約6.7% |
| 本社他(消去調整含む) | 約172億円 | 約2.2% |
| 合計 | 約7,674億円 | 100% |
※2026年3月期。電子部品事業を非継続事業として除いた米国会計基準(US-GAAP)の数値。金額・構成比は概算で、端数処理により合計が一致しない場合があります。
オムロンの売上高の半分以上を占めているのは、工場の自動化を支える「制御機器事業」です。
例えば、自動車工場や半導体工場では、多くの機械が決められた順序で動いています。
部品が正しい位置にあるかをセンサーが確認する。
機械が部品をつかむ。
製品を組み立てる。
異常があれば設備を停止する。
こうした動きを正確に制御する機器が、オムロンの重要な収益源なのです。
オムロンは「機械を正確に動かす」技術を持っている
工場では、製品を作る機械が1台だけ動いているわけではありません。
多くの設備が連携しながら、生産を続けています。
例えば、部品を運ぶ装置が遅れれば、次の組み立て工程にも影響します。
検査装置が不良品を見つければ、その製品を取り除かなければなりません。
オムロンの制御機器は、こうした製造現場の動きを支えています。
今回のOnLogic買収は、この制御機器事業をさらに成長させるための取り組みなのです。
では、オムロンはなぜ今、この分野へ投資を集中しようとしているのでしょうか。
2.オムロンの業績は、なぜ回復しているのか?
オムロンの2026年3月期の売上高は約7,674億円、営業利益は約599億円でした。
前期と比較すると、売上高は約7%、営業利益は約12%増加しています。
その回復を支えたのが、制御機器事業でした。
制御機器事業の売上高は、前期の約3,647億円から約4,095億円へ増加しました。
増加額は約448億円です。
背景の一つとして考えられるのが、生成AI関連の設備投資需要です。
AIが普及すると、なぜオムロンの製品が売れるの?
例えば、生成AIの利用が広がると、AI向け半導体の需要が増えます。
半導体の需要が増えれば、それを製造する工場では設備投資が必要になります。
新しい製造装置が導入されれば、装置を正確に動かすためのセンサーや制御機器も必要になります。
つまり、次のようなつながりです。
AIの普及 → 半導体需要の拡大 → 工場の設備投資 → 制御機器の需要
ただし、オムロンの増収をすべてAI需要だけで説明することはできません。
同社は、営業活動の改革も進めています。
顧客ごとの設備投資動向や製品の採用状況を把握し、成長機会のある顧客への提案を強化する取り組みです。
つまり、外部環境の追い風を受けるだけでなく、自社の販売力を高めることで成長機会を取り込もうとしているのです。
しかし、成長分野へ投資するには、資金だけでなく人材や開発力も必要になります。
会社が使える経営資源には限りがあります。
そこでオムロンは、ある大きな決断をしました。
それが、祖業である電子部品事業の売却です。
3.売上1,000億円、しかも黒字。それでも祖業を売却した理由
2026年10月1日。
オムロンは、電子部品事業を引き継いだAratas(アラタス)の株式譲渡を完了しました。
譲渡先は、米投資会社カーライルが設立した会社です。
電子部品事業は、オムロンが1933年の創業期から育ててきた技術を受け継ぐ事業です。
リレー、スイッチ、コネクターなどを製造し、自動車、家電、産業機器、エネルギー関連設備などに供給してきました。
その業績を見てみましょう。
売却した電子部品事業の業績
| 2025年3月期 | 2026年3月期 | |
|---|---|---|
| 売上高 | 約864億円 | 約1,008億円 |
| 営業利益 | 約6億円 | 約37億円 |
| 営業利益率 | 約0.7% | 約3.7% |
※売却対象を非継続事業として組み替えた数値。営業利益率は概算。
売上高は増加し、営業利益も改善しています。
数字だけを見ると、売却を急ぐ必要はないようにも感じられます。
しかし、ここに企業経営の難しさがあります。
黒字であることと、投資を続けるべきことは同じではない
例えば、ある会社に2つの事業があるとします。
A事業は、毎年安定して利益を生んでいます。
ただし、今後も競争に勝つには、新しい工場や製品開発に多額の投資が必要です。
一方、B事業には成長機会があり、同じ資金を投じれば、より大きな利益を生む可能性があります。
会社が使える資金や人材には限りがあります。
そのとき経営者は、A事業を続けるか、B事業へ資源を集中するかを考えなければなりません。
オムロンが直面していたのも、こうした問題でした。
電子部品事業では、EVなどに使われる高容量リレーの市場拡大が期待される一方、中国企業など新たな競争相手が台頭していました。
競争に勝つためには、これまで以上に速い意思決定と大規模な投資が必要になっていたのです。
オムロンは、電子部品事業を自社グループ内で成長させ続けるより、カーライルのもとで成長を目指す方が適切だと判断しました。
つまり、電子部品事業に価値がなくなったから売却したわけではありません。
今後必要になる投資と、グループ全体で優先すべき成長分野を考えた結果だったのです。
売却した事業と買収予定企業を比較すると?
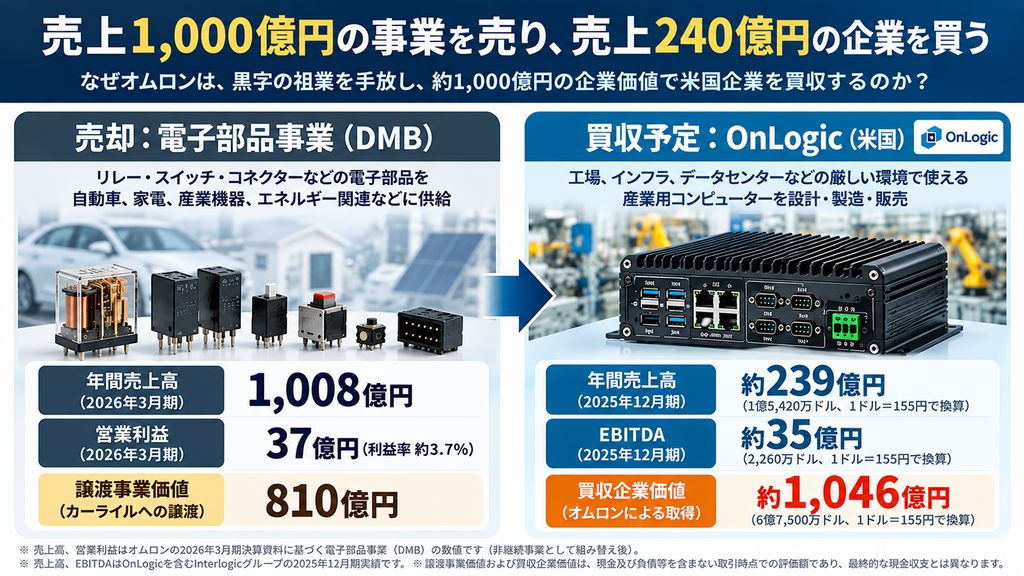
画像:売却した電子部品事業とOnLogicの比較図
売却した電子部品事業の年間売上高は約1,008億円。
OnLogicグループの年間売上高は約239億円です。
一方、電子部品事業の譲渡事業価値は810億円、OnLogicグループの買収企業価値は約1,046億円とされています。
ただし、これらは異なる取引における企業価値です。
最終的な現金受取額と現金支払額を、そのまま比較したものではありません。
また、電子部品事業の営業利益とOnLogicのEBITDAも異なる利益指標です。
それでも、この数字の対比には興味深いものがあります。
現在の売上規模が大きい事業より、売上規模が小さい企業に高い価値が認められているのです。
その理由を理解するには、オムロンが進めている経営改革を見る必要があります。
4.52の事業から13の注力事業へ。オムロンが変えようとしている経営の仕組み
オムロンの経営改革には、興味深い数字があります。
52の事業のうち、利益額上位10事業が、グループの利益の約80%を生んでいた。
ところが、その10事業に配分されていた開発投資は、全体の約40%でした。
利益を生む事業に、十分な投資を行えていなかった可能性があるのです。
オムロンは、この資源配分を見直すことにしました。
全52事業を、市場の成長性、収益性、現場のデジタル化との親和性などから評価し、13の注力事業を選定しました。
そして、電子部品事業に属する17事業を切り離したことで、事業数は52から35へ減少しました。
ただし、残った35事業のすべてが注力事業というわけではありません。
13の注力事業に加え、安定的に資金を生み出す事業や、今後の成長を育てる事業も含まれています。
何が変わるの?
これまでは、多くの事業に経営資源を配分していました。
これからは、成長が期待でき、競争力を発揮できる事業へ、資金や人材を重点的に振り向けようとしています。
これは、家庭の家計にも少し似ています。
使えるお金に限りがあるとき、すべての支出を同じように増やすことはできません。
将来のために、何を優先するかを考える必要があります。
企業の場合は、それが研究開発費や設備投資、人材の配置になります。
電子部品事業の売却は、こうした経営方針を具体化したものと考えられます。
そして、その反対側にあるのが、OnLogicの買収です。
しかし、なぜ買収相手がOnLogicだったのでしょうか。
5.約1,000億円で買収するOnLogicとは、どんな会社なのか?
OnLogicは、米国バーモント州に拠点を置く産業用コンピューターメーカーです。
一般家庭で使うパソコンとは異なり、工場や産業設備などで使われるコンピューターを開発・製造しています。
例えば、工場では、ほこり、振動、温度変化など、一般的なオフィスとは異なる環境で機器を使うことがあります。
こうした場所でも安定して動作し、用途に応じた構成を選べることが、産業用PCに求められる特徴です。
OnLogicは、こうした産業用PCを、顧客の要望に合わせて提供しています。
OnLogicの売上高と収益力
| 決算期 | 売上高 | EBITDA |
|---|---|---|
| 2023年12月期 | 1億2,960万ドル | 1,590万ドル |
| 2024年12月期 | 1億2,230万ドル | 1,160万ドル |
| 2025年12月期 | 1億5,420万ドル | 2,260万ドル |
※OnLogicを含むInterlogicグループの連結業績。
2025年の売上高は前年比約26%増加しました。
EBITDAも前年から大きく増加しています。
ここで、聞き慣れない言葉が出てきました。
EBITDAとは?
EBITDA(イービットディーエー)は、企業の収益力を確認するための指標の一つです。
一般に、税金・支払利息・減価償却費などの影響を除いて、事業がどれくらい利益を生み出しているかを見る際に使われます。
ただし、営業利益とは異なります。
また、設備投資などに必要な現金を、そのまま示すものでもありません。
今回、売却した電子部品事業の「営業利益」と、OnLogicの「EBITDA」を単純に比較できないのは、このためです。
OnLogicが持つ、数字に表れにくい強み
買収説明会を取材した専門メディアによると、OnLogicには次の特徴があります。
- 世界約5,500社の顧客基盤
- 北米FA分野の中堅企業約2,000社との接点
- 約95%という高い直販比率
- 100万通りを超える製品構成への対応
- 最短2日で製品を供給できる体制
ここに、買収の意味を考える重要な手掛かりがあります。
オムロンが取得しようとしているのは、産業用PCという製品だけではないのです。
6.オムロンは自分で産業用PCを作れなかったのか?
ここで、一つ疑問が生まれます。
オムロンは工場の自動化に強い企業です。
技術力もあり、すでに産業用PCを扱っています。
それなら、わざわざ約1,000億円もの企業価値で米国企業を買収しなくても、自社で製品を開発すればよいのではないでしょうか。
実は、この疑問を考えると、今回の買収の特徴が見えてきます。
買収したいのは、技術だけではない
OnLogicは、顧客の用途に応じて多様な構成を組み合わせる産業用PCに強みを持っています。
一方、オムロンが従来扱ってきた産業用PCは、高速・高精度な制御との連携を重視して発展してきました。
両社の製品は、得意とする領域が異なります。
さらに、OnLogicには、すでに取引している顧客がいます。
顧客の要望を聞き、仕様を提案し、製品を製造して届ける仕組みがあります。
そして、その仕組みを動かしてきた人材もいます。
自社で新製品を開発することはできても、数千社の顧客との信頼関係を短期間で築くことは簡単ではありません。
今回の買収は、製品技術だけでなく、顧客との接点、販売の仕組み、そして事業を成長させる時間を取得する投資でもある。
そう考えると、買収の狙いが少し違って見えてきます。
北米市場で何が変わるのか
OnLogicの売上高の90%超は、米州と欧州で生まれています。
オムロンは、OnLogicの顧客へ自社の制御機器を販売し、反対にオムロンの顧客へOnLogicの産業用PCを提案することを目指しています。
これをクロスセル(相互販売)といいます。
例えば、OnLogicの産業用PCを使っている工場が、設備の自動化を進めようとしているとします。
そこへオムロンのセンサーや制御機器を提案できれば、OnLogicとの取引を入口に、オムロンの製品を販売できる可能性があります。
もちろん、顧客が必ず購入するわけではありません。
しかし、ゼロから新しい顧客を探す場合と比べて、提案の機会を広げられることが期待されます。
買収説明会の報道では、OnLogicを加えることで、制御機器事業の売上高に占める米州比率が、2026年度計画ベースの約10%から約16%になるとの見通しも示されています。
ただし、これは買収先の売上を加えた場合の構成比です。
比率が上がることと、買収によって新しい売上が生まれることは別です。
本当の成果は、買収後に双方の顧客への販売がどれだけ増えるかで確認する必要があります。
では、オムロンは両社の技術を組み合わせて、どのような製品やサービスを生み出そうとしているのでしょうか。
その手掛かりが「フィジカルAI」です。
7.工場のAI化で何が変わる? フィジカルAIを具体例で考える
今回の買収で、オムロンが特に重視しているのが「フィジカルAI」です。
難しそうな言葉ですが、身近な製造現場を想像すると理解しやすくなります。
例えば、お菓子の包装工場
ここに、クッキーを袋詰めする工場があるとします。
包装機械は、決められた速度で袋を送り、クッキーを詰め、袋の口を熱で閉じています。
ところが、工場内の温度や包装材料の状態が変わると、袋の閉じ方にばらつきが生じることがあります。
従来は、不良品が増えてから担当者が原因を調べ、機械の設定を調整する場面もあるでしょう。
では、機械の状態を常に確認し、異常の兆候があれば、早めに調整できたらどうでしょうか。
センサー・産業用PC・制御機器を組み合わせる
一例として、次のような仕組みが考えられます。
① センサーが状態を確認する
包装部分の温度や、袋が送られる位置などを測定します。
② 産業用PCがデータを処理する
集まったデータを整理し、AIなどを使って異常の兆候や条件の変化を分析します。
③ 制御機器が設備の動きを調整する
分析結果を踏まえ、安全性や制御条件を確認しながら、必要な範囲で設備の設定を変更します。
④ 結果を再び確認する
調整によって不良品が減ったか、設備が安定したかを確認し、改善につなげます。
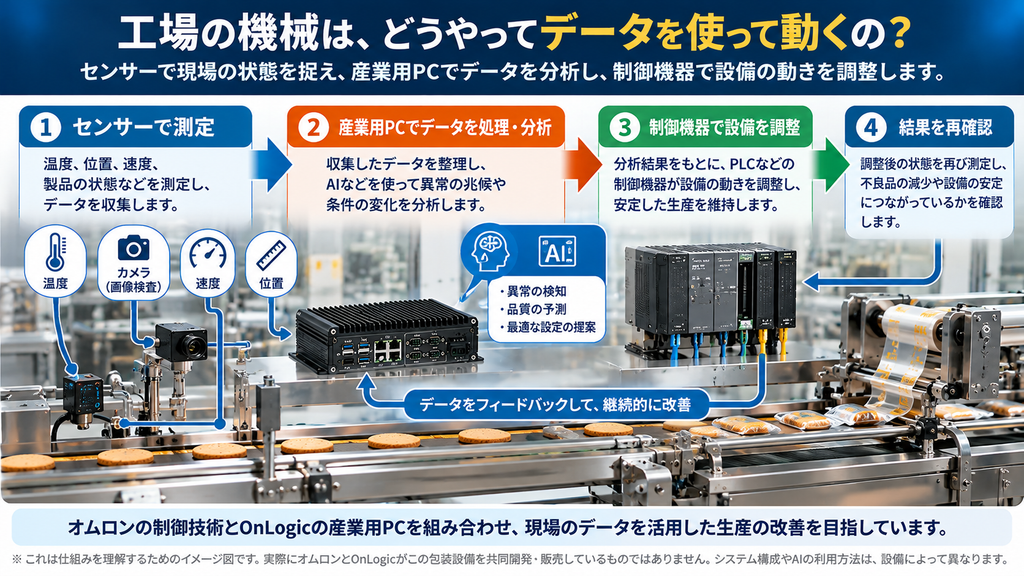
画像:フィジカルAIの仕組みを、お菓子の包装工場で説明した図
この例では、センサーが現場の状態を捉え、産業用PCが情報を処理し、PLCなどの制御機器が機械を動かす役割を担っています。
PLCとは、工場の機械を決められた手順や条件に従って制御する装置です。
一方、産業用PCは、大量のデータの処理や、より複雑な分析などを担うことができます。
※これは仕組みを理解するための仮想例であり、オムロンとOnLogicがこの包装設備を共同開発・販売しているという意味ではありません。実際のシステム構成やAIの利用方法は設備によって異なります。
目指すのは、機械を動かすだけではない世界
従来の工場自動化は、決められた動作を正確に繰り返すことが大きな役割でした。
そこへデータ分析やAIが加わると、設備の状態を把握し、変化に応じて改善を続ける可能性が広がります。
オムロンが目指しているのは、こうした現実の設備や機械の動きにAIを生かすことです。
OnLogicの産業用PCとオムロンの制御技術を組み合わせ、将来の製品開発につなげる構想です。
ただし、構想があることと、実際に製品が完成し、顧客に採用され、利益を生むことは同じではありません。
その成果は、これから確認していく必要があります。
ここまでで、オムロンがOnLogicを買収する狙いは見えてきました。
しかし、もう一つ大きな疑問が残っています。
その将来性に、約1,000億円もの企業価値を認めることは妥当なのでしょうか。
8.売上240億円の企業に、約1,000億円の価値。買収価格は高いのか?
売上高約239億円の企業に、約1,046億円の企業価値。
この価格を、どのように考えればよいのでしょうか。
買収価格を利益と比較してみる
オムロンが公表したOnLogicグループの2025年業績を使うと、次の倍率になります。
| 指標 | 概算倍率 |
|---|---|
| 企業価値 ÷ 売上高 | 約4.4倍 |
| 企業価値 ÷ EBITDA | 約29.9倍 |
| 企業価値 ÷ 調整後EBITDA | 約24.9倍 |
※企業価値6億7,500万ドルと2025年12月期実績から計算。調整後EBITDAは、一定の一時的項目などを調整した参考指標です。
現在の利益に対して、将来の成長を相当程度期待した価格であることがうかがえます。
ただし、この倍率だけで買収価格が高すぎると断定することはできません。
なぜなら、企業価値は現在の利益だけでなく、将来どれだけ利益を生み出せるかによっても変わるからです。
オムロンが描く2030年度のOnLogic
2026年10月13日の買収説明会を取材したTECH+の報道によると、オムロンはOnLogicについて次の成長目標を示しています。
| 項目 | 数値 | 区分 |
|---|---|---|
| 2025年売上高 | 約1億5,420万ドル | 実績 |
| 2026年度売上高 | 約2億5,500万ドル | 見込み |
| 2028年度売上高 | 3億ドル以上 | 目標 |
| 2030年度売上高 | 4億ドル以上 | 目標 |
| 2030年度利益率 | 無形資産償却前営業利益率24%以上 | 目標 |
※2026年度見込みおよび2028・2030年度目標は、買収説明会の取材報道に基づく計画値です。2025年の実績とは区別してご覧ください。
仮に1ドル155円で換算すると、2030年度の売上高目標4億ドルは約620億円です。
2025年の売上高約239億円と比較すると、約2.6倍になります。
オムロンが買収価格を判断する際には、こうした将来の成長可能性が重要な要素になったと考えられます。
しかし、ここで忘れてはいけないことがあります。
2030年度の売上高や利益率は、まだ実現していない目標です。
また、2026年度の見込みも、確定した実績ではありません。
目標が実現すれば買収価格に対する見方は変わりますが、成長が想定を下回れば、投資負担が重くなる可能性があります。
買収価格の妥当性を判断するには、将来の売上高だけでなく、利益や投資効率まで確認する必要があります。
9.オムロンは何を手に入れ、何を失う可能性があるのか
ここまで読むと、今回の買収には多くの期待があるように感じられます。
しかし、企業買収には必ず不確実性があります。
今回の経営判断についても、期待できる点と注意したい点を分けて考えましょう。
期待できること
第一に、北米の顧客基盤を広げられる可能性があります。
OnLogicの顧客にオムロン製品を提案することで、販売機会の拡大が期待されます。
第二に、製品の組み合わせが広がります。
オムロンの制御技術とOnLogicの産業用PCを組み合わせ、新しい製品やサービスを開発できる可能性があります。
第三に、工場以外の市場へ展開する機会があります。
OnLogicはデータセンター、インフラ、エネルギーなどにも顧客を持っています。
ただし、これらの市場への拡大が、そのままオムロンの新しい売上になるわけではありません。
買収説明会の報道によれば、FA以外の市場への拡大効果は、現段階の事業計画には織り込まれていません。
注意したいこと
第一に、買収後の販売拡大が計画どおり進むとは限りません。
顧客が同じでも、製品の仕様や購買方法が異なれば、簡単には販売につながらない場合があります。
第二に、共同開発には時間がかかります。
産業用PCと制御機器を組み合わせるには、技術面だけでなく、安全性、保守、ソフトウェアなどの対応も必要になります。
第三に、売却した電子部品事業との関係が変わります。
これまでグループ内にあった技術や人材との連携が、売却後も従来どおり維持されるとは限りません。
一方、オムロンは売却後もカーライル側の持株会社を通じて間接的に5%を保有し、販売面などでの連携を維持する方針です。
このため、技術連携が実際に弱まると決まったわけではありません。
そして、最も重要なのが、買収に投じた資金に見合う利益を生み出せるかという点です。
10.この買収は成功するのか? 投資初心者が確認したい5つの数字
企業買収のニュースを見たとき、私たちは買収金額の大きさに注目しがちです。
しかし、本当に重要なのは、その投資が将来どのような成果につながるかです。
今回のオムロンについては、次の5つを観察したいと思います。
| 観察ポイント | 確認したいこと |
|---|---|
| ① OnLogicの売上高 | 2026年度見込みや2030年度目標に向けて成長しているか |
| ② OnLogicの利益率 | 売上拡大が利益の成長にもつながっているか |
| ③ 北米事業の成長 | 買収先の売上を加えるだけでなく、相互販売の成果が出ているか |
| ④ 共同開発製品 | 産業用PCと制御機器を組み合わせた製品が実際に販売されるか |
| ⑤ ROIC | 投資した資本に対して、十分な利益を生み出せているか |
ROICとは?
ROIC(投下資本利益率)は、事業に投じた資本を使って、どれだけ効率よく利益を生み出しているかを見る指標です。
例えば、大きな設備投資や企業買収によって売上高が増えても、それ以上に多額の資本が必要になれば、投資効率が改善するとは限りません。
オムロンは、中期ロードマップで2030年度のROICを8〜10%に高める挑戦的な目標を掲げています。
また、買収説明会の取材報道では、OnLogic買収によって、買収しなかった場合と比べて2030年度のROICを約0.5ポイント改善することを目指すと説明されています。
ここで大切なのは、売上高が増えたかどうかだけで買収の成功を判断しないことです。
買収によって利益が増え、その利益が投資した資本に見合うものになっているか。
この視点を持つと、企業のニュースの見方が変わってきます。
11.まとめ|オムロンが変えようとしているのは、事業の数だけではない
最初の疑問に戻りましょう。
なぜオムロンは、売上1,000億円の黒字事業を売り、売上240億円の企業を買収しようとしているのでしょうか。
ここまでの資料から見えてくるのは、現在の売上規模だけでは企業の価値を判断できない、ということです。
電子部品事業は黒字でした。
しかし、今後の競争に勝つためには、さらに大きな投資と速い意思決定が必要でした。
オムロンは、その事業をカーライルのもとで成長させる道を選びました。
一方、OnLogicには、産業用PCの技術、北米・欧州の顧客基盤、直販モデル、そして将来の成長可能性があります。
オムロンは、これらを自社の制御技術と組み合わせることで、工場の設備を正確に動かすだけでなく、現場のデータを使って設備や生産工程を改善する企業へ進化しようとしているのです。
ただし、これはまだ完成した姿ではありません。
OnLogicの買収完了は2027年1月ごろの予定であり、必要な承認などが条件となっています。
今後、共同開発や相互販売がどれだけ進み、利益や投資効率の改善につながるかを確認する必要があります。
今回のニュースから学べるのは、企業経営における一つの大切な考え方です。
「今、どれだけ売れているか」だけでなく、「これから何に投資し、どのような利益を生み出そうとしているか」を見ること。
オムロンの祖業売却とOnLogic買収は、その違いを考えるための興味深い事例といえそうです。
今後の決算発表でも、売上高だけでなく、利益率、北米事業の成長、共同開発の進展、そしてROICを観察していきたいと思います。
📚 今回の特別解説で学べる投資の視点
黒字事業の売却は、必ずしも経営の失敗を意味しません。
また、大きな買収金額は、将来の成長を保証するものでもありません。
企業がどこに資本を振り向け、その投資によって何を実現しようとしているのか。
そして、数年後にどの数字を確認すれば、その判断を評価できるのか。
こうした視点を持つことが、企業のニュースと株価の関係を理解する第一歩になります。
主な参考資料
オムロン公式資料
- 以下は、今回アクセスして内容を確認した資料です。
- オムロン公式・電子部品事業の譲渡発表
- オムロン公式・2026年3月期決算説明資料
- オムロン公式・電子部品事業の譲渡完了
- オムロン公式・OnLogic買収発表
- TECH+・OnLogic買収説明会取材記事
買収説明会の取材報道
- TECH+(2026年10月13日):OnLogic買収の狙い、顧客基盤、成長計画、フィジカルAI戦略
※本記事は2026年10月29日時点で公表された企業資料・報道に基づく学習用の解説です。企業の計画や将来目標には不確実性があり、特定銘柄の売買を推奨するものではありません。