2026年10月21日(水)|翌営業日10月22日(木)の株価を予想
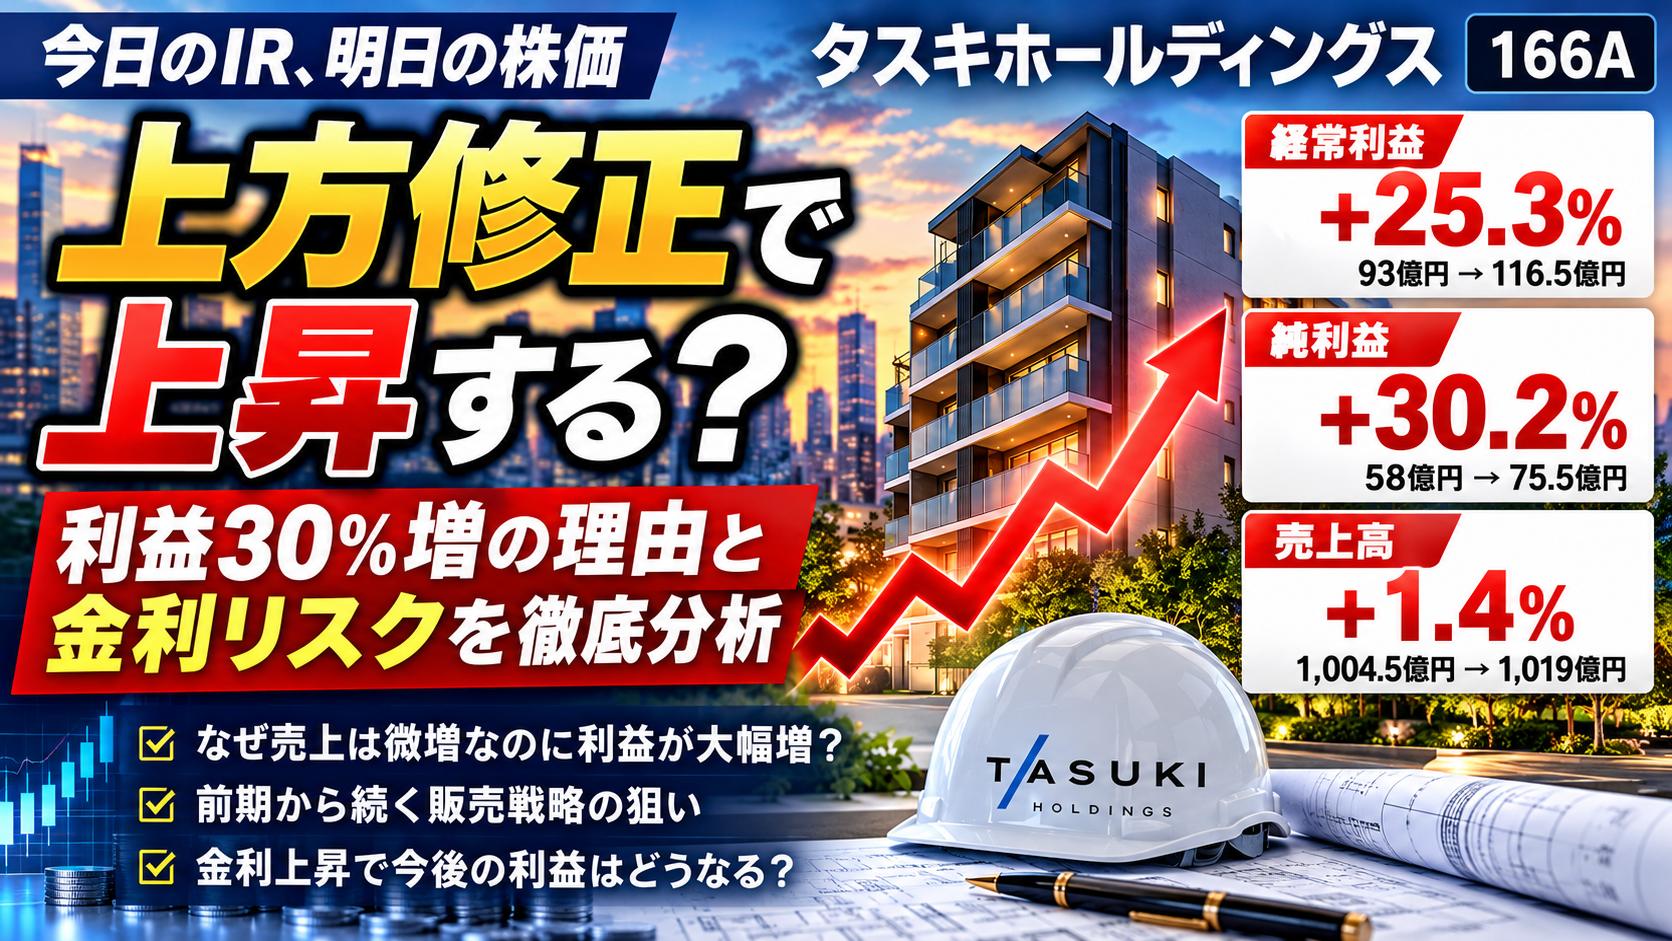
タスキホールディングス(166A)が、2026年9月期の業績予想を大幅に引き上げました。
経常利益は約25%、純利益は約30%の上方修正です。
しかも、売上高の修正幅はわずか約1.4%。
なぜ、売上がほとんど増えないのに、利益はこれほど増えたのでしょうか。
そして、金利上昇が気になる不動産会社の株価を、市場はどう評価するのでしょうか。
今回はIRの数字だけでなく、前期の決算、販売戦略、借入負担まで確認し、明日の株価を考えます。
① 何が起きた?売上微増なのに利益は大幅上方修正
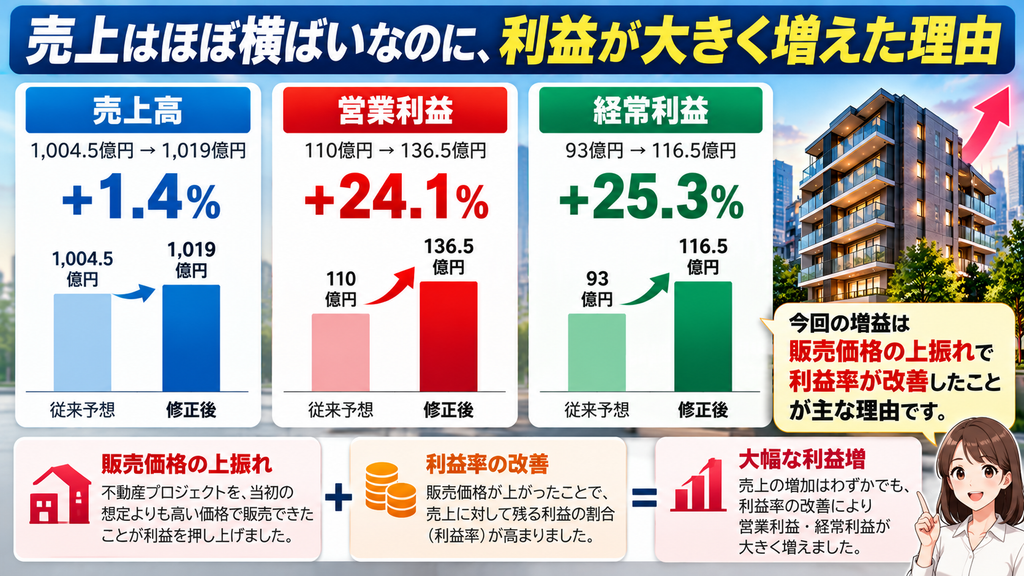
タスキHDは10月21日15時30分、2026年9月期の通期連結業績予想を上方修正しました。
| 項目 | 従来予想 | 修正後 | 修正率 |
|---|---|---|---|
| 売上高 | 1,004.5億円 | 1,019億円 | +1.4% |
| 営業利益 | 110億円 | 136.5億円 | +24.1% |
| 経常利益 | 93億円 | 116.5億円 | +25.3% |
| 親会社株主に帰属する純利益 | 58億円 | 75.5億円 | +30.2% |
注目したいのは、売上高と利益の伸び方が大きく違うことです。
売上高の上乗せは14.5億円ですが、営業利益は26.5億円増えています。
会社が説明した主な理由は、主力のLife Platform事業で、販売した不動産プロジェクトの価格が当初想定を大きく上回ったことです。
販売価格が上がり、売上総利益率が改善しました。
つまり、今回は「たくさん売れた」というだけではなく、「想定より高く売れた」ことが利益を押し上げたニュースです。
② なぜ利益が増えた?前期決算から見える販売戦略
利益率の変化を数字で確認
売上高に対する営業利益の割合を計算すると、次のようになります。
| 指標 | 従来予想 | 修正後 |
|---|---|---|
| 営業利益率 | 約10.95% | 約13.40% |
| 経常利益率 | 約9.26% | 約11.43% |
営業利益率は約2.45ポイント改善しました。
仮に従来の営業利益率が変わらなければ、売上高14.5億円の増加による営業利益の上乗せは約1.6億円にとどまります。
ところが、実際の営業利益の上方修正は26.5億円です。
つまり、今回の大幅増益は、売上が増えたことだけでは説明できません。
会社の説明によると、主な理由は、不動産を当初の想定より高い価格で販売できたことです。売上に対して残る利益が増えたため、売上高の伸びを大きく上回る増益につながりました。
ただし、物件ごとの販売価格や原価の詳細は公表されていません。利益の増加額をすべて販売価格の上昇だけによるものと決めつけないことも大切です。
前期にも販売を翌期へ移していた
今回のIRには、もう一つ重要な記述があります。
会社は、販売価格の上昇を踏まえ、一部プロジェクトの販売時期を2027年9月期へ変更しました。
一見すると、販売の先送りは悪いニュースにも思えます。
しかし、2025年9月期の決算資料にも、当初予定していた一部売上を翌期へ繰り越した旨の説明がありました。
つまり、販売時期を調整する判断は今回だけの特別な対応ではありません。
価格や採算を重視し、急いで売却しないという経営方針がうかがえます。
ただし、ここは慎重に考える必要があります。
翌期へ移した物件が、必ず高い利益で売れると決まったわけではありません。
今回繰り越した案件の件数や想定売上額、利益額も確認できていません。
したがって、来期の利益を具体的に上乗せ計算することは避けます。
③ 好材料の一方で、金利上昇はどう影響する?
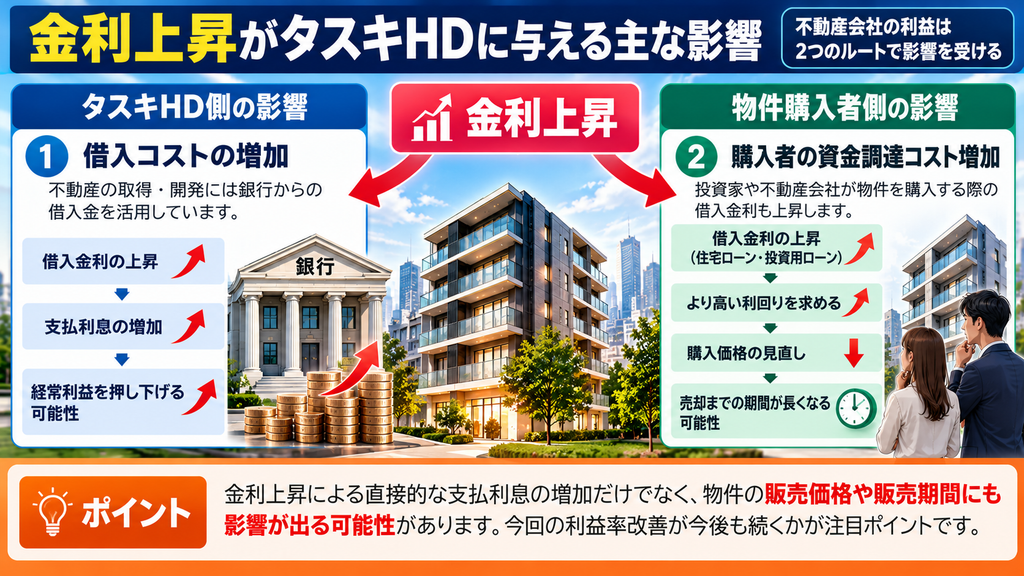
ここが、今回のIRを読むうえで最も考えたい部分です。
タスキHDは不動産の取得や開発に資金を必要とします。
そのため、金利が上昇すると、主に二つの影響が考えられます。
一つ目は、会社自身の借入負担です。
借入金利が上昇すれば、支払利息が増え、経常利益を押し下げる可能性があります。
前期の2025年9月期決算では、支払利息は約7.70億円でした。
金利上昇だけでなく、借入残高の増減によっても負担は変わります。
二つ目は、不動産を買う投資家への影響です。
投資家の資金調達コストが上がれば、物件を購入する際に、より高い利回りを求める場合があります。
その結果、販売価格の上昇が鈍ったり、物件の売却に時間がかかったりする可能性があります。
ここで、簡単な試算をしてみましょう。
仮に金利上昇の影響を受ける借入金が600億円あり、平均金利が0.5ポイント上がるとします。
この場合、年間の追加利息は単純計算で約3億円です。
一方、今回の経常利益の上方修正額は23.5億円でした。
この仮定では、追加利息だけで上方修正分がすべて消えるわけではありません。
ただし、これは実際の借入条件を反映した会社予想ではありません。固定金利と変動金利の割合や返済時期によって結果は変わります。
また、借入金利そのものよりも、販売価格が下がる影響の方が大きくなる場合があります。
今回の利益改善が今後も続くかどうかは、金利が上がっても販売価格と利益率を維持できるかにかかっています。
前期の数字から考える
2025年9月期の実績は、売上高約744.1億円、営業利益約88.2億円、経常利益約78.1億円でした。
今回修正された2026年9月期の経常利益予想116.5億円は、前期比で約49%の増益に相当します。
成長の大きさは魅力ですが、これをそのまま2027年9月期にも当てはめることはできません。
次回の本決算で、会社がどのような翌期予想を示すかが重要になります。
④ 読者投票|明日のタスキHDはどう動く?
ここまで読んで、皆さんはどう考えましたか?
大幅な利益上方修正を評価して買いが集まるでしょうか。
それとも、金利や財務負担への警戒が上昇を抑えるでしょうか。
10月21日終値993円を基準に、10月22日の終値がどう動くかを予想してください。
タスキHD(166A)の10月22日終値は、前日比でどう動く?
- +5%以上〜10%未満 (100%, 1 票)
- +20%以上 (0%, 0 票)
- +15%以上〜20%未満 (0%, 0 票)
- +10%以上〜15%未満 (0%, 0 票)
- 0%以上〜+5%未満 (0%, 0 票)
- −5%以上〜0%未満 (0%, 0 票)
- −5%未満 (0%, 0 票)
投票人数: 1
投票締切:2026年10月22日(木)8:59
投票の結果は、翌日の答え合わせ編でも振り返ります。
それでは、J-SCFIの独自予想を見ていきましょう。
⑤ J-SCFI独自予想|上昇・中心+5%
今回のIRと財務・需給状況を踏まえ、J-SCFIでは翌営業日の上昇を本命と考えます。
| 予想項目 | J-SCFI独自予想 |
|---|---|
| 対象日 | 2026年10月22日(木) |
| 基準終値 | 993円 |
| 予想方向 | 上昇 |
| 中心騰落率 | +5.0% |
| 中心株価 | 約1,043円 |
| 本命レンジ | +2〜8% |
| 想定株価レンジ | 約1,013〜1,072円 |
なぜ+5%なのか?
今回の好材料は、経常利益25.3%増という数字だけではありません。
販売価格が想定を上回り、利益率が改善した点を評価しています。
一方、株価には慎重に見るべき材料もあります。
10月21日の終値は993円。年初来高値1,237円から約19.7%下回っていますが、下落しているから必ず反発するとは限りません。
また、10月16日時点の信用買い残は約229万株、信用倍率は12.24倍です。
好材料で株価が上昇しても、利益確定売りや戻り売りが出る可能性があります。
さらに、今回の上方修正はすでに終了した2026年9月期の着地見通しです。
2027年9月期の利益成長については、正式な会社予想を待つ必要があります。
こうした点を踏まえ、好材料を評価しつつ、利益の上方修正率ほど大きな株価上昇は想定しない判断としました。
なお、中心+5%は過去の類似IRから統計的に算出した数字ではなく、今回の情報を総合した独自予想です。
PTSは+10.77%。独自予想との差は?
独自予想の確定後に、PTSを確認しました。
2026年10月21日18時16分時点のPTS参考情報
| 項目 | PTS参考値 |
|---|---|
| 取引値 | 1,099.9円 |
| 通常市場終値比 | +106.9円(+10.77%) |
| 始値 | 1,143円 |
| 高値 | 1,143円 |
| 安値 | 1,099円 |
| 出来高 | 10,600株 |
| 売買代金 | 11,809千円 |
PTSは17時に1,143円で取引が始まり、18時16分時点では1,099.9円となっています。
この時点のPTS上昇率は、J-SCFIの中心予想+5%を上回り、本命レンジ上限の+8%も超えています。
これは、夜間市場の参加者が今回のIRを強く評価している可能性を示す一方、PTSの価格がそのまま翌日の終値になることを意味しません。
PTSは通常市場より取引参加者や出来高が限られ、値動きが大きくなる場合があります。
J-SCFIでは、PTSを確認する前に独自予想を確定するルールです。
したがって、PTSが+10.77%となっても、独自予想の中心+5%、本命+2〜8%は変更しません。
翌日の答え合わせ編では、独自予想・PTS参考値・通常市場の実績を分けて検証します。
記録時刻
| 記録項目 | 時刻 |
|---|---|
| IR発表 | 2026年10月21日 15:30 |
| J-SCFI独自予想確定 | 2026年10月21日 18:09 |
| PTS確認 | 2026年10月21日 18:16 |
| 記事公開 | 2026年10月21日 19:55 |
⑥ 今日のIRから学べること|利益率の改善と株価上昇は別問題
今回のタスキHDから学びたいのは、売上高の伸びだけで企業の成長を判断しないことです。
売上高がほとんど変わらなくても、販売価格や利益率が改善すれば、利益は大きく増えることがあります。
ただし、株価を考えるときには、もう一歩先を見る必要があります。
今回の利益率改善は、来期も続くのでしょうか。
金利が上昇しても、同じように高い価格で物件を販売できるのでしょうか。
そして、市場は今回の好業績をどこまで期待していたのでしょうか。
良いニュースが出たからといって、株価が必ず上昇するわけではありません。
実際、今回のPTSでは一時1,143円を付けた後、18時16分時点で1,099.9円となっています。
夜間市場の中でも、買い手と売り手の評価は変化しています。
「何が良かったのか」と「その良さが今後も続くのか」を分けて考える。
これが、今回のIRから学べる大切な視点です。
明日の答え合わせ編では、実際の株価、出来高、不動産セクターの動きと比較しながら、市場が何を評価したのかを振り返ります。
次回は、タスキHDの答え合わせ編で確認します。
参考資料
- タスキホールディングス「業績予想の(上方)修正に関するお知らせ」(2026年10月21日)
- タスキホールディングス「2025年9月期 決算短信」
- タスキホールディングス「2026年9月期 決算関連資料」
- 2026年10月21日の株価時系列および10月16日時点の信用取引情報
- ジャパンネクスト証券提供のPTS情報(2026年10月21日18時16分時点)
※本記事は公開情報を基にした投資学習用コンテンツです。株価の予想は将来の成果を保証するものではなく、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。