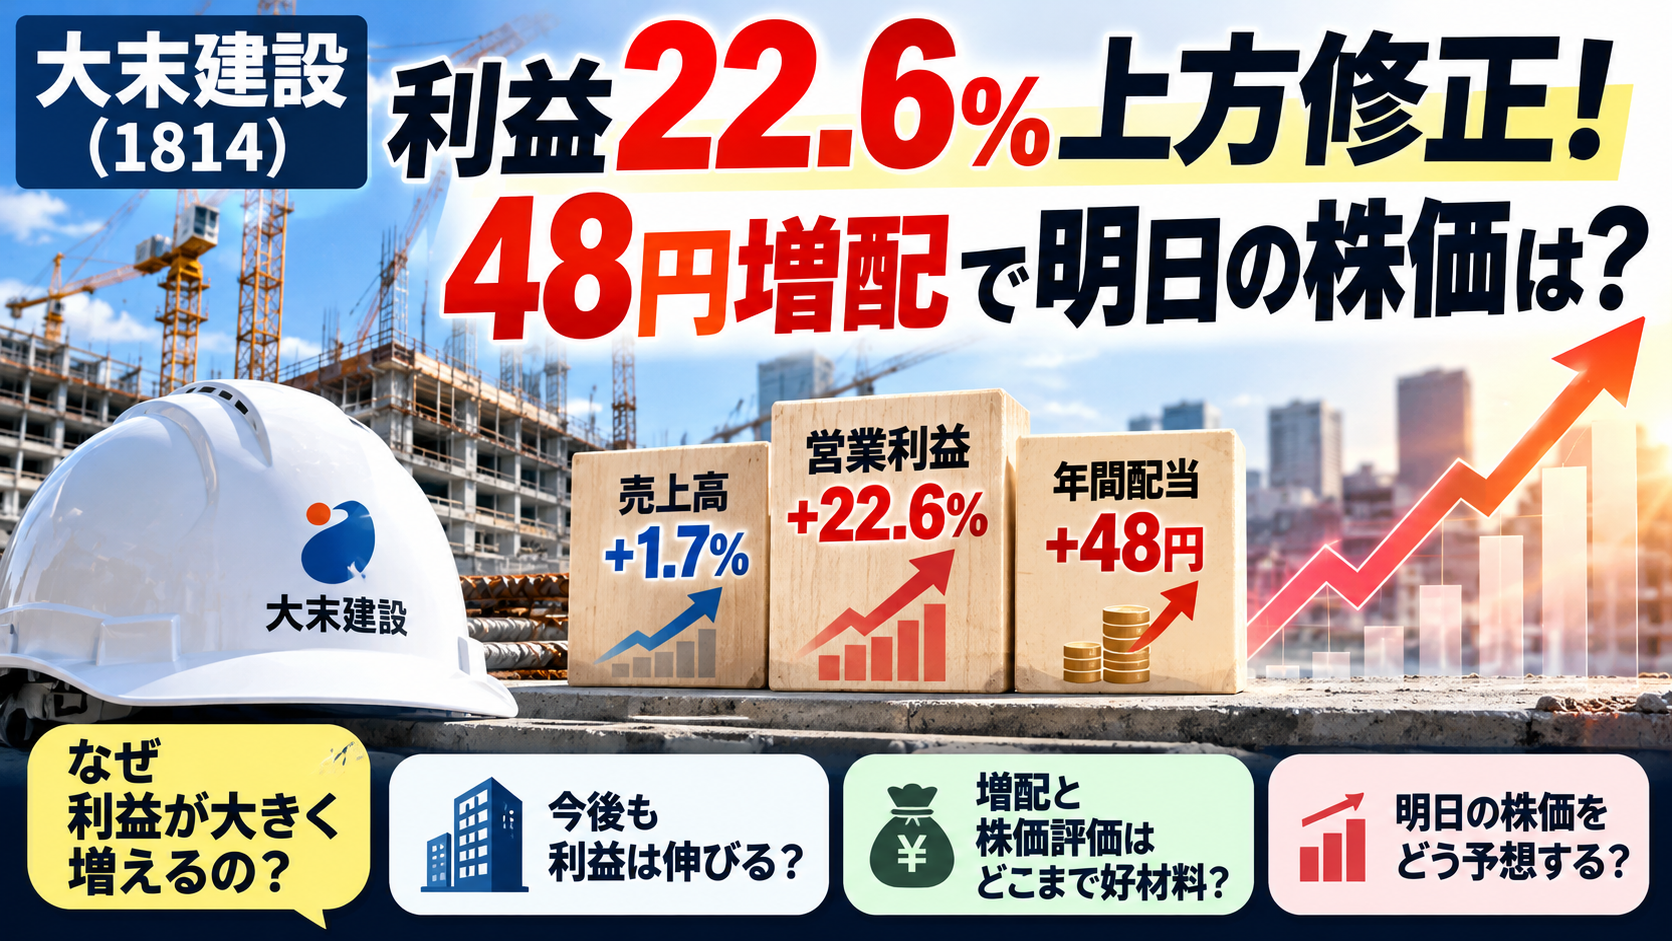
売上高の上方修正はわずか1.7%。それなのに、営業利益は22.6%も増える見込みです。
10月15日、大末建設(1814)が業績予想の上方修正、増配、自己株式取得を発表しました。
一見すると好材料がそろっています。しかし、気になるのは「なぜ売上高以上に利益が増えるのか」、そして「この利益改善は今後も続くのか」という点です。
今回は会社の発表内容を掘り下げ、将来の受注状況や競合企業との比較も踏まえて、10月16日(金)の株価を予想します。
📰 何が発表されたの?
大末建設は10月15日16時30分、2027年3月期の業績予想と配当予想を修正しました。
| 通期予想 | 修正前 | 修正後 | 修正率 |
|---|---|---|---|
| 売上高 | 984億円 | 1,001億円 | +1.7% |
| 営業利益 | 57.5億円 | 70.5億円 | +22.6% |
| 経常利益 | 56.5億円 | 69.4億円 | +22.8% |
| 純利益 | 38.6億円 | 48.1億円 | +24.6% |
| 年間配当予想 | 186円 | 234円 | +48円 |
経常利益は、従来の減益予想から一転して、前期比約5%の増益を見込むことになりました。
さらに、最大17万6,000株、約5.9億円の自己株式取得も発表しています。
ただし、この自己株式取得は10月16日の立会外取引によるものです。通常の市場で継続的に買い注文を出す方法ではないため、翌日の株価を直接押し上げる買い注文と考えることはできません。
🔍 売上高は+1.7%なのに、利益はなぜ+22.6%?
今回、最も注目したいポイントです。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 売上高 | 984億円 | 1,001億円 |
| 営業利益 | 57.5億円 | 70.5億円 |
| 営業利益率 | 5.84% | 7.04% |
売上高は17億円の増加ですが、営業利益は13億円も増える見込みです。
仮に修正前の営業利益率5.84%が変わらなければ、17億円の増収による営業利益の増加は約1億円です。
残り約12億円は、計算上、利益率の改善によって説明できます。
※これは修正前後の予想数値を使った概算であり、会社が公表した増益要因の金額別内訳ではありません。
では、なぜ利益率が改善したのでしょうか。
① 工事の採算が良くなった
建設会社は、工事ごとに売上高と原価を管理しています。
例えば、10億円の工事で原価が9.5億円なら利益は5,000万円ですが、原価を9億円に抑えられれば利益は1億円になります。
売上高が同じでも、利益は2倍です。
大末建設は今回、工事採算の良化を上方修正の理由に挙げています。
② 設計変更への対応が進んだ
建設工事では、途中で設計や仕様が変更されることがあります。
追加工事などに伴う費用について、発注者との調整が進めば、当初の見込みより利益が改善する場合があります。
ただし、今回の利益増加のうち、設計変更への対応が何億円分に相当するかは公表されていません。
③ 物価上昇への対応が進んだ
建設業では、資材費や人件費、外注費の上昇が利益を圧迫します。
会社は物価上昇などへの対応が進んだことも説明しています。
コスト管理や価格面での調整が進んだ可能性がありますが、具体的な内訳までは確認できません。
ただし、利益改善は上期に集中している
ここは見逃せない点です。
| 営業利益予想 | 修正前 | 修正後 |
|---|---|---|
| 上期(4~9月) | 31.1億円 | 46.1億円 |
| 下期(10~3月)※ | 26.4億円 | 24.4億円 |
| 通期 | 57.5億円 | 70.5億円 |
※下期は通期予想から上期予想を差し引いた計算値です。
上期は15億円の上方修正ですが、通期では13億円の上方修正にとどまります。
つまり、下期の営業利益予想は従来より2億円低くなっています。
これは必ずしも悪い材料ではありません。ただし、上期の好調さが、そのまま下期にも続くとは限らないことを示しています。
🏗️ 今後も利益は伸びる?競合企業と比較
今回の利益改善を評価するには、将来の仕事がどれだけ確保されているかも重要です。
大末建設の2026年3月期の受注高は約1,543.6億円、期末の繰越工事高は約1,799.4億円でした。
繰越工事高とは、すでに受注していて、これから工事を進めて売上に計上していく仕事の金額です。
将来の売上につながる仕事を確保している点はプラス材料です。
ただし、受注残高が多いことと、その工事で高い利益率を確保できることは別問題です。
同規模の建設会社と比べると?
2027年3月期の会社予想を比較します。
| 企業 | 売上高予想 | 予想営業利益率 |
|---|---|---|
| 大末建設 | 1,001億円 | 7.04% |
| 松井建設 | 960億円 | 約5.63% |
| 若築建設 | 1,160億円 | 約6.12% |
| 淺沼組 | 1,755億円 | 約4.43% |
大末建設は、今回比較した企業の中では予想営業利益率が最も高くなっています。
ただし、各社で建築・土木の構成や工事内容が異なるため、利益率だけで経営力の優劣は決められません。
また、競合企業にも、価格転嫁や採算を重視した受注によって利益率を改善する動きが見られます。
つまり、大末建設の利益改善には、会社独自の取り組みと建設業界に共通する変化の両方が影響している可能性があります。
来期以降の見通しは?
大末建設は、2030年度に売上高1,400億円、営業利益84億円を目標としています。
一方、今回の修正後の営業利益率7.04%は、2030年度目標から計算される約6.0%を上回ります。
このことから、今回の高い利益率が将来も続くと決めつけることはできません。
また、2027年3月期の売上高予想1,001億円は、前期実績約1,055.5億円より約5.2%少ない水準です。
今回は売上高の大幅成長ではなく、採算改善によって利益を増やす局面として捉えるのが適切でしょう。
💰 増配と株価評価|どこまで好材料?
今回、大末建設は年間配当予想を186円から234円へ、48円増額しました。
10月15日の終値3,355円を基準にすると、修正後の年間予想配当利回りは約6.97%です。
これは今回比較した松井建設、若築建設、淺沼組の予想配当利回りを上回る水準です。
さらに、修正後の予想EPS(1株当たり利益)は約467円。10月15日終値で計算した予想PERは約7.2倍になります。
つまり、今回のIRによって、発表前の株価が利益面でも配当面でも相対的に低く見える状況になりました。
では、株価が上昇すると、この魅力はどう変わるのでしょうか。
| 仮の株価 | 15日終値比 | 予想PER | 年間予想配当利回り |
|---|---|---|---|
| 3,355円 | 変化なし | 7.2倍 | 6.97% |
| 3,700円 | +10.3% | 7.9倍 | 6.32% |
| 3,900円 | +16.2% | 8.4倍 | 6.00% |
| 4,000円 | +19.2% | 8.6倍 | 5.85% |
| 4,100円 | +22.2% | 8.8倍 | 5.71% |
※修正後の予想EPS約467円、年間配当予想234円から計算した試算です。株価の適正水準を示すものではありません。
株価4,000円でも、まだ割安なの?
仮に株価が4,000円まで上昇しても、予想PERは約8.6倍、年間予想配当利回りは約5.85%です。
数字だけを見ると、引き続き魅力を感じる投資家がいても不思議ではありません。
ただし、PERが低いから必ず株価が上がるわけではありません。
今回の利益改善は上期に集中しています。来期以降の利益が今回の予想ほど高くならなければ、現在のPERは実際の収益力を十分に表していない可能性があります。
また、配当も将来にわたって234円が保証されているわけではありません。
増配の魅力にも注意点がある
今回の年間配当234円には、すでに権利確定日を過ぎた中間配当117円が含まれています。
そのため、10月16日に株式を購入しても、今期の年間配当234円をすべて受け取れるわけではありません。
残る期末配当予想は117円です。
年間配当利回り6.97%と、明日購入して今期受け取れる配当は別の話なのです。
J-SCFIはどう評価する?
今回の上方修正と増配は、10月15日の終値3,355円に対して、株価を押し上げる理由になり得ると考えます。
特に、株価が3,900~4,000円程度まで上昇しても、修正後PERは8倍台にとどまります。
一方で、上期に集中した利益改善が今後も続くかどうかは、まだ確認できません。
そのため、増配と利益改善を強いプラス材料として評価しつつ、今回の数字だけで大幅上昇がどこまでも続くとは考えない、というのがJ-SCFIの見方です。
🗳️ あなたは明日の株価をどう予想しますか?
ここまでの材料を整理すると、大末建設には営業利益の上方修正、増配、自己株式取得という好材料があります。
一方で、下期の利益見通しや、利益率改善の持続性には確認したい点も残っています。
10月16日(金)の終値はどうなると思いますか?
投票の選択肢は次の7つです。
10月16日(金)の終値は、10月15日の終値3,355円と比べてどうなると思いますか?
- +20%以上 (100%, 1 票)
- +15%以上~+20%未満 (0%, 0 票)
- +10%以上~+15%未満 (0%, 0 票)
- +5%以上~+10%未満 (0%, 0 票)
- 0%以上~+5%未満 (0%, 0 票)
- -5%以上~0%未満 (0%, 0 票)
- -5%未満 (0%, 0 票)
投票人数: 1
投票したら、J-SCFIの予想と比べてみてください。
🎯 J-SCFIの予想|明日の株価は上昇すると予想
今回のJ-SCFIは、上昇を予想します。
| 予想項目 | J-SCFI予想 |
|---|---|
| 基準株価 | 3,355円(10月15日終値) |
| 予想方向 | 上昇 |
| 中心予想 | +15.0% |
| 中心株価 | 約3,858円 |
| 想定レンジ | +10%~+20% |
| 想定株価 | 約3,691~4,026円 |
なぜ+15%を中心に考えたの?
最大の理由は、今回の発表が単なる売上高の上方修正ではなく、利益率の改善を伴っていることです。
営業利益率は約5.84%から7.04%へ改善する見込みで、修正後の利益を基にしたPERも約7.2倍にとどまります。
加えて、年間配当の48円増額は、株主還元を重視する投資家にとって注目材料です。
仮に株価が3,858円程度まで上昇した場合、修正後PERは約8.3倍、年間予想配当利回りは約6.1%です。
一方、利益改善が上期に集中していることや、来期以降の採算が未確定であることから、上昇率を無制限に大きく見積もることは避けました。
このため、J-SCFIでは+15%を中心に、+10~20%を想定レンジとしました。
これは統計的に算出した確率区間ではなく、企業分析に基づく検証用の予想です。
🌙 参考|夜間PTSはどう動いている?
提供いただいたPTS画面では、10月15日20時54分時点で次の価格が確認されています。
| 項目 | PTS参考情報 |
|---|---|
| PTS株価 | 3,980円 |
| 東証終値との差 | +625円 |
| 上昇率 | +18.63% |
| 表示出来高 | 27,400株 |
この時点のPTSは、J-SCFIの中心予想+15%より強い反応となっています。
ただし、PTSは通常の東証市場と参加者や取引量が異なるため、その価格が翌日の終値になるとは限りません。
今回は特別検証です。 すでにPTSを確認した後に暫定予想を作成しているため、完全に独立した事前予想とは区別します。
今後の通常運用では、企業分析による予想を先に確定し、その後でPTSを参考情報として紹介します。PTSに合わせてJ-SCFI予想を変更することはしません。
📚 今日の学び|好材料の大きさだけでは株価は決まらない
今回の大末建設から学べることは、売上高の伸びと利益の伸びは必ずしも一致しないという点です。
建設会社では、工事の採算やコストへの対応が改善すると、売上高があまり増えなくても利益が大きく伸びる場合があります。
しかし、株価を考えるときには、その利益改善が続くかどうかも重要です。
また、今回のように増配が発表されても、株価が上昇すれば配当利回りは低下します。
企業の業績、将来の収益力、株主還元、現在の株価評価。これらを組み合わせて考えることが、予想を作る第一歩です。
明日の答え合わせでは、読者予想、J-SCFI予想、PTS参考価格、実際の終値を比較します。
予想が当たったかどうかだけでなく、市場が何を評価した可能性があるのかを一緒に考えていきましょう。
参考資料
- 大末建設「業績予想及び配当予想の修正に関するお知らせ」(2026年10月15日)
- 大末建設「自己株式の取得および自己株式の買付けに関するお知らせ」(2026年10月15日)
- 大末建設 2026年3月期決算資料・決算説明資料
- 松井建設、若築建設、淺沼組の公表業績予想
- 2026年10月15日の株価情報および提供いただいたPTS画面
※この記事は投資初心者向けの学習・検証を目的としています。特定銘柄の売買を推奨するものではありません。株価は予想と異なる動きをする場合があり、投資判断はご自身の責任でお願いいたします。