10月7日の取引終了後、ツルハホールディングス(3391)が2027年2月期の上期決算を発表しました。
目を引くのは、上期の経常利益が前年同期比90.3%増という数字です。
かなり大きな増益です。
でも、今回のツルハHDは数字だけを見ても、本当の姿がなかなか見えてきません。
なぜ、利益がこれほど増えたのでしょうか?
そして、この成長はこれからも続くのでしょうか?
一つずつ確認しながら、明日の株価がどうなりそうか、一緒に考えていきましょう。
📊 経常利益90%増。今回の決算は何が良かった?
まずは、今回の決算で重要な数字だけを確認します。
2027年2月期上期の経常利益は、
548.5億円
でした。
前年同期比では、
+90.3%
です。
通期の会社予想981億円に対する進捗率も、
55.9%
まで来ています。
直近3か月の6~8月期だけを見ても、経常利益は前年同期比**+93.3%**でした。
数字だけを見ると、かなり強い決算です。
さらに重要なのが、会社が想定していた上期計画との比較です。
上期の経常利益計画は約519億円でした。
それに対して実績は548.5億円。
会社計画を約29.5億円上回りました。
「前年より増えた」だけではなく、会社自身が考えていた数字よりも利益が出ています。
では、なぜこれほど利益が増えたのでしょうか?
今回の場合、前年と単純に比べるだけでは分かりません。
大きな理由があります。
🤝 なぜ90%も増えた?ウエルシアとの統合を考えよう
ツルハHDは2025年12月、ウエルシアホールディングスとの経営統合を行いました。
そのため、今回の「前年同期比+90.3%」には注意が必要です。
前年とは、会社の規模そのものが違うからです。
では、そもそもなぜ2社は統合したのでしょうか?
単に「日本最大のドラッグストアを作るため」ではありません。
統合の大きな狙いは、規模を実際の競争力と利益につなげることです。
たとえば、
仕入れ条件の改善、共同調達、PB商品の強化、物流効率化、調剤事業、店舗開発、システムや顧客データの活用。
別々に行っていたことを一緒にすることで、新しい利益を生み出そうとしています。
では、本当に効果は出始めているのでしょうか?
今回、その答えになる数字が出てきました。
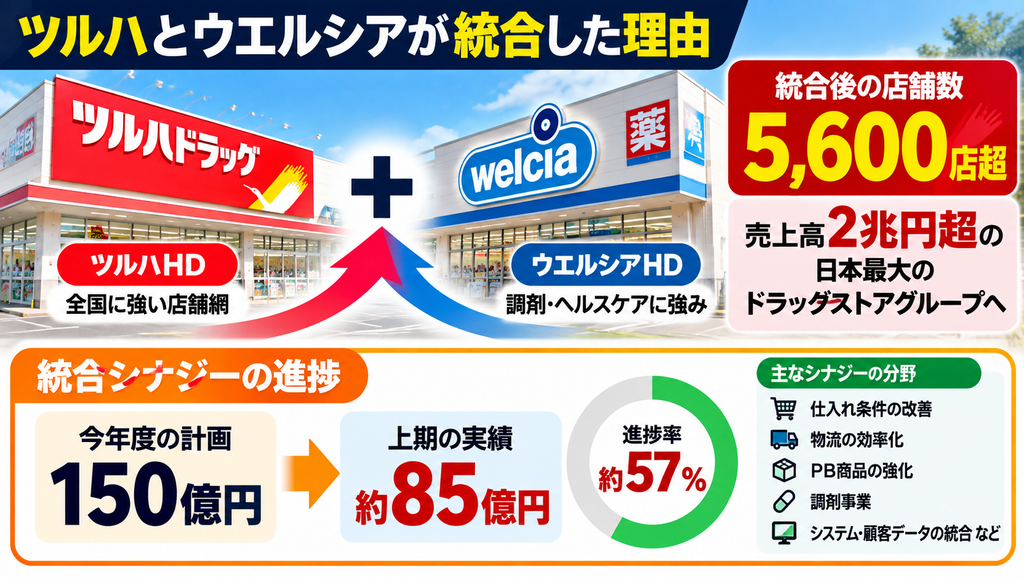
上期の統合シナジーは約85億円。
今年度のシナジー計画は年間150億円です。
つまり半年で、
約57%
まで進んだことになります。
特に現時点では、巨大な店舗網を背景とした仕入れ条件の改善など、バイイングパワーを生かした効果が利益に現れ始めています。
5,600店を超える巨大グループになった意味が、少しずつ数字に表れ始めたとも考えられます。
ただし、ここで「統合は成功した」と判断するのはまだ早そうです。
PB、物流、システム、店舗網の最適化など、統合効果をさらに広げる取り組みはこれからも続きます。
つまり今は、
「統合が完成した」
というより、
「統合効果が出始めた」
段階と考えた方がよさそうです。
🏪 5,600店を超えれば安心?ドラッグストアは競争の時代へ
ここで、もう一つ考えたいことがあります。
最近、街を見ているとドラッグストアの新しい店舗をよく見かけませんか?
実際、日本のドラッグストア市場は拡大を続けています。
業界の年間売上高は10兆円規模に達し、店舗数も増えています。
つまり現時点では、
「店舗が増えたから、もう市場は成長できない」
と単純には言えません。
一方で、競争はかなり激しくなっています。
ツルハ+ウエルシアだけではありません。
マツキヨココカラは都市部、化粧品、PBなどに強みがあります。
スギHDは調剤を強化しながら積極的に出店しています。
コスモス薬品は食品を武器に低価格型の大型店舗を広げています。
各社の戦い方は違います。
だからこれからは、
「ドラッグストア市場が成長するか」
だけではなく、
「成長する市場の中で、どの会社が顧客を取るのか」
を見る必要がありそうです。
そして、ツルハにも気になる数字があります。
統合前のツルハグループの3~8月累計では、
既存店売上 +1.5%
でした。
ただし中身を見ると、
客数 -2.4%
客単価 +4.0%
です。
売上が増えていても、お客さんそのものが増えているわけではありません。
さらに今上期のグループ全体では、
新規出店53店に対して、閉店77店。
店舗数は純減しています。
これは必ずしも悪いことではありません。
競争が激しくなる中で、不採算店を閉めながら店舗網を組み直している可能性もあります。
ただ、
「5,600店あるから、これからも自然に成長できる」
とは考えない方がよさそうです。
巨大になった店舗網を、どれだけ効率よく利益へ変えられるか。
ここが今後のツルハHDを見る重要なポイントになりそうです。
🤔 上期は好調。それでも、なぜ通期予想を上げなかった?
今回、少し気になるところがあります。
上期経常利益は会社計画を約29.5億円上回りました。
それでも会社は、通期の経常利益予想を、
981億円
のまま据え置きました。
「上期がこんなに良かったのに、なぜ上方修正しないの?」
と思いますよね。
ここは下期まで分けて考えると少し見えてきます。
通期981億円から上期実績548.5億円を引くと、下期に必要な経常利益は、
約432.5億円
です。
もともと会社が想定していた下期の経常利益は約462億円でした。
つまり上期が計画を上回ったことで、
下期は当初計画より約30億円少なくても、通期981億円に届く
状態になりました。
通期予想を据え置いたからといって、すぐに「会社が下期を悲観している」とは言えません。
上期で作った上振れ分を、下期の余裕として残したとも考えられます。
一方で、統合はまだ途中です。
巨大な2社を一つにしていく過程では、システムや店舗、商品政策などにも不確定要素があります。
会社が慎重に見ている可能性も考えておきたいところです。
👀 「良い決算」と「期待以上の決算」は同じ?
では、市場は今回の決算をどう見そうでしょうか?
ここが明日の株価を考えるうえで重要です。
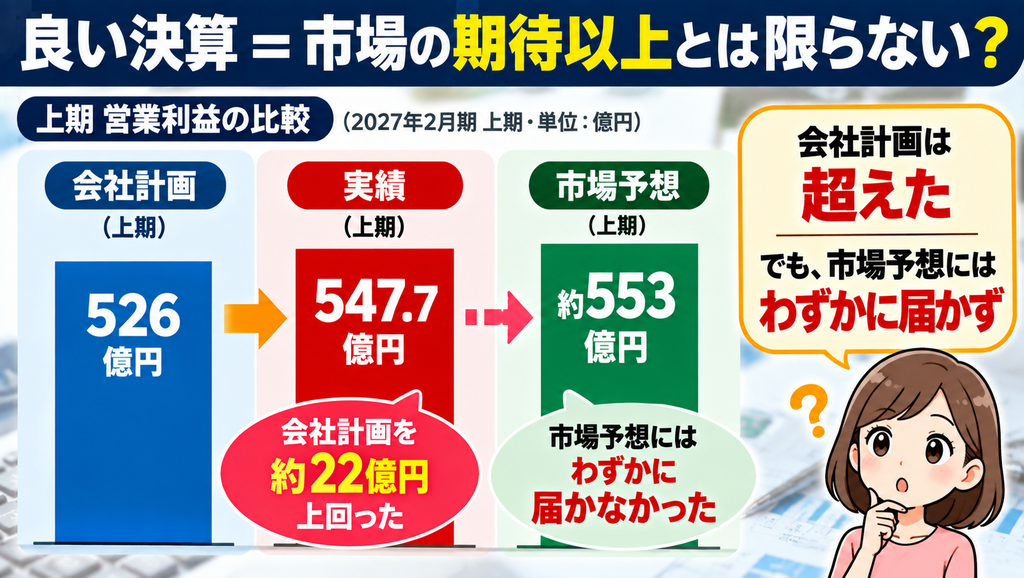
上期営業利益の実績は、
547.7億円
でした。
会社計画526億円は上回っています。
ところが、市場コンセンサスは約553億円でした。
つまり、
会社予想 → 上回った
市場予想 → わずかに届かなかった
ということです。
通期でも似ています。
会社の経常利益予想は、
981億円
なのに対して、市場コンセンサスは約、
1,006億円
です。
市場はすでに、
「会社予想よりもう少し利益が出るのでは?」
と期待していたことになります。
ここが大切です。
今回の決算は、
「良い決算だったか?」
と聞かれれば、上期計画を上回り、統合シナジーも進んだ決算です。
でも、
「市場が考えていた以上の決算だったか?」
となると、少し答えが変わります。
市場予想を大幅に超えるサプライズ決算ではありません。
株価は「前年より良かったか」だけでなく、
「投資家が期待していた数字より良かったか」
でも動きます。
今回のツルハHDを見るうえで、ここはかなり重要です。
📈 決算前の株価とPTSはどうだった?
10月7日のツルハHDは、
2,085円
で取引を終えました。
前日比では、
-39.5円(-1.86%)
です。
少なくとも決算当日に、好決算期待で大きく買い上げられて発表を迎えた形ではありません。
さらに今年全体を見ると、年初来高値は2,993円、安値は1,889円。
現在の2,085円は、年初来高値からかなり下の水準です。
つまり今回の好決算を前に、株価が高値圏まで買い上げられていたわけでもありません。
そして決算発表後のPTSでは、17時台に2,160~2,170円前後まで上昇しています。
東証終値2,085円から見ると、およそ+4%前後です。
J-SCFIではPTSを、
「市場の最初の一票」
として見ています。
明日の答えではありません。
ただ、今回の決算を最初に読んだ投資家が、少なくとも現時点ではプラス方向で反応していることは確認できます。
では、ここまでの材料を一度整理しましょう。
⚖️ ここまでの材料から、あなたはどう予想する?
🌷 明日にプラスになりそうな材料
上期経常利益は会社計画を約29.5億円上回りました。
統合シナジーは上期だけで約85億円。年間150億円計画に対して約57%まで進んでいます。
また、上期の上振れによって、通期計画達成に必要な下期利益には約30億円の余裕ができました。
決算当日の株価も-1.86%で、発表前に大きく買い上げられていたわけではありません。
PTSも現時点ではプラス方向です。
☁️ 気になる材料
一方、上期営業利益547.7億円は市場コンセンサス約553億円をわずかに下回りました。
通期予想も据え置きです。
会社予想981億円に対して、市場は約1,006億円の経常利益を期待しています。
さらに、統合前ツルハの既存店客数は減少しており、ドラッグストア各社との競争も続いています。
統合シナジーが今後も順調に拡大するかは、まだ確認していく必要があります。
📊 あなたは明日どうなると思いますか?
ここまでの材料から、一度予想してみましょう。
自分で考えてみたい方は、ここで投票してください。
まだ分からない方は、そのまま下のJ-SCFI予想へ進んでも大丈夫です。
あなたは、明日のツルハHD(3391)の終値をどう予想しますか?
- -1~-5% (100%, 1 票)
- +5%以上 (0%, 0 票)
- +1~+5% (0%, 0 票)
- -1~+1% (0%, 0 票)
- -5%以下 (0%, 0 票)
投票人数: 1
🔮 J-SCFIは明日どう予想する?
ここまで確認したうえで、J-SCFIでは明日のツルハHDを、
方向:上昇
と予想します。
本命レンジは、
+1.5%~+4.5%
です。
10月7日終値2,085円を基準にすると、
想定株価:約2,116円~2,179円
中心予想は、
+3.0%前後
株価では、
約2,148円
とします。
最大の理由は、+90%という増益率そのものではありません。
今回確認できた、
統合初年度のシナジーが実際に利益へ表れ始めたこと
を市場がプラスに評価すると考えました。
一方、市場コンセンサスを大幅に上回った決算ではなく、通期予想も据え置きです。
そのため、PTSで見られる+4%前後より少し慎重な+3%を中心としました。
この予想は、この記事の公開時点で固定します。
明日の朝に海外市場や先物などを見ても変更しません。
⚠️ 一番気になる想定外シナリオ
今回もっとも警戒したいのは、
高く始まったあと、上げ幅を縮めるケース
です。
PTSでは買われています。
そのため寄り付きでは統合シナジー85億円などが評価される可能性があります。
しかし、その後、
「上期営業利益は市場予想を大きく超えていない」
「通期上方修正もなかった」
という点が改めて意識されれば、買いが一巡して上げ幅を縮める可能性があります。
今回も、始値と終値の両方を確認したいところです。
📚 今回の決算から学べること
今回、一番覚えておきたいのは、
大きな増益率だけを見て決算を判断しないこと
です。
ツルハHDの経常利益は+90.3%。
この数字だけなら、
「ものすごい成長だ」
と思ってしまいます。
でも調べていくと、ウエルシアとの統合によって前年とは会社の規模そのものが変わっています。
そこで、
なぜ増えた?
を見る。
次に、
統合した目的は?
を見る。
さらに、
その効果は本当に出ている?
を見る。
そして最後に、
市場はそこまで期待していなかった?
まで確認する。
ここまで見て、初めて明日の株価を考えられます。
決算を見るときは、
「前年より何%増えた?」
だけではなく、
「なぜ増えた?」
「それは続く?」
「市場はどこまで期待していた?」
まで一緒に確認する。
これは他の銘柄の決算を見るときにも使える考え方です。
🔍 明日は一緒に答え合わせ
明日は、始値・高値・安値・終値・出来高を確認します。
特に今回は、
PTSを受けて高く始まるのか。
その後も買いが続くのか。
それとも上げ幅を縮めるのか。
を見たいと思います。
そして日経平均・TOPIX・小売セクターとも比較しながら、今回の決算を市場が実際にどう評価したのか、一緒に答え合わせしていきましょう。
※本記事は投資判断を推奨するものではありません。株式投資には価格変動リスクがあります。最終的な投資判断はご自身でお願いいたします。