J-SCFI 特別解説|2026年10月27日
サイバー攻撃によって、企業のシステムが停止する。
注文を受けられない。商品を出荷できない。取引先との連絡も滞ってしまう。
こうした被害を防ぐため、日本企業はサイバーセキュリティへの投資を増やしています。
国内のサイバーセキュリティ市場は、2026年度に2兆円を突破する見通しです。
これだけ成長する市場なら、関連企業の株式に注目したくなるかもしれません。
しかし、ここで一つ疑問が生まれます。
「市場が成長すれば、日本のセキュリティ企業はみんな儲かるの?」
実際には、日本市場で海外メーカーが強い競争力を持っています。
それでも国内には、営業利益率が40%を超える企業や、1年間で営業利益をほぼ2倍に伸ばした企業が存在します。
海外メーカーが強い市場で、なぜ日本企業は利益を生み出せるのでしょうか。
今回は国内上場企業4社を比較し、どの企業が、どの分野で、どのように利益を生み出しているのかを調べました。
さらに、投資を検討するうえで、それぞれの企業の何に注目すべきかも考えていきます。
🔐 日本のサイバーセキュリティ市場は2兆円へ
2026年6月3日、矢野経済研究所は国内サイバーセキュリティ市場に関する調査結果を公表しました。
| 年度 | 国内市場規模 | 前年度比 |
|---|---|---|
| 2025年度 | 1兆9,471億円 | +9.2% |
| 2026年度 | 2兆1,220億円 | +9.0% |
※2025年度は見込値、2026年度は予測値。事業者売上高ベース。
2026年度には、国内市場が2兆円を超えると予測されています。
なぜ、ここまで需要が増えているのでしょうか。
大きな理由は、サイバー攻撃が企業の経営そのものを脅かすようになっていることです。
以前は、セキュリティ対策を「情報システム部門の費用」と考える企業もありました。
しかし、現在は状況が変わっています。
クラウドサービスの利用やリモートワークが広がり、企業が守らなければならない情報やシステムも増えました。
さらに、サイバー攻撃によって事業が停止すれば、売上だけでなく、顧客や取引先からの信用にも影響します。
そのため、セキュリティ対策は、企業が事業を続けるための重要な投資になっています。
市場の成長は、企業にとって事業機会が増えていることを意味します。
しかし、それだけで関連企業すべての利益が増えるわけではありません。
企業がセキュリティ予算を増やしたとき、そのお金はどこへ向かうのでしょうか。
海外メーカーの製品でしょうか。
日本企業の製品でしょうか。
それとも、製品を導入したり、運用したりするサービスでしょうか。
そして、売上を獲得した企業は、どれだけ利益を残せるのでしょうか。
成長市場を見つけることと、その市場で利益を生み出す企業を見つけることは別です。
まず、日本市場の競争構造から確認していきましょう。
🌍 なぜ日本市場では海外メーカーが強いのか?
日本の企業が使っているパソコンや業務システムを想像してみてください。
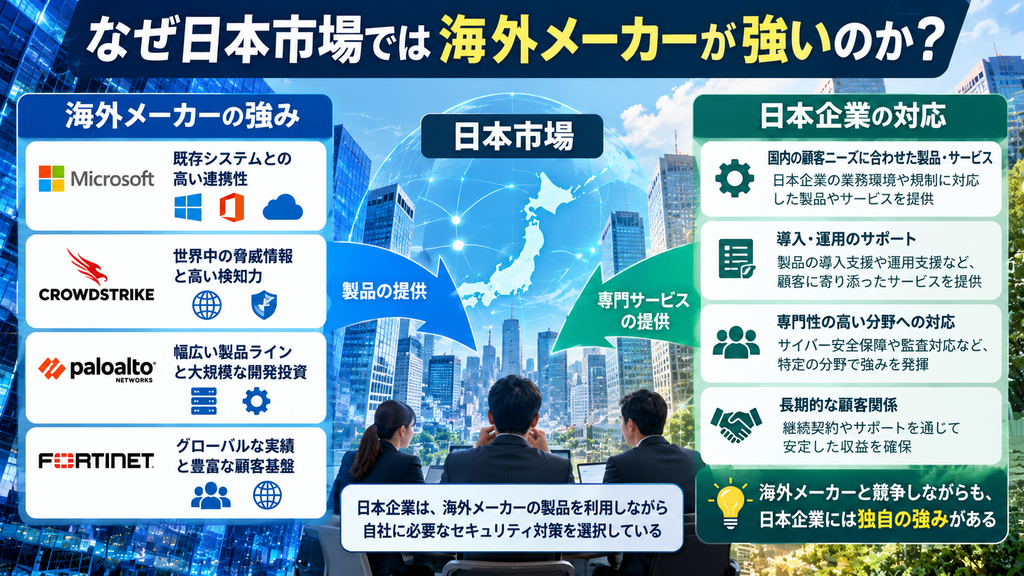
Windowsを利用し、Microsoft 365でメールや資料を管理している企業は少なくありません。
こうした企業がセキュリティ製品を選ぶとき、何を重視するでしょうか。
もちろん、攻撃を防ぐ性能は重要です。
しかし、それだけではありません。
「今使っているシステムと、簡単に連携できるか」
これも大切な判断材料です。
例えば、MicrosoftはWindowsやMicrosoft 365だけでなく、端末の保護、認証管理、セキュリティ情報の分析など、幅広い製品を提供しています。
企業にとっては、複数の機能をまとめて管理できることが魅力になります。
また、海外メーカーには、世界中の顧客から集まる脅威情報や、大規模な研究開発への投資を活用できる企業もあります。
このような背景から、日本企業が海外メーカーと正面から競争することは、簡単ではありません。
海外メーカーの日本国内シェアは?
今回、海外メーカー各社の国内シェアについても確認しました。
ただし、Microsoft、CrowdStrike、Palo Alto Networksなどについて、国内セキュリティ市場全体の売上高シェアと、その前年比を同じ条件で比較できる公開データは確認できませんでした。
セキュリティ市場には、端末保護、ネットワーク防御、クラウド対策、メール対策など、さまざまな分野があります。
ある分野でシェアが高いからといって、市場全体でも同じシェアを持っているとは限りません。
そのため、今回は根拠が確認できないメーカー別シェアを掲載しません。
重要なのは、海外メーカーが企業のIT基盤に深く関わり、セキュリティ製品の選定にも影響を与えているという点です。
では、そのような市場で、日本企業はどのように利益を生み出しているのでしょうか。
📊 実際に利益を上げている日本企業4社
今回取り上げるのは、事業の特徴が異なる4社です。
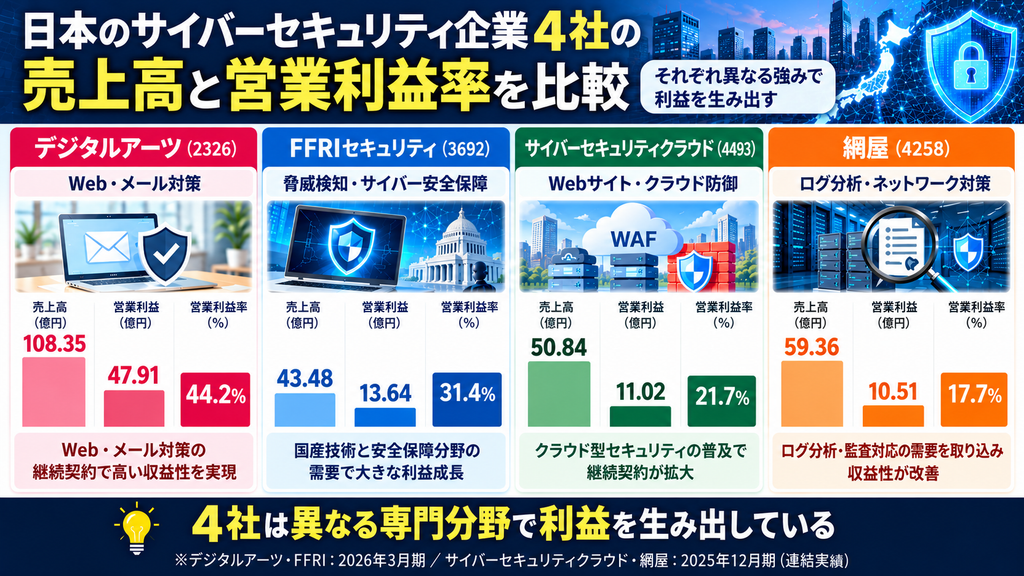
まず、直近の通期決算を比較してみましょう。
| 企業 | 証券コード | 得意分野 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|---|---|
| デジタルアーツ | 2326 | Web・メール対策 | 108.35億円 | 47.91億円 | 44.2% |
| FFRIセキュリティ | 3692 | 脅威検知・サイバー安全保障 | 43.48億円 | 13.64億円 | 31.4% |
| サイバーセキュリティクラウド | 4493 | Webサイト・クラウド防御 | 50.84億円 | 11.02億円 | 21.7% |
| 網屋 | 4258 | ログ分析・ネットワーク対策 | 59.36億円 | 10.51億円 | 17.7% |
※デジタルアーツとFFRIセキュリティは2026年3月期、サイバーセキュリティクラウドと網屋は2025年12月期の連結実績。営業利益率は表示数値から計算した概数です。
営業利益率とは?
営業利益率は、売上高に対して本業の利益がどれだけ残ったかを示す指標です。
例えば、営業利益率が40%なら、売上100円に対して営業利益が40円残る計算です。
今回の4社では、デジタルアーツが44.2%と最も高い利益率でした。
一方、網屋の営業利益率は17.7%です。
ただし、これだけで「デジタルアーツが最も良い投資先」とは判断できません。
企業によって事業内容や成長段階が違うからです。
ここからが今回の重要な分析です。
なぜ、これらの企業は海外メーカーが強い市場で利益を生み出せているのでしょうか。
💰 海外メーカーが強くても、日本企業はなぜ利益を生み出せるのか?
デジタルアーツ|Web・メール対策で高い利益率を実現
デジタルアーツの主力製品は、Webフィルタリングの「i-FILTER」と、メールセキュリティの「m-FILTER」です。
Webフィルタリングとは、危険なWebサイトへのアクセスなどを制御する仕組みです。
メールセキュリティは、不審なメールや情報漏えいなどへの対策を行います。
この分野には海外メーカーの製品もあります。
それでも、デジタルアーツは2026年3月期に44.2%という高い営業利益率を実現しました。
なぜ利益率が高いのでしょうか。
注目したいのは、一度導入した製品を顧客が継続して利用する仕組みです。
企業は、Webやメールの安全対策を毎年必要とします。
製品の継続契約が積み上がれば、すべての売上を毎年新規顧客の獲得だけに頼る必要はありません。
また、ソフトウェアは、同じ製品を多くの顧客に提供できるという特徴があります。
開発やサポートには費用がかかりますが、顧客が増えるたびに、同じ割合で費用が増えるとは限りません。
こうした事業構造が、高い利益率を支える要因の一つと考えられます。
海外メーカーの影響は受けないのでしょうか。
影響は受けます。
MicrosoftなどもWeb・メールに関するセキュリティ機能を提供しているためです。
ただし、海外クラウドの普及が必ずしも不利になるとは限りません。
Microsoft 365を利用する企業でも、追加のメールセキュリティ対策を必要とする場合があります。
つまり、海外メーカーと競争する一方で、海外製品の利用企業に自社製品を販売する機会もあります。
デジタルアーツの強みは、Web・メール対策という専門分野で継続的な収益を獲得し、高い利益率を実現していることです。
投資家としては、今後も高い利益率を維持できるか、既存顧客の継続利用や製品の販売動向を確認したい企業です。
FFRIセキュリティ|国産技術とサイバー安全保障で利益成長
FFRIセキュリティは、マルウェアなどの脅威を検知・分析する技術を持つ企業です。
同社の特徴は、一般企業向けのセキュリティ製品だけでなく、サイバー安全保障に関連する事業も展開していることです。
例えば、官公庁や防衛産業などに関わる調査、研究、分析、教育といった仕事です。
なぜ海外メーカーだけでは対応しきれないのでしょうか。
一般企業がパソコンを守る製品を選ぶ場合、海外メーカーの製品も有力な選択肢です。
しかし、サイバー安全保障に関わる仕事では、求められるものが異なる場合があります。
製品の性能だけでなく、国内での研究開発能力、専門人材、機密情報の取り扱い、顧客との信頼関係などが重要になるからです。
海外製品を購入するだけでは解決できない課題に対応できることが、同社の事業機会につながっています。
もちろん、国産企業だから必ず受注できるという意味ではありません。
専門技術や実績が評価されることが重要です。
実際にどれだけ利益が伸びたのでしょうか。
2026年3月期の決算を見てみましょう。
| 項目 | 2025年3月期 | 2026年3月期 | 前期比 |
|---|---|---|---|
| 売上高 | 約30.39億円 | 約43.48億円 | +43.1% |
| 営業利益 | 約8.17億円 | 約13.64億円 | +67.0% |
| 営業利益率 | 26.9% | 31.4% | +4.5ポイント |
売上高が43.1%増加したのに対し、営業利益は67.0%増加しました。
売上の増加率を上回って利益が伸びています。
会社の決算説明資料では、セキュリティ製品の契約増加に加え、サイバー安全保障関連の需要拡大が増収要因として説明されています。
人件費や外注費は増加しましたが、売上拡大によって営業利益率も改善しました。
FFRIセキュリティの強みは、国産の専門技術とサイバー安全保障関連の需要を、実際の売上・利益成長につなげていることです。
投資家としては、専門案件の受注が継続するか、利益成長が続くかを確認したい企業です。
サイバーセキュリティクラウド|海外クラウドを活用して利益を生み出す
サイバーセキュリティクラウドは、WebサイトやWebサービスを攻撃から守る企業です。
主力分野の一つが「WAF」です。
WAFとは、Webサイトへの不正な通信を検知・遮断する仕組みです。
同社は「攻撃遮断くん」や「WafCharm」などのサービスを提供しています。
ここで注目したいのが「WafCharm」です。
これは、AWSなどが提供するWAFの運用を支援するサービスです。
AWS自身がWAFを提供しているのに、なぜ別のサービスが必要なのでしょうか。
WAFを導入することと、適切に運用し続けることは別だからです。
例えば、攻撃を防ぐルールを厳しく設定しすぎると、正規の利用者までWebサイトにアクセスできなくなる場合があります。
逆に、設定が緩ければ、攻撃を十分に防げないかもしれません。
企業は、こうした設定を継続的に調整する必要があります。
同社は、その運用負担を減らすサービスを提供しています。
つまり、海外メーカーの製品を便利に使えるようにすることで収益を得ているのです。
利益を生み出す仕組みは何でしょうか。
注目したいのは、継続契約による収益です。
2025年12月期の決算説明資料によると、年間経常収益を示すARRは約49.97億円となり、前期比22.0%増加しました。
ARRとは、継続契約から得られる収益を年間換算した指標です。
また、主力サービス「攻撃遮断くん」と「WafCharm」のMRRベースの解約率は、直近12か月平均でそれぞれ1.04%、0.89%でした。
これは、同社が公表している定義に基づく月次の収益解約率であり、顧客企業数の年間解約率ではありません。
継続収益の積み上がりは、事業の安定性を考えるうえで重要な材料です。
サイバーセキュリティクラウドの強みは、海外クラウドの普及を自社サービスの販売機会に変え、継続契約を積み上げていることです。
投資家としては、ARRの成長と解約率に加え、AWSなどが同様の運用機能を強化した場合でも、自社サービスが選ばれ続けるかを確認したい企業です。
網屋|ログ分析と監査の需要を利益につなげる
網屋の主力分野の一つは、ログ分析です。
ログとは、システム上で「誰が、いつ、何をしたか」などを記録したデータです。
例えば、社内の重要情報が不正に持ち出された疑いがある場合、利用記録を調べる必要があります。
また、企業はサイバー攻撃への対応だけでなく、内部統制や監査のためにも記録を管理します。
なぜ継続的な需要があるのでしょうか。
ログ管理は、一度導入すれば終わりというものではありません。
企業では日々、新しい利用記録が発生します。
また、社内のシステムが増えたり、働き方が変わったりすれば、管理対象も変化します。
そのため、継続的な記録管理や分析の需要があります。
網屋は、ログ分析製品「ALog」などを提供しています。
ただし、この分野にも海外メーカーの競合製品があります。
海外企業の影響を受けないわけではありません。
実際の利益はどう変化したのでしょうか。
2025年12月期の決算を確認してみましょう。
| 項目 | 2024年12月期 | 2025年12月期 |
|---|---|---|
| 売上高 | 約47.67億円 | 約59.36億円 |
| 営業利益 | 約5.26億円 | 約10.51億円 |
| 営業利益率 | 11.0% | 17.7% |
営業利益は前期比99.8%増加しました。
ほぼ2倍になった計算です。
営業利益率も11.0%から17.7%へ改善しています。
この数字からは、売上の拡大だけでなく、会社全体の収益性が改善したことがわかります。
ただし、利益率の改善をすべてログ分析事業だけの成果とみなすことはできません。
会社全体の事業構成や費用の変化も影響するためです。
網屋の強みは、ログ分析や監査対応など、企業が継続的に必要とする分野で売上を伸ばし、実際に利益率を改善していることです。
投資家としては、売上成長に加え、改善した利益率を維持できるかが注目点になります。
🔍 4社の利益を生み出す仕組みは、どう違うのか?
ここまで4社を調べてきました。
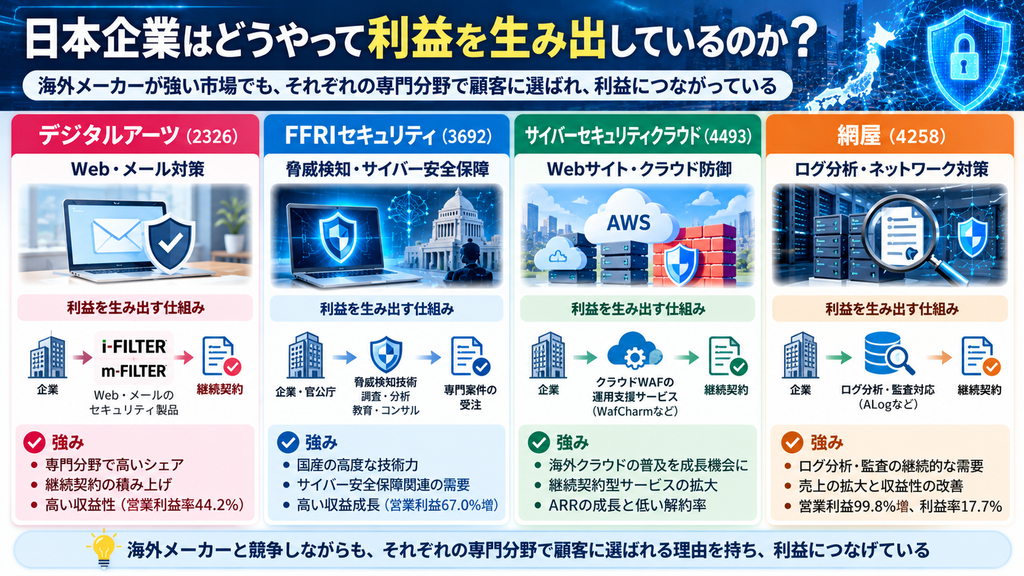
同じサイバーセキュリティ関連企業でも、海外メーカーとの関係や利益の生み出し方が違うことがわかります。
| 企業 | 利益を生み出す仕組み | 海外メーカーとの関係 | 今後確認したいこと |
|---|---|---|---|
| デジタルアーツ | Web・メール対策の継続契約と高い収益性 | 競争しながら、海外クラウド利用企業にも製品を提供 | 利益率と顧客の継続利用 |
| FFRIセキュリティ | 独自技術と安全保障関連を含む専門案件 | 一般製品では競争。国内の専門需要にも対応 | 受注の継続性と利益成長 |
| サイバーセキュリティクラウド | クラウド防御・運用支援の継続契約 | 海外クラウドを補完する | ARR、解約率、製品の競争力 |
| 網屋 | ログ分析・監査需要と収益性の改善 | 海外製品と競争する | 売上成長と利益率の維持 |
ここで、今回の調査の重要な発見があります。
日本企業が利益を生み出しているのは、海外メーカーが参入していない分野にいるからではありません。
デジタルアーツは、海外メーカーと競争しながら専門製品を販売しています。
FFRIセキュリティは、国産の研究開発能力や専門技術を必要とする案件に対応しています。
サイバーセキュリティクラウドは、海外クラウドの普及を自社サービスの成長機会に変えています。
網屋は、企業のログ管理や監査という継続的な需要を取り込んでいます。
海外メーカーが強い市場でも、顧客がお金を払う理由を持つ日本企業は、実際に利益を生み出しています。
そして、その強みが利益に結びついているかどうかは、決算で確認できます。
📈 良い企業でも、株価の評価は同じではない
ここまで、4社の事業内容と利益を比較してきました。
しかし、投資を考えるときには、もう一つ重要なことがあります。
「良い企業であること」と「現在の株価で投資を検討しやすいこと」は別だという点です。
例えば、営業利益率が高い企業でも、将来への期待によって株価が大きく上昇していれば、購入後の値動きには注意が必要です。
そこで参考になるのが、PERという指標です。
PERとは?
PERは、株価が1株当たりの利益の何倍まで買われているかを示します。
例えば、PERが20倍なら、株価は1株当たり利益の20倍ということです。
PERが60倍なら、現在の利益に対して、より高い株価が付いていることになります。
ただし、PERが高いから必ず割高、低いから必ず割安というわけではありません。
利益の成長率や安定性も考える必要があります。
今回の4社を、株価の視点から見ると?
デジタルアーツ
高い営業利益率が特徴です。
投資家としては、今後もその利益率を維持できるかが重要になります。
現在の株価を評価するときには、利益率の高さだけでなく、売上や利益の成長率も確認する必要があります。
FFRIセキュリティ
2026年3月期は営業利益が67.0%増加しました。
こうした高成長は投資家の期待を集める要因になります。
一方、株価が将来の成長を大きく織り込んでいる場合、決算が期待に届かなかったときの値動きには注意が必要です。
サイバーセキュリティクラウド
継続契約による収益の拡大が特徴です。
ARRの成長率や解約率を確認しながら、その成長に対して株価がどのように評価されているかを考える必要があります。
網屋
2025年12月期は営業利益が99.8%増加し、営業利益率も改善しました。
ただし、前年の利益水準が比較的小さい場合、増益率は大きくなりやすいという点にも注意が必要です。
今後も売上と利益を伸ばせるかを確認することが重要です。
投資判断では何を比較する?
今回の4社は、利益を生み出す仕組みが異なります。
そのため、営業利益率やPERなど、一つの指標だけで優劣を決めることはできません。
例えば、営業利益率が高い企業でも、成長が鈍化していれば、株価の評価が変わる可能性があります。
反対に、現在の利益率が比較的低くても、継続収益が増え、利益率が改善している企業には成長の余地があります。
投資家として大切なのは、企業の強みを確認したあと、その強みや成長期待が現在の株価にどの程度反映されているかを考えることです。
🎯 結論|本当に儲かるのは誰なのか?
今回、日本のサイバーセキュリティ企業4社について、得意分野、海外メーカーとの競争関係、実際の業績を調べました。
その結果、現時点で最も高い収益性を確認できたのは、デジタルアーツでした。
2026年3月期の営業利益率は44.2%。
Web・メール対策という専門分野で顧客を獲得し、継続利用してもらうことで、高い利益率を実現しています。
一方、国産技術とサイバー安全保障関連の需要を背景に、利益を大きく伸ばしたのがFFRIセキュリティです。
2026年3月期は売上高が43.1%増加し、営業利益は67.0%増加しました。
専門技術を必要とする分野で、事業の成長を実際の利益につなげています。
サイバーセキュリティクラウドは、海外クラウドの普及を自社サービスの成長につなげている企業です。
AWSなどが提供するセキュリティ機能の運用を支援し、継続契約を積み上げています。
2025年12月期のARRは前期比22.0%増加しました。
そして、今回の4社で営業利益の増加率が最も高かったのは、網屋でした。
2025年12月期の営業利益は前期比99.8%増加。
ログ分析や監査対応などの需要を取り込み、営業利益率も11.0%から17.7%へ改善しました。
4社の比較から見えた答え
| 比較の視点 | 今回の調査で注目した企業 | 確認できた結果 |
|---|---|---|
| 営業利益率が最も高い | デジタルアーツ | 44.2% |
| 国産技術・安全保障関連の成長 | FFRIセキュリティ | 営業利益+67.0% |
| 継続収益の拡大 | サイバーセキュリティクラウド | ARR+22.0% |
| 営業利益の増加率が最も高い | 網屋 | 営業利益+99.8% |
※4社の直近通期決算は決算期が異なります。営業利益率と増益率は、今回比較した4社の直近通期実績に基づきます。
そして、今回の調査で最も重要だったのは、海外メーカーが強い市場でも、日本企業には利益を生み出せる独自の分野があるという発見です。
デジタルアーツは、Web・メール対策。
FFRIセキュリティは、国産技術とサイバー安全保障。
サイバーセキュリティクラウドは、海外クラウドの運用支援。
網屋は、ログ分析と監査対応。
海外メーカーとの競争を避けているのではなく、それぞれの専門分野で顧客に選ばれる理由を持っていることが、利益につながっていました。
これが、今回の調査から得られた結論です。
投資を考えるときの注意点は?
ここまでの結論は、企業の事業内容と業績を比較した結果です。
ただし、利益を上げている企業と、現在の株価で投資しやすい企業は同じではありません。
デジタルアーツは高い営業利益率を実現していますが、海外メーカーとの競争によって将来の収益性が変化する可能性があります。
FFRIセキュリティは高い利益成長を示しましたが、案件の受注時期や政策動向によって業績が変動する可能性があります。
サイバーセキュリティクラウドは、海外クラウド事業者による機能強化が競争上のリスクになります。
網屋も、海外製品との競争や継続契約の成長鈍化には注意が必要です。
また、どの企業についても、将来の成長期待がすでに株価に織り込まれている場合があります。
企業の収益力を確認したうえで、競争環境と現在の株価を比較することが、次の投資判断につながります。
📚 今日の相場から学べること
成長産業のニュースを見たとき、何を考える?
「サイバーセキュリティ市場が2兆円を超える」
このニュースを見たとき、関連企業の株価が上がりそうだと考えるかもしれません。
しかし、今回の調査でわかったのは、市場の成長だけでは投資判断に十分ではないということです。
実際に4社を調べると、利益を生み出す仕組みには違いがありました。
デジタルアーツは、高い営業利益率。
FFRIセキュリティは、国産技術と安全保障関連の需要を背景とした利益成長。
サイバーセキュリティクラウドは、海外クラウドを補完する継続契約型サービス。
網屋は、ログ分析や監査対応の需要を取り込んだ利益率改善。
同じ成長市場に属していても、投資家が確認すべきポイントは異なります。
企業を調べるときの三つの問い
今回の4社の比較から、投資初心者にも役立つ三つの問いが見えてきました。
① その企業は、何を提供して利益を得ているのか?
製品を販売しているのか。
継続契約によって収益を得ているのか。
専門技術を必要とする案件を受注しているのか。
まず、利益が生まれる仕組みを理解します。
② なぜ顧客は、その企業を選ぶのか?
海外メーカーにも似た製品があるかもしれません。
それでも、その企業を選ぶ理由は何でしょうか。
専門技術でしょうか。
運用のしやすさでしょうか。
国内顧客の課題への対応でしょうか。
この理由を考えることが、企業の競争力を理解する第一歩になります。
③ その強みは、実際の利益と株価にどう表れているのか?
企業が説明する強みは、決算数字にも表れているでしょうか。
売上は伸びているでしょうか。
営業利益率は改善しているでしょうか。
そして、その成長期待は、現在の株価にどの程度織り込まれているでしょうか。
ここまで確認すると、企業のニュースを読む視点が変わります。
「市場が成長するから買う」ではなく、
「その市場で誰が利益を獲得し、なぜ顧客に選ばれ、その成長を株価はどう評価しているのか」
と考えられるようになるからです。
成長市場を見つけることは、投資の出発点。
その市場で実際に利益を生み出している企業を見つけ、事業の強みと株価を比較することが、次の一歩です。
参考資料
- 矢野経済研究所「サイバーセキュリティ市場に関する調査(2026年)」2026年6月3日
- デジタルアーツ「2026年3月期決算資料」「財務ハイライト」
- FFRIセキュリティ「2026年3月期決算短信」「決算説明資料」
- サイバーセキュリティクラウド「2025年12月期決算説明資料」
- 網屋「2025年12月期決算短信」「有価証券報告書」
⚠️ 投資に関する注意事項
本記事は、サイバーセキュリティ市場と関連企業の収益構造を学ぶための情報提供を目的としています。特定銘柄の購入・売却を推奨するものではありません。
市場規模には推計・予測が含まれます。また、企業の業績や株価はさまざまな要因で変動し、現在の高い収益性や利益成長が将来も続くとは限りません。
投資判断の際は、最新の決算資料、適時開示情報、株価などを確認してください。