J-SCFI初心者講座|実践編「考える投資」
30億円をかけて、新しい工場を建てる。
それなのに、株価は下落しました。
前回、あかりさんは新工場の目的や資金負担を調べるうちに、一つの疑問を持ちました。
「工場で作れる数が増えても、本当に売れるのだろうか?」
今回は、先輩との会話を通じて、設備投資が将来の利益につながる条件を考えます。
そして、工場の新設というニュースが、なぜ株価にも関係するのか。その答えを探していきましょう。
※この記事に登場する「みらい精機」は架空の企業です。投資計画、金額、販売数量、株価などは、仕組みを学ぶための架空の設定です。
☕ 先輩、私なりに調べてみました
日曜日の午前。
あかりさんは、いつものカフェで先輩と向かい合っていました。
テーブルの上には、昨夜までに調べた内容をまとめたノートがあります。
そこには、みらい精機の新工場について、次のように整理されていました。
| 調べたこと | みらい精機の計画 |
|---|---|
| 投資の目的 | 産業用ロボット向け精密部品事業の拡大 |
| 設備投資総額 | 30億円 |
| 生産能力 | 年間100万個 → 140万個 |
| 資金調達 | 自己資金10億円+借入金20億円 |
| 稼働開始予定 | 約2年後 |
先輩はノートに目を通しながら、あかりさんの説明に耳を傾けています。
以前なら、分からないことがあると先輩に答えを尋ねていたあかりさん。
今は、自分で資料を読み、疑問を見つけてから相談できるようになっていました。
みらい精機が新工場を建てるのは、産業用ロボット向けの部品需要を取り込むためです。
その目的は理解できました。
でも、工場を大きくすることが、どうやって利益の増加につながるのでしょうか。
📦 作れる数が増えても、注文は増える?
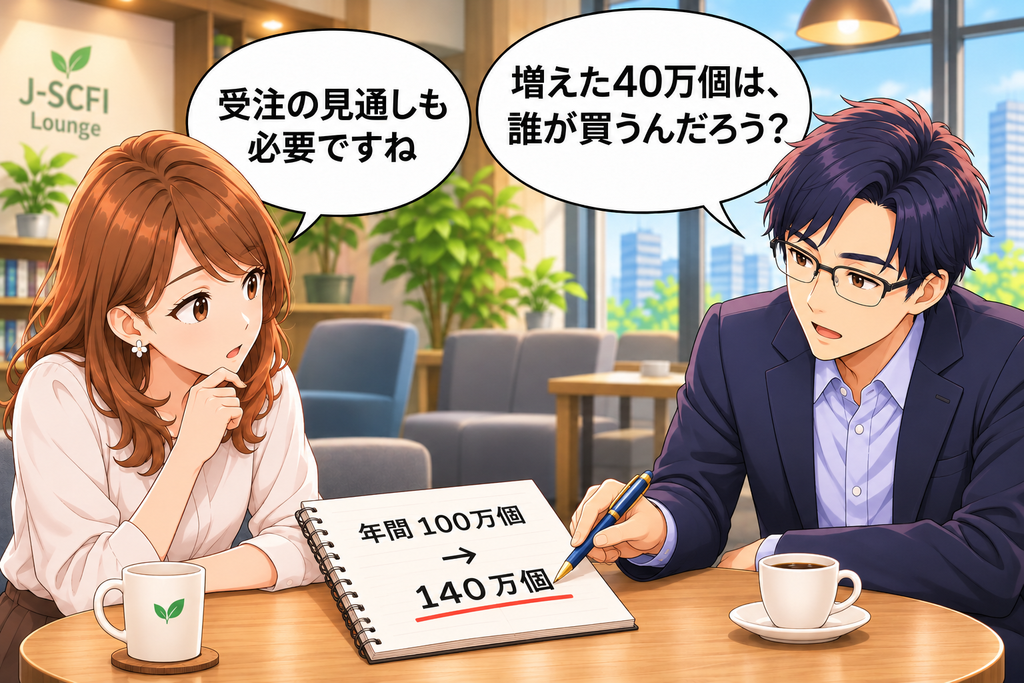
先輩が注目したのは、新工場によって増える40万個の生産能力でした。
みらい精機は、現在の年間100万個から140万個へ、生産能力を増やす計画です。
けれど、40万個多く作れるようになることと、40万個多く売れることは同じではありません。
📖 生産能力・需要予測・受注の違い
ここは、企業の設備投資ニュースを読むときに大切なポイントです。
生産能力
工場で一定期間に製造できる量です。実際に売れた数量ではありません。
需要予測
将来、どれくらいの商品が必要とされるかという見通しです。予測どおりになるとは限りません。
受注
顧客から注文を受けたことです。ただし、受注があっても、納期変更やキャンセルなどによって実際の売上が変わる場合があります。
例えば、年間40万個分の生産能力を増やしても、新しい注文が10万個分しか増えなかったらどうでしょうか。
新工場には、多くの製品を作れる余裕が残ることになります。
反対に、増産した製品への注文が十分に集まれば、新工場は売上拡大につながる可能性があります。
つまり、会社が将来の需要を見込んでいることと、その需要が実際の注文になることは別なのです。
あかりさんは、今後の受注や販売の見通しを、さらに確認する必要があると考えました。
🧮 同じ工場でも、将来の利益は変わる
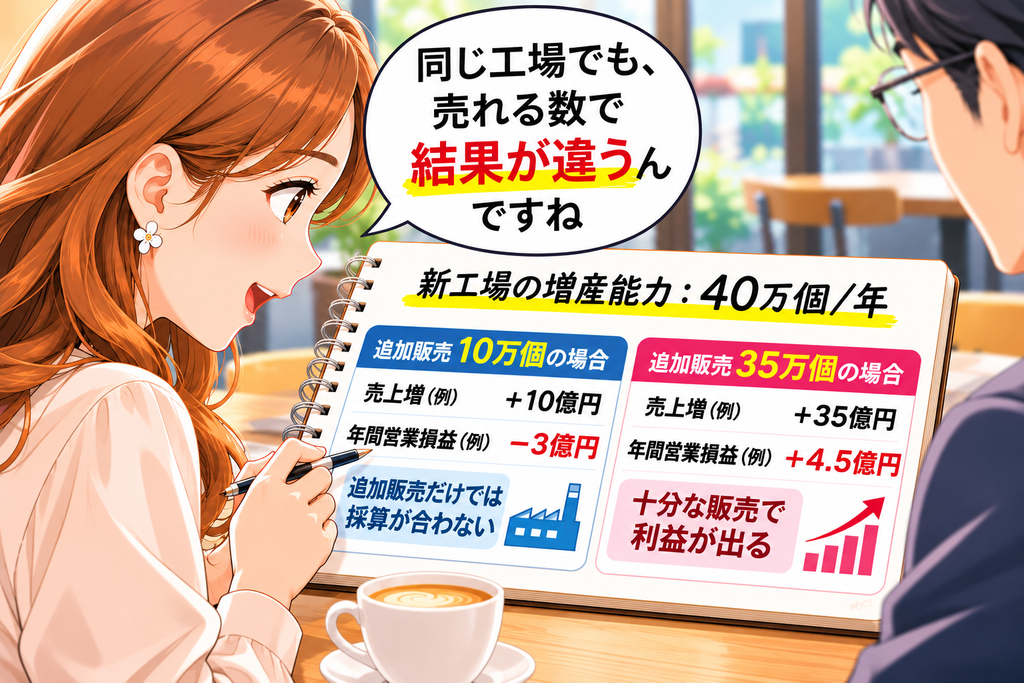
あかりさんは、ノートに二つのケースを書きました。
新工場によって増える年間生産能力は40万個。
そのうち、実際に追加販売できる数量を変えて考えてみます。
ケースA: 年間10万個を追加販売できた場合
ケースB: 年間35万個を追加販売できた場合
どちらも、同じ30億円を投資して新工場を建てるという設定です。
違うのは、追加で売れる製品の数量です。
まず、売上を比べてみましょう
今回は、精密部品1個あたりの販売価格を10,000円と仮定します。
売上は、
販売価格 × 販売数量
で求められます。
| 項目 | ケースA | ケースB |
|---|---|---|
| 追加販売数量 | 10万個 | 35万個 |
| 1個あたり価格 | 10,000円 | 10,000円 |
| 追加売上 | 10億円 | 35億円 |
同じ新工場でも、追加売上には25億円もの差が生まれました。
ただし、これはあかりさんが比較のために設定した数字です。
みらい精機が35万個の受注を確保したという意味ではありません。
そして、ここまでの計算で分かったのは売上だけです。
実際に利益がどれだけ残るかを知るには、もう一つ確認することがあります。
それが、製品を作り、工場を動かすための費用です。
💰 売上から、どれだけ利益が残る?
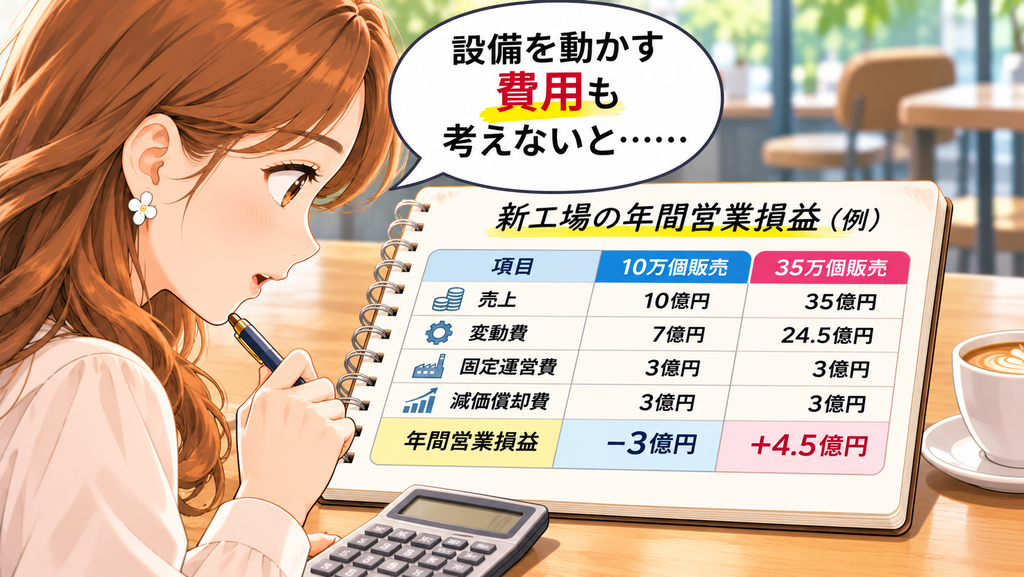
あかりさんは、第49回で学んだ「売上と利益の違い」を思い出しました。
売上が大きくても、費用が多ければ、会社に残る利益は小さくなります。
新工場の採算を考えるために、次の条件を置いてみます。
| 計算条件 | 学習用の設定 |
|---|---|
| 製品1個の販売価格 | 10,000円 |
| 製品1個あたりの変動費 | 7,000円 |
| 新工場の年間固定運営費 | 3億円 |
| 年間減価償却費 | 3億円 |
変動費とは、材料費など、製造・販売する数量に応じて変わる費用です。
固定運営費は、ここでは工場の管理・維持などにかかる年間費用として、減価償却費とは別に設定しています。
📊 10万個と35万個では、利益はいくら違う?
| 項目 | ケースA:10万個 | ケースB:35万個 |
|---|---|---|
| 売上 | 10億円 | 35億円 |
| 変動費 | 7億円 | 24.5億円 |
| 固定運営費 | 3億円 | 3億円 |
| 減価償却費 | 3億円 | 3億円 |
| 年間営業損益 | −3億円 | +4.5億円 |
※新工場による追加事業の採算を考えるための簡略モデルです。会社全体の利益を表しているわけではありません。
ケースAでは、売上10億円に対して、費用の合計が13億円です。
そのため、年間3億円の営業赤字となります。
一方、ケースBでは、売上35億円に対して、費用の合計が30.5億円です。
こちらは、年間4.5億円の営業黒字となりました。
同じ30億円の設備投資でも、実際に売れる数量によって採算は大きく変わるのです。
📖 ちょっと解説|減価償却って何?
前回、あかりさんは30億円の設備投資が、そのまますべて当期の費用になるわけではないことを学びました。
工場の建物や製造設備は、通常、何年間も使い続けます。
そこで、資産の取得費用を、使用する期間などに応じて配分する仕組みが「減価償却」です。
今回は説明を簡単にするため、30億円の投資を10年間で均等に費用配分すると仮定しました。
30億円 ÷ 10年 = 年間3億円
これが表にある減価償却費です。
実際には、建物と機械で使用する年数が異なったり、費用の計算方法が違ったりします。
また、減価償却費は、過去に投資した資産の取得額を会計上の費用に配分するものであり、毎年その金額を現金で支払うことを意味しません。
借入金の利息や返済についても、営業利益の計算や現金の動きと区別する必要があります。
何個売れれば、営業損益がゼロになる?
ここで、もう一歩考えてみましょう。
製品1個あたりの販売価格は10,000円、変動費は7,000円でした。
その差額は3,000円です。
年間の固定運営費と減価償却費は、合わせて6億円です。
6億円 ÷ 3,000円 = 20万個
つまり、今回の単純なモデルでは、年間20万個を追加販売すると、新工場の営業損益がちょうどゼロになります。
これより少なければ赤字、多ければ黒字になる計算です。
こうした利益と損失の分かれ目を「損益分岐点」といいます。
ただし、実際の会社では価格や費用が一定とは限らず、需要も変化します。
この20万個という数字も、あくまで今回の学習用の条件で計算した結果です。
あかりさんは、工場の大きさだけでなく、どの程度の数量を販売すれば採算が合うのかを考えることが重要だと気づきました。
📈 では、設備投資と株価はどうつながる?
計算結果を見ながら、あかりさんは先輩に自分の考えを説明しました。
同じ新工場でも、実際の注文や費用によって将来の利益が変わる。
それなら、設備投資の発表を聞いた投資家は何を考えているのでしょうか。
ここで、第47回で学んだ「市場の期待」が関係してきます。
株価は、工場が完成する前から動く
工場の稼働開始が約2年後でも、株価は発表直後から動くことがあります。
それは、投資家が現在の利益だけでなく、将来の業績や企業の成長力についても考えているからです。
例えば、今回の30億円の設備投資について、次のような見方が考えられます。
| 期待につながる可能性 | 不安につながる可能性 |
|---|---|
| ロボット向けの注文が増える | 十分な注文が集まらない |
| 将来の売上・利益が拡大する | 工場の費用負担が重くなる |
| 新しい収益の柱が育つ | 稼働開始が遅れる |
| 製造能力や競争力が高まる | 借入負担が増える |
ただし、これだけで株価の動きが決まるわけではありません。
もう一つ重要なのが、発表前に市場が何を期待していたかという点です。
📖 ちょっと解説|良い計画でも、株価が上がらないことがある?
例えば、投資家がみらい精機に対して、以前から大規模な成長投資を期待していたとします。
今回発表された計画が、その期待を下回る内容だった場合には、株価が下がることも考えられます。
反対に、市場が想定していなかった大きな成長機会が示されれば、将来への期待が高まる可能性があります。
これは第47回で学んだ、「会社が発表した内容」と「発表前の市場期待」を比べる考え方です。
ただし、市場にはさまざまな投資家がいるため、全員が同じ期待を持っているわけではありません。
今回のみらい精機では、発表前の市場予想を具体的な数字として設定していません。
そのため、発表翌営業日の株価が1,000円から970円へ下落した理由を、「期待外れだったから」と断定することはできません。
資金負担への懸念や、市場全体の値動きなど、ほかの要因が関係した可能性もあります。
大切なのは、株価が下がったという結果から理由を決めつけることではありません。
設備投資によって会社の将来がどう変わると市場が考えたのか。その背景を調べることです。
🌱 新工場のニュースから、会社の未来を読む
カフェを出た二人は、みらい精機の新工場建設予定地が見える道を歩いていました。
目の前には、これから建設が進む広い敷地があります。
あかりさんは、最初にこの場所を見つけた朝のことを思い出しました。
あのときは、新しい工場ができれば会社が成長するのではないかと、漠然と期待していました。
でも今は、少し違います。
会社が新工場を建てる目的。
将来の需要と注文の見通し。
新工場を動かすための費用。
そして、市場がどんな未来を期待しているのか。
設備投資のニュースには、会社の将来を考えるための手がかりがいくつもあることが分かってきました。
設備投資ニュースを読む4つの視点
これから企業の発表を読むとき、あかりさんは次の4つを確かめていくことにしました。
① 何のための設備投資?
会社は、どの事業を伸ばそうとしているのか。生産能力の増強なのか、製造効率の改善なのか。
② 将来の利益につながる?
十分な需要や受注が見込めるのか。売上だけでなく、費用や利益の変化をどう考えればよいのか。
③ 市場は何を期待していた?
発表内容は、これまでの市場期待と比べてどうなのか。新たな成長期待や不安につながる情報はあるのか。
④ その後、計画は進んでいる?
工場の完成、稼働開始、受注の増減、実際の業績などを継続して確認できるか。
設備投資は、発表された時点で成功や失敗が決まるものではありません。
その後、会社が計画をどのように実現していくかを見ていくことが大切です。
🌸 今日の学び|設備投資と株価は、なぜ関係するの?
今回の第50回を通して、あかりさんが見つけた答えがあります。
工場の新設や設備投資が株価に関係するのは、投資家がその投資によって会社の将来の売上や利益がどう変わるかを考えるからです。
さらに、その計画が発表前の市場期待と比べてどうなのかによっても、株価の反応は変わる可能性があります。
だから、工場を建てるから良い、借入金が増えるから悪い、と単純に判断することはできません。
会社が何を目指しているのか。
その未来を実現するために、どんな条件が必要なのか。
そして市場は、どのような未来を期待しているのか。
これらを一つずつ確かめることで、設備投資のニュースから、会社の将来戦略を読み解くことができます。
あかりさんは、まだ建物が完成していない新工場の予定地を静かに見つめました。
そこには、会社のこれからを考えるための、新しい手がかりがありました。
―― 第50回・完。
▶ 第50回 Part 1「新工場を建てるのに、株価が下がる?」
※Part 1の公開URLを確認してリンクを設定
▶ J-SCFI初心者講座一覧
https://richlife-lab.com/j-scfi-beginner-list/
※本講座は投資の仕組みを学ぶための教育コンテンツです。登場する企業および数値は架空のものであり、特定銘柄の売買を推奨するものではありません。