2026年10月27日(火)|今日のIR、明日の株価
10月27日、日東電工(6988)が2027年3月期の中間決算を発表しました。
売上収益は前年同期比8.7%増、営業利益は12.0%増。
さらに、増配と最大500億円の自社株買いも発表されています。
数字だけを見ると、好材料がそろった決算に感じられます。
しかし、決算を読むときに大切なのは、利益が増えたという結果だけではありません。
「なぜ利益が増えたのか」「その成長は今後も続くのか」
この2つを確認することで、決算の見え方が変わってきます。
今回の日東電工には、その違いを理解するための重要な数字が隠れていました。
明日の株価を考える前に、まずは決算の中身を一緒に確認してみましょう。
📢 日東電工は何を発表した?
中間決算は増収増益
日東電工が発表した2026年4〜9月期の業績は、次のとおりです。
| 項目 | 中間期実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 5,584億円 | +8.7% |
| 営業利益 | 1,058億円 | +12.0% |
| 税引前利益 | 1,064億円 | +11.8% |
| 親会社帰属利益 | 765億円 | +11.0% |
前年同期と比較すると、売上も利益も増えています。
ただし、ここで一つ確認しておきたいことがあります。
7月時点で会社が見込んでいた中間期の営業利益は1,080億円でした。
今回の実績は1,058億円です。
つまり、前年より利益は増えたものの、会社自身が予想していた水準には約2%届きませんでした。
また、通期営業利益予想の2,000億円は据え置かれています。
増収増益という結果は評価できますが、会社予想との比較では慎重に見る必要があります。
増配と最大500億円の自社株買い
今回、日東電工は株主還元の強化も発表しました。
年間配当予想は、従来の64円から72円に増額されます。
増配率は12.5%です。
さらに、新たに最大500億円の自社株買いを実施する方針です。
| 項目 | 発表内容 |
|---|---|
| 取得金額の上限 | 500億円 |
| 取得株数の上限 | 1,700万株 |
| 発行済み株式数に対する割合 | 2.58% |
| 取得予定期間 | 2026年11月4日〜2027年3月24日 |
自社株買いとは、会社が自社の株式を買い戻すことです。
株式数の減少による1株当たり利益の改善や、株式需給の改善への期待から、株価を支える材料になる場合があります。
ただし、500億円は取得金額の上限であり、全額の買い付けが保証されているわけではありません。
また、日東電工は以前から株主還元に積極的な企業です。
そのため、今回の発表が市場の期待をどれほど上回ったかも重要になります。
🏭 成長している商品と減速している商品
日東電工は、粘着テープやフィルム、半導体・電子機器向けの機能性材料などを製造する企業です。
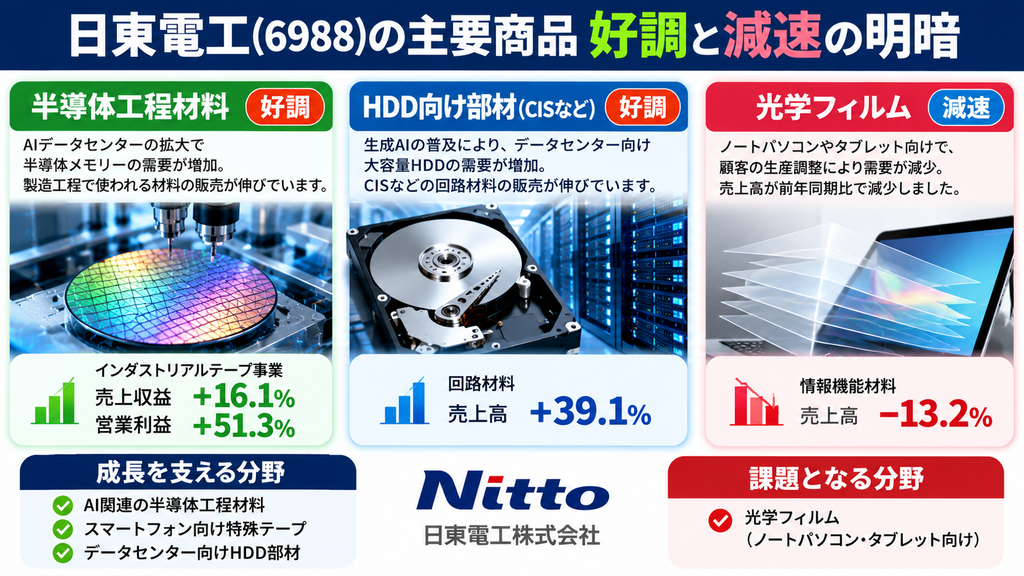
今回の決算では、好調な商品と減速している商品がはっきり分かれました。
AI関連の半導体工程材料が好調
インダストリアルテープ事業は、売上収益が前年同期比16.1%増、営業利益が51.3%増となりました。
特に好調だったのが、半導体の製造工程で使われる材料です。
AIデータセンターの拡大によって、半導体メモリーなどの需要が増えています。
半導体の生産が増えれば、その製造工程で使われる材料にも需要が広がります。
日東電工はAIサービスを直接提供する会社ではありません。
AI関連機器の製造を、材料面から支える企業です。
スマートフォン向け特殊テープも成長
スマートフォンのバッテリー固定などに使われる電気剥離テープも好調でした。
採用される機種が増えたことで、需要が拡大しています。
ここで注目したいのは、スマートフォン市場全体の販売台数が大きく伸びなくても、日東電工の材料を採用する機種が増えれば、売上拡大につながる可能性があることです。
データセンター向けHDD部材も好調
大容量ハードディスクドライブ(HDD)に使われるCISという回路部材も好調でした。
生成AIの普及によって大量のデータを保存する需要が増え、関連部材の販売が伸びています。
このCISや高精度基板などを含む回路材料の売上高は、前年同期比39.1%増加しました。
ただし、CIS単独の売上高や、AI関連商品が会社全体の売上に占める割合は、今回の決算資料では開示されていません。
一方、光学フィルムは減速
すべての商品が好調だったわけではありません。
ノートパソコンやタブレット向けの光学フィルムは、顧客の生産調整によって需要が減少しました。
その影響などから、情報機能材料の売上高は前年同期比13.2%減少しています。
成長している商品がある一方で、需要が減少している商品もある。
会社全体の業績を考えるときには、両方を確認する必要があります。
🔍 営業利益は増えた。でも、その理由は?
ここからが、今回の決算で特に注目したい部分です。
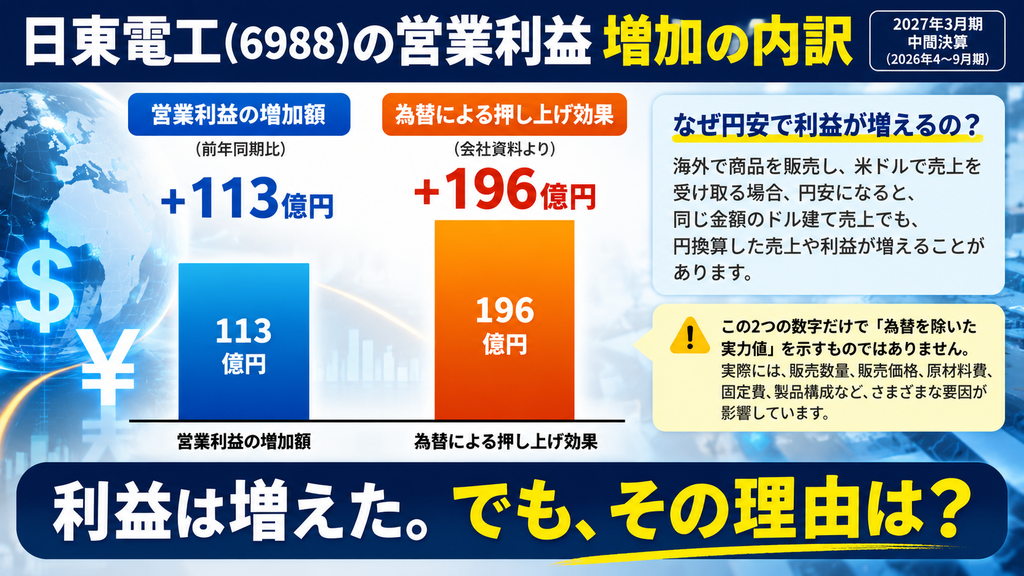
日東電工の中間期営業利益は、前年同期比12.0%増加しました。
金額にすると、前年同期より約113億円の増益です。
ここまでは、最初に確認した決算の数字です。
ところが、決算説明資料を詳しく読むと、もう一つ重要な数字が出てきます。
為替変動による営業利益の押し上げ効果が、約196億円あったのです。
2つの数字を比較してみる
| 比較項目 | 金額 |
|---|---|
| 前年同期からの営業利益増加額 | +約113億円 |
| 為替変動による利益押し上げ効果 | +約196億円 |
利益の増加額よりも、為替による押し上げ効果の方が大きくなっています。
これは、何を意味するのでしょうか。
なぜ円安になると利益が増えるの?
例えば、日本企業が海外で商品を販売し、100ドルの売上を受け取った場合を考えてみましょう。
1ドル140円なら、100ドルは14,000円です。
ところが、1ドル160円になると、同じ100ドルでも16,000円になります。
商品を販売した数量が変わらなくても、円換算した売上は増えます。
実際の企業業績では、海外で発生する費用や輸入原材料、為替予約なども影響します。
そのため、円安になれば必ず利益が増えるわけではありません。
それでも、海外事業を展開する企業にとって、為替が業績を大きく動かす要因になることが分かります。
為替以外の要因はどうだった?
今回の日東電工では、営業利益の増加額が約113億円、為替による押し上げ効果が約196億円でした。
両者を単純に差し引くと、
113億円 − 196億円 = −83億円
となります。
これは、為替以外の要因を合計すると、前年同期比で利益を押し下げる方向に働いていた可能性を示しています。
ただし、注意が必要です。
この計算は、会社が正式に公表した「為替一定ベースの営業利益」ではありません。
実際の利益には、販売数量、販売価格、原材料費、固定費、製品構成など、さまざまな要因が影響しています。
また、「円安がなければ赤字だった」という意味でもありません。
あくまで、前年同期から利益がどのように増減したかを考えるための比較です。
なぜ、この違いが重要なのか?
ここで考えたいのは、今後の利益成長です。
仮に円高が進めば、今回のような為替による利益の押し上げ効果が弱まる可能性があります。
一方、半導体工程材料やHDD向け部材の販売数量が増えたり、製品の採算性が改善したりすれば、為替の影響を補える可能性もあります。
つまり、投資家が確認したいのは、単に利益が増えたかどうかではありません。
「その利益を生み出した要因は、今後も続くのか」
この視点が、企業の決算を読み解くうえで大切になります。
⚖️ 市場は好材料と慎重材料のどちらを重視する?
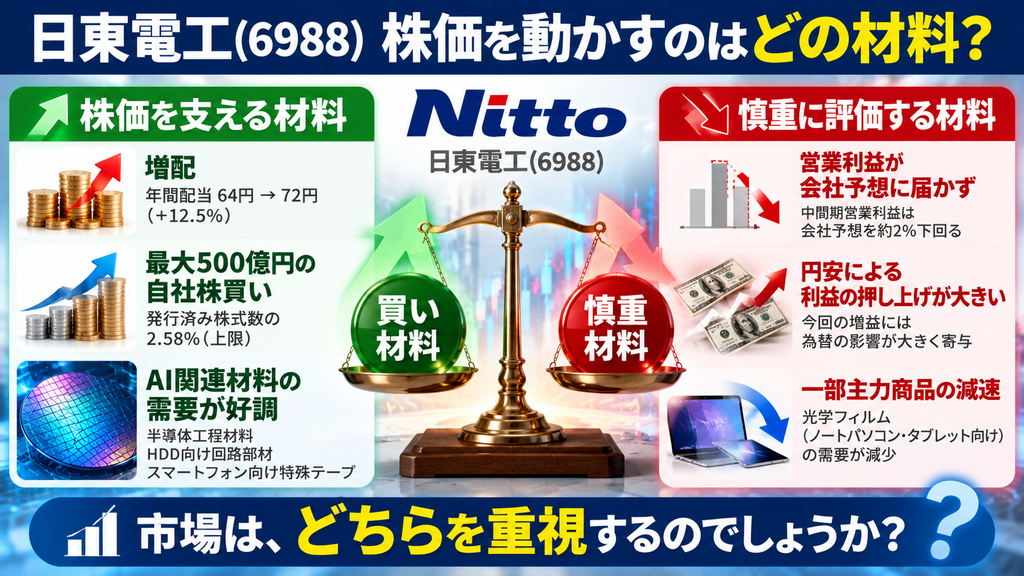
今回の日東電工には、株価を支える材料と、慎重に評価すべき材料の両方があります。
事業別の通期見通しにも明暗
会社全体の通期営業利益予想は、2,000億円で据え置かれました。
しかし、事業別に見ると見通しが変更されています。
| 事業 | 7月時点の予想 | 10月時点の予想 | 修正額 |
|---|---|---|---|
| インダストリアルテープ | 665億円 | 710億円 | +45億円 |
| オプトロニクス | 1,480億円 | 1,425億円 | −55億円 |
| ヒューマンライフ | 10億円 | 17億円 | +7億円 |
半導体工程材料などが好調なインダストリアルテープは上方修正されました。
一方、光学フィルムなどを含むオプトロニクスは下方修正されています。
会社全体の予想が変わらなくても、その内側では事業ごとの見通しが変化しているのです。
決算前の市場期待は?
決算発表前のアナリスト予想では、通期営業利益は約2,032億円と見込まれていました。
会社予想の2,000億円より約32億円高い水準です。
そのため、通期予想の据え置きが物足りないと受け止められる可能性があります。
ただし、これは通期の市場予想との比較です。
今回の中間期実績が、中間期の市場予想を上回ったかどうかを直接示すものではありません。
前回の決算発表後はどう動いた?
7月28日の第1四半期決算では、会社が通期業績予想を上方修正しました。
その翌営業日、7月29日の株価は前日比2.99%上昇しました。
しかし、その後は下落し、上昇が長続きしたわけではありません。
好材料が発表されても、買いが続くとは限らないことが分かります。
今回も、増配や自社株買いを好感する買いが入る可能性はあります。
一方で、業績の中身を慎重に評価する売りが出る可能性もあります。
🎯 J-SCFIは明日の株価をどう予想する?
中心予想:小幅上昇(+0.5〜+1.5%)
J-SCFIでは、10月28日の日東電工の株価について、小幅上昇を中心シナリオとします。
主な理由は、増配と最大500億円の自社株買いが、株主還元を評価する買いにつながる可能性があるためです。
ただし、業績面には慎重材料もあります。
上期営業利益は会社予想を下回り、今回の増益には為替変動が大きく寄与していました。
また、一部の主力商品では需要の減少も見られます。
そのため、強い上昇を見込むのではなく、小幅上昇を中心に考えます。
なお、今回の予想は確信度の高いものではありません。
10月27日の株価
| 項目 | 株価・出来高 |
|---|---|
| 始値 | 3,614円 |
| 高値 | 3,653円 |
| 安値 | 3,595円 |
| 終値 | 3,600円 |
| 前日比 | −8円(−0.22%) |
| 出来高 | 355万3,800株 |
今回の決算は取引終了後に発表されたため、10月27日の終値には、発表内容への市場評価は原則として反映されていません。
明日の想定株価
10月27日の終値3,600円を基準に予想します。
| 予想項目 | J-SCFI予想 |
|---|---|
| 予想方向 | 小幅上昇 |
| 予想騰落率 | +0.5〜+1.5% |
| 想定始値 | 3,645円(+1.25%) |
| 想定終値 | 3,636円(+1.0%) |
| 想定終値レンジ | 3,618〜3,654円 |
増配と自社株買いを好感した買いが先行する一方、業績面の慎重材料によって、終値にかけて上昇幅がやや縮小する展開を想定しています。
なお、この予想レンジは統計的な予測区間ではなく、今回のIR材料に基づくシナリオです。
想定外シナリオ:下落
市場が株主還元よりも業績の質を重視した場合、株価が下落する可能性があります。
特に、会社予想に届かなかった営業利益や、為替による利益押し上げの大きさが意識されれば、売りが優勢になることも考えられます。
株価が下落した場合も、今回の決算に対する市場の評価として重要な検証結果になります。
🗳️ 読者予想|あなたは明日の株価をどう考えますか?
ここまで、日東電工の決算を一緒に確認してきました。
増配や自社株買いを評価する考え方もあれば、業績の中身を慎重に見る考え方もあります。
どちらにも、確認すべき根拠があります。
10月28日(水)、日東電工の終値はどうなると思いますか?
10月27日の終値は3,600円です。
今回は、上昇・下落の方向だけでなく、値動きの大きさも含めた5つの選択肢を用意しました。
| 選択肢 | 予想する値動き | 想定終値 |
|---|---|---|
| 📈 大きく上昇 | +2%超 | 3,672円超 |
| ↗️ 小幅上昇 | +0.5%超〜+2% | 3,618円超〜3,672円 |
| ➖ ほぼ横ばい | −0.5%〜+0.5% | 3,582〜3,618円 |
| ↘️ 小幅下落 | −2%〜−0.5%未満 | 3,528〜3,582円未満 |
| 📉 大きく下落 | −2%未満 | 3,528円未満 |
※境界が重ならないよう、「ほぼ横ばい」は−0.5%以上〜+0.5%以下、「小幅下落」は−2%以上〜−0.5%未満とします。
🕘 投票締め切り:2026年10月28日(水)午前8時59分
投票は任意です。
正解・不正解を競うものではなく、翌日の株価と比較しながら一緒に学ぶためのものです。
ご自身の考えに近い選択肢があれば、参加していただければと思います。
日東電工(6988)の10月28日の終値はどうなると思いますか?
- 大きく上昇(+2%超) (100%, 1 票)
- 小幅上昇(+0.5%超〜+2%) (0%, 0 票)
- ほぼ横ばい(±0.5%以内) (0%, 0 票)
- 小幅下落(−2%〜−0.5%未満) (0%, 0 票)
- 大きく下落(−2%未満) (0%, 0 票)
投票人数: 1
💬 皆さんの考えも聞かせてください
今回の決算で気になった点や、予想の理由があれば、記事のコメント欄でも教えていただけるとうれしいです。
「自社株買いを評価した」「為替の影響が気になった」など、一言でも構いません。
皆さんからいただいた視点は、今後の記事づくりにも生かしていきたいと考えています。
もちろん、投票やコメントをせず、記事を読むだけでも大丈夫です。
📚 今日の決算から学べること
今回の決算から学べるのは、利益が増えたという結果と、その利益が増えた理由は、分けて考える必要があるということです。
例えば、同じ営業利益10%増でも、販売数量が増えた企業と、為替の影響で利益が増えた企業では、今後の見通しが異なる可能性があります。
販売数量の増加が続けば、利益成長も続くかもしれません。
一方、為替による押し上げは、円高に転じることで弱まる可能性があります。
ただし、為替の影響を受けること自体が悪いわけではありません。
海外で事業を展開する企業にとって、為替は重要な経営環境の一つです。
大切なのは、利益の変化を、できるだけ要因ごとに分けて理解することです。
また、企業の業績と株価の動きは、必ずしも一致しません。
市場がすでに好決算を期待していれば、増益でも株価が下落する場合があります。
逆に、業績に慎重材料があっても、増配や自社株買いが予想以上に評価されれば、株価が上昇する場合もあります。
決算を読むときには、次の順番で考えてみましょう。
利益は増えた? → なぜ増えた? → その理由は続く? → 市場は何を期待していた?
この4つを確認するだけでも、決算ニュースの見え方は変わってきます。
読者の予想も大切な学習材料
翌日の答え合わせでは、J-SCFIの予想だけでなく、読者の投票結果も振り返ります。
例えば、上昇を予想した読者が多かったのに実際には下落した場合、なぜ市場は異なる評価をしたのかを考えます。
反対に、読者の予想がJ-SCFIの中心予想より実際の値動きに近かった場合は、その結果も確認します。
予想を立て、結果を見て、理由を考える。
この積み重ねが、決算を読み解く力につながります。
📝 まとめ|市場は何を評価するのか
日東電工は、今回の中間決算で増収増益を達成し、増配と最大500億円の自社株買いを発表しました。
一方、決算を詳しく見ると、利益成長を支えた要因や、事業ごとの明暗にも注意が必要です。
J-SCFIの中心予想は、10月28日の小幅上昇(+0.5〜+1.5%)です。
ただし、これは一つの仮説です。
株価が上昇しても、下落しても、あるいはほとんど変わらなくても、翌日の値動きには学べることがあります。
大切なのは、予想が当たったかどうかだけではなく、市場がどの材料を重視したのかを、実際の株価と照らし合わせて確認することです。
📖 明日10月28日(水)の夜に公開する【答え合わせ編】では、実際の株価とJ-SCFI・読者の予想を比較し、市場が何を評価したのかを一緒に振り返ります。
参考資料
- 日東電工「2027年3月期 第2四半期(中間期)決算短信」(2026年10月27日)
- 同「第2四半期決算説明資料」
- 同「第2四半期決算短信 補足資料」
- 同「剰余金の配当および自己株式取得に関するお知らせ」
- 2026年10月27日の株価データ
- 決算発表前のアナリスト業績予想
※本記事は2026年10月27日19時までに確認できた情報に基づく学習・検証用の予想です。特定銘柄の売買を推奨するものではありません。実際の株価は、市場全体の動向や為替、投資家の期待など、さまざまな要因で変動します。