2026年11月18日|J-SCFI 今日のIR、明日の株価・追跡編
いつものドラッグストアで、日用品や食品を買う。
私たちにとっては、ごく普通の買い物風景です。
でも、そのお店を運営する企業が、いま大きく変わろうとしているとしたら、少し気になりませんか。
2025年12月、ツルハホールディングス(3391)とウエルシアホールディングスは経営統合しました。
国内5,600店舗以上を抱える、日本最大級のドラッグストアグループの誕生です。
「会社が大きくなれば、仕入れも有利になるし、利益も増えるのでは?」
確かに、そう考えたくなります。
実際、2026年10月7日に発表された上期決算では、経常利益が前年同期比90.3%増となりました。
ただし、前年同期とは連結対象の範囲が大きく異なるため、この増加率をそのまま統合の成果と考えることはできません。
では、経営統合によって、実際に何が変わったのでしょうか。
調べてみると、仕入れ面では早くも大きな成果が出ていました。
その一方で、店舗数は減り、来店客数も伸び悩んでいます。
さらに、利益の金額が増えているのに、利益率は前年同期を下回っていました。
「順調そうなのに、なぜ?」
今回は、この少し不思議な状況を一つずつ解き明かしながら、ツルハHDのこれからを考えてみたいと思います。
🤝 2つの会社が一緒になると、何が変わる?
まず、経営統合によって何が変わったのかを見てみましょう。
ツルハは北海道や東北などに強い店舗網を持ち、ウエルシアは関東を中心に展開し、調剤事業にも力を入れてきました。
それぞれに得意な地域や事業があります。
この2つのグループが一緒になったことで、店舗数だけでなく、商品の仕入れ、物流、商品開発、調剤事業などを組み合わせられるようになりました。
統合時に公表された資料では、売上高ベースのドラッグストア市場シェアは約25%と試算されています。
業界全体の売上高のおよそ4分の1に相当する規模です。
これは確かに大きな数字ですね。
ただし、ここは少し注意が必要です。
この25%という数字は、統合前の2社の売上高を合算した試算です。
統合によって、新たに業界の25%の顧客を獲得したわけではありません。また、統合後の実測シェアが拡大したことを示す数字でもありません。
つまり、会社の規模は一気に大きくなりましたが、競争力まで同じように高まったかどうかは、これから確かめる必要があるのです。
では、実際にどんな変化が起きているのでしょうか。
最初の答えは、商品の仕入れにありました。
💰 統合効果は85億円。最初の成果が見えてきた
少し身近な例で考えてみましょう。
同じ洗剤を、ツルハとウエルシアがそれぞれ別々に仕入れていたとします。
メーカーから見れば、これまでは別々の取引先でした。
ところが、経営統合によって、両社の仕入れ規模を生かした交渉ができるようになります。
大量に仕入れることを条件に、価格や取引条件を見直してもらえるかもしれません。
こうした統合によって新たに生まれる効果を「シナジー」と呼びます。
では、ツルハHDではどれくらいの効果が出ているのでしょうか。
10月7日に発表された上期決算の説明会では、統合シナジーが約85億円に達したと説明されています。
年間計画は150億円ですから、上期の時点で約57%まで進んだことになります。
「もう半分以上も進んでいるんですね」
そう感じた方もいるかもしれません。
会社の説明では、仕入れ条件の交渉が進み、食品分野についても予定より早く取り組みを始められたとされています。
これは前向きな成果です。
経営統合による規模の強みが、実際の取引条件の改善につながり始めていると考えられます。
ただし、ここで一つ覚えておきたいことがあります。
85億円のシナジーが生まれたからといって、営業利益がそのまま85億円増えるとは限りません。
例えば、仕入れ価格を下げられても、その分を商品の値下げに使う場合があります。
また、人件費や店舗運営費が増えれば、せっかく生まれた効果の一部が相殺されることもあります。
本当に大切なのは、仕入れで得た効果が、最終的にどれだけ利益として残るかです。
そこで、次は決算の利益率を見てみましょう。
すると、少し意外な数字が出てきます。
📊 利益が増えたのに、利益率は下がっている?
今回の上期決算では、営業利益が547億7,000万円となり、前年同期から大きく増えました。
ところが、営業利益率を見ると、前年同期の約5.1%に対して、今回は約4.3%となっています。
「あれ? 利益が増えたのに、どうして利益率は下がるの?」
不思議に感じますよね。
営業利益率とは、売上高のうち、どれだけが本業の利益として残ったかを示す割合です。
例えば、100円の商品を販売して、仕入れ代金や人件費などを差し引いた営業利益が5円なら、営業利益率は5%です。
この割合が高いほど、売上から効率よく利益を生み出していると考えることができます。
ただし、今回の比較には重要な注意点があります。
2025年12月の経営統合によって、連結対象となる企業の範囲が大きく変わっています。
そのため、前年同期の約5.1%と今回の約4.3%を単純に比較して、「経営効率が悪化した」と判断することはできません。
では、ツルハHDでは何が起きたのでしょうか。
そのヒントは、統合前の2つのグループにあります。
| 2026年3〜8月 | 旧ツルハグループ | 旧ウエルシアグループ |
|---|---|---|
| 売上高 | 約5,738億円 | 約7,017億円 |
| 営業利益 | 約345億円 | 約313億円 |
| 営業利益率(概算) | 約6.0% | 約4.5% |
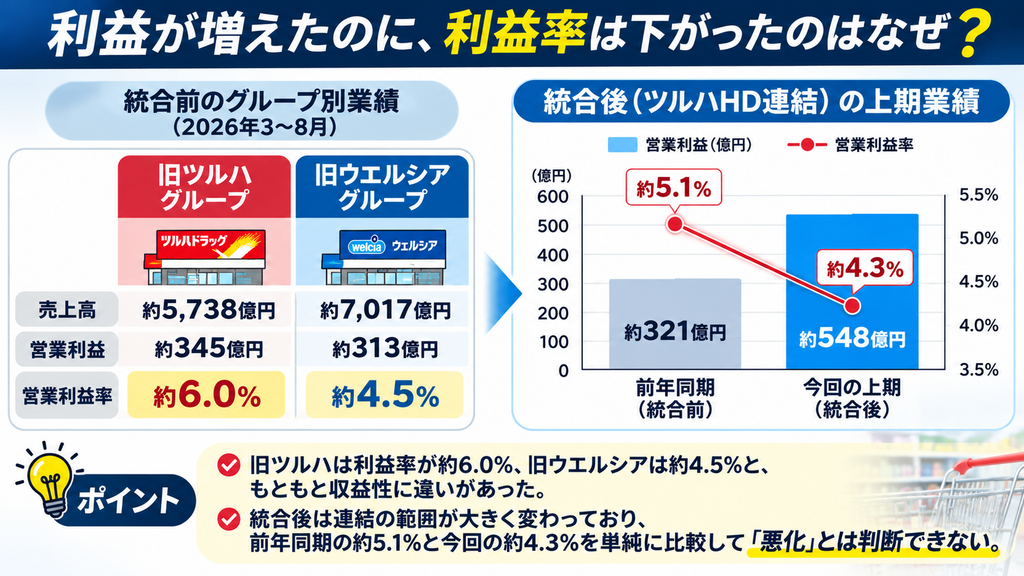
※決算説明会で示されたグループ別業績をもとに計算。連結調整前のため、単純合計は連結業績と一致しません。
ここで注目したいのは、売上高と営業利益の関係です。
旧ウエルシア側は、旧ツルハ側より売上高が大きいにもかかわらず、営業利益は少なくなっています。
つまり、もともと2つのグループでは、利益の生み出し方に違いがあったのです。
利益率の異なる企業が一緒になれば、統合後の利益率にも影響します。
ただし、この違いをすべて経営効率の差と考えることはできません。調剤事業の比率や商品構成なども関係しているためです。
では、この利益率の差は悪い材料なのでしょうか。
必ずしもそうとは言えません。
むしろ、ここには今後の成長を考えるうえで、大切な可能性が隠れています。
もし、現在の大きな売上基盤を維持しながら、仕入れや店舗運営の効率を改善できればどうでしょう。
売上高を大幅に増やさなくても、営業利益を増やせる可能性があります。
ツルハHDの成長は、店舗を増やすことだけでなく、今ある店舗からどれだけ利益を生み出せるかにかかっているのかもしれません。
では、その店舗では今、どんな変化が起きているのでしょうか。
🏪 日本最大級なのに、店舗数を減らしている?
経営統合によって5,600店舗以上を抱える巨大グループになったツルハHD。
ところが、店舗数を調べてみると、意外な結果が出てきました。
2026年3月から10月までに、新しく出店したのは83店舗。
一方、閉店したのは107店舗です。
差し引き24店舗の減少となっています。
| 2026年3〜10月 | 新規出店 | 閉店 | 純増減 |
|---|---|---|---|
| 旧ツルハグループ | 43店 | 43店 | 0店 |
| 旧ウエルシアグループ | 40店 | 64店 | −24店 |
| グループ全体 | 83店 | 107店 | −24店 |
※2026年10月末の国内店舗数は5,652店舗です。
「せっかく日本最大級になったのに、お店を減らしているの?」
そう思われるかもしれません。
でも、ここで少し考えてみてください。
もし、同じグループの店舗が近い場所に2つあって、どちらも十分な利益を出せていなかったら、どうでしょう。
両方を維持すれば、家賃や人件費、光熱費などがそれぞれ必要になります。
一方を閉店し、もう一方に顧客を集めることができれば、店舗運営の効率がよくなる可能性があります。
つまり、店舗数が減ることが、必ずしも企業の衰退を意味するわけではないのです。
ただし、反対の可能性もあります。
閉店した店舗の顧客が、残ったグループ店舗ではなく、競合するドラッグストアへ流れてしまったらどうでしょう。
その場合は、売上を失うことになります。
会社は不採算店舗の見直しなどを進めていますが、個々の店舗が閉店した理由について、不採算なのか、商圏の重複なのか、契約満了なのかを網羅的に確認できる資料はありません。
そのため、すべての閉店を統合による効率化と判断することはできません。
大切なのは、何店舗減らしたかではなく、店舗を整理した結果、企業が以前より強くなったかどうかです。
では、残った店舗を強くするために、どんな取り組みが行われているのでしょうか。
🛒 お店を変えたら、お客さんが増えた?
ドラッグストアで買い物をするとき、皆さんは何を目的に訪れますか。
医薬品や化粧品、洗剤などの日用品でしょうか。
それとも、牛乳やパン、お弁当などの食品でしょうか。
最近では、食品を充実させたドラッグストアも増えています。
ツルハHDが力を入れているのも、こうした「ドラッグ&フード」型の店舗です。
医薬品や日用品に加えて、食品の品ぞろえを強化することで、日常の買い物でも利用してもらおうという取り組みです。
例えば、薬を買うために月に1回訪れていたお店が、食品を買うために週に何度も立ち寄るお店になったらどうでしょう。
来店する機会が増えれば、売上の増加につながる可能性があります。
では、実際に成果は出ているのでしょうか。
2026年10月の決算会見を取材した報道によると、8月の改装店舗では次のような実績が示されました。
| 改装店舗の2026年8月実績 | 前年同月比 |
|---|---|
| 物販売上高 | +11.3% |
| 客数 | +7.5% |
| 粗利益高 | +10.5% |
※ドラッグ&フード型への改装店舗の実績であり、グループ全店の数値ではありません。
ここで注目したいのは、客数が増えていることです。
物価が上がると、販売する商品の価格が高くなり、客数が増えなくても売上高が伸びる場合があります。
しかし、今回の改装店舗では、来店客数そのものが増えています。
さらに、粗利益高も増加しています。
粗利益とは、売上高から商品の仕入れ原価を差し引いた利益のことです。
これは前向きな結果ですね。
2026年8月時点で、ドラッグ&フード型店舗は新店2店舗を含めて37店舗まで増えています。
会社は中期経営計画の3年間で、400店舗への拡大を目指しています。
ただし、まだ安心はできません。
こうした成果が確認されたのは、一部の改装店舗です。
全国の店舗すべてで同じ結果が得られるとは限りません。
地域によって、食品の需要も、競合するスーパーの状況も違います。
また、店舗改装には費用がかかります。
売上や粗利益が増えても、改装費用を回収できなければ、企業全体の利益改善にはつながりません。
一部の店舗で生まれた成功を、全国に広げられるか。
ここが、今後の成長を考えるうえで重要なポイントになります。
👥 売上は増えている。でも、お客さんは減っている?
店舗改装では前向きな結果が見られました。
では、グループ全体ではどうでしょうか。
2026年3月から10月までの既存店実績を調べると、少し違う姿が見えてきます。
| 2026年3〜10月累計 | 旧ツルハ | 旧ウエルシア | 全体 |
|---|---|---|---|
| 既存店売上高 | +1.6% | +3.5% | +2.6% |
| 既存店客数 | −2.5% | +0.2% | −1.0% |
| 既存店客単価 | +4.2% | +3.3% | +3.6% |
※ツルハHDの公式月次営業速報による。既存店は一定期間を経過した店舗を対象とし、対象店舗は変動します。
売上高は増えています。
しかし、客数はグループ全体で1.0%減少しています。
「売上が増えているのに、お客さんは減っているんですね」
そうなのです。
この数字を見ると、客単価の上昇が売上高を支えていることが分かります。
ただし、客単価が上がった理由は一つではありません。
商品価格の上昇だけでなく、購入する商品の種類や数量が変わった可能性もあります。
また、旧ツルハ側と旧ウエルシア側では、客数の動きが異なっています。
旧ツルハ側は2.5%減少している一方、旧ウエルシア側は0.2%増加しています。
同じグループになっても、顧客の動きは同じではないのです。
では、経営統合によってお客さんが離れてしまったのでしょうか。
ここは慎重に考える必要があります。
客数には天候や物価、競合店、消費者の買い物頻度など、さまざまな要因が影響します。
そのため、客数減少を経営統合の影響と断定することはできません。
では、顧客満足度はどうでしょう。
今回の調査では、統合後の変化を同じ条件で比較できる顧客満足度調査は確認できませんでした。
つまり、統合によって顧客満足度が上がったとも、下がったとも、現時点では判断できないのです。
一方で、顧客データの共通化など、サービス改善に向けた取り組みは進んでいます。
今後は、こうした取り組みが来店頻度や継続利用につながるかを見ていく必要があります。
企業がどれほど大きくなっても、最後に商品を選ぶのは一人ひとりの消費者です。
この当たり前のことが、経営統合の成否を左右するのかもしれません。
🧴 2社の強みを組み合わせた商品は生まれるのか?
ここまで、仕入れや店舗について見てきました。
でも、経営統合には、もう一つ大きな可能性があります。
それは、商品そのものを変えることです。
2026年10月21日、ツルハHDは新たなプライベートブランド「からだとくらしに、+1(プラスワン)」の戦略を発表しました。
プライベートブランド、略してPBとは、小売企業が独自に企画・開発する商品のことです。
例えば、メーカーが作った商品を仕入れて販売するだけでなく、自社で使いやすさや品質、価格を考えた商品を企画することができます。
「でも、独自商品を増やすことが、そんなに重要なのでしょうか?」
実は、ここにも経営統合の強みがあります。
ツルハとウエルシアの店舗網を生かせば、開発した商品を全国の多くの店舗で販売できます。
販売規模が大きくなれば、商品開発や調達の効率が改善する可能性があります。
さらに、他社では買えない魅力的な商品があれば、消費者がお店を選ぶ理由にもなります。
新ブランドは、ヘルスケア、ビューティー、ホーム、食品の4分野で展開されます。
また、イオングループの店舗にも一部商品を供給する取り組みが始まっています。
会社は2029年2月期に向けて、PB全体で売上高4,000億円、新ブランド「プラスワン」で売上高1,000億円を目指しています。
ここで大切なのは、4,000億円と1,000億円を混同しないことです。
4,000億円はPB全体の目標であり、1,000億円は新ブランドの目標です。
ただし、ここにも難しさがあります。
これまで愛用していた商品がなくなったり、店舗ごとの特色が薄れたりすれば、顧客が離れてしまうかもしれません。
また、独自商品を開発するには費用も必要です。
PB商品の売上が伸びても、利益率が改善しなければ、経営統合の成果としては十分ではありません。
「安いから買う」だけでなく、「この商品が好きだから、このお店へ行く」。
そんな商品を育てられるかどうかが、これからの競争力を左右しそうです。
💊 ドラッグストアが、地域の健康拠点になる?
ドラッグストアというと、日用品や食品を買う場所という印象が強いかもしれません。
でも、ツルハHDの将来を考えるうえでは、調剤事業も見逃せません。
高齢化が進む日本では、処方箋の受付や服薬相談など、地域の薬局が担う役割が大きくなっています。
例えば、病院で診察を受けた後、いつものドラッグストアで薬を受け取れるとしたらどうでしょう。
薬を受け取るついでに、日用品や食品を購入することもできます。
こうした利用の広がりは、店舗の競争力を高める可能性があります。
2026年3月から10月までの既存店調剤売上高は、グループ全体で前年同期比8.6%増でした。
調剤事業は、今後の成長を支える柱の一つになる可能性があります。
ただし、調剤事業には薬剤師が必要です。
人材確保や人件費、調剤報酬制度の変更など、一般の商品販売とは異なる課題もあります。
売上が増えても、利益が同じように増えるとは限りません。
今後は、調剤売上高だけでなく、どれだけ効率よく事業を運営できているかにも注目したいところです。
⚠️ 大きくなったからこそ、難しくなることもある
ここまで読むと、経営統合には多くの可能性があると感じられるかもしれません。
仕入れの改善、独自商品の開発、店舗改装、調剤事業の拡大。
どれも成長につながる可能性があります。
しかし、企業が大きくなるほど、経営は複雑になります。
例えば、ツルハとウエルシアでは、これまで使ってきたシステムや商品管理の方法、顧客サービスなどが異なります。
これらを一つにまとめるには、費用と時間が必要です。
システム統合が順調に進めば効率化につながりますが、遅れや不具合が生じれば、店舗運営や顧客サービスに影響する可能性があります。
また、2つの企業には、それぞれ長年培ってきた強みがあります。
ツルハが得意としてきた地域密着の店舗運営と、ウエルシアが培ってきた調剤事業や店舗戦略。
それらを組み合わせることができれば、大きな強みになるでしょう。
しかし、効率化を優先するあまり、地域ごとの特色や顧客に支持されてきたサービスが失われれば、逆効果になる可能性もあります。
さらに、店舗改装やシステム投資、人件費などの負担もあります。
仕入れでコストを削減できても、別の費用が大きく増えれば、利益は思うように伸びません。
なお、統合に伴う追加費用の総額や、各施策が将来の利益をどれだけ押し下げるかについては、今回確認した資料だけでは明確な内訳を示せません。
経営統合の難しさは、2つの会社を一つにすることではなく、2つの会社の強みを失わずに、より強い企業へ変えていくことにあるのかもしれません。
🎯 2029年、ツルハHDはどこまで成長できるのか?
さて、ここまで見てきた成果と課題を踏まえて、企業の将来を考えてみましょう。
ツルハHDは2029年2月期に向けて、次の目標を掲げています。
| 指標 | 2027年2月期予想 | 2029年2月期目標 |
|---|---|---|
| 売上高 | 2兆5,550億円 | 2兆7,000億円 |
| 営業利益 | 994億円 | 1,350億円 |
| 営業利益率 | 約3.9% | 5.0% |
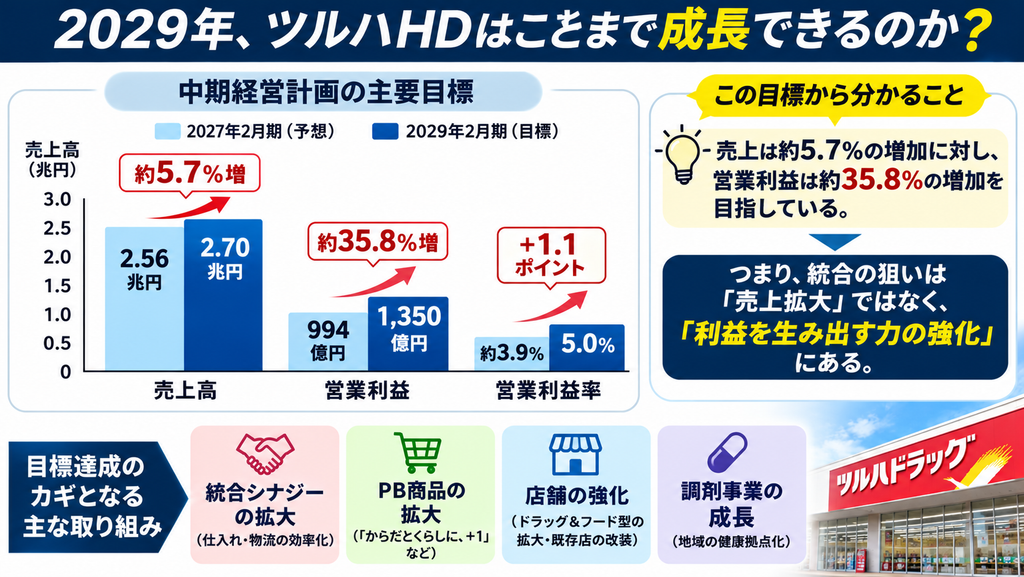
※2027年2月期は会社の通期業績予想、2029年2月期は中期経営計画の目標です。
この表を見て、何か気づくことはありませんか。
売上高は約5.7%の増加を目指しています。
ところが、営業利益は約35.8%の増加を目指しているのです。
「売上はそれほど増えないのに、利益は大きく増やす計画なんですね」
そうなのです。
ここに、今回の経営統合の本当の狙いが表れているように思います。
ツルハHDが目指しているのは、単に店舗を増やして売上を伸ばすことではありません。
今ある巨大な売上基盤から、以前より多くの利益を生み出せる企業に変わることです。
そのためには、共同仕入れによるコスト削減、PB商品の拡大、店舗改装、物流やシステムの効率化などが、実際の利益率改善につながる必要があります。
特に旧ウエルシア側の収益性改善は、注目したいポイントです。
ただし、2027年2月期の会社予想には、すでに統合効果の一部が含まれています。
上期に生まれた85億円のシナジーを、今後必要な356億円の増益額にそのまま加えることはできません。
また、各施策が利益をどれだけ押し上げるのか、統合に必要な費用が最終的にどれくらいになるのかについては、今回確認した資料だけでは詳細な内訳を示せません。
つまり、2029年の目標には具体的な取り組みがある一方、達成できると判断するには、まだ確認すべきことが残っています。
🔍 J-SCFIの最終分析――この先の成長をどう見る?
ここまで、ツルハHDの経営統合をさまざまな角度から見てきました。
最初に確認できたのは、約85億円の統合シナジーです。
これは、規模の強みが具体的な成果になり始めたことを示しています。
一方、利益率の異なる2つのグループが一緒になったことで、全体の収益性をどう高めるかという課題も見えてきました。
店舗数は減っていますが、一部の改装店舗では客数や粗利益が増加しています。
グループ全体の既存店客数は減少していますが、調剤事業には成長が見られます。
PB商品の共同戦略も動き始めています。
つまり、統合によって強くなり始めた部分と、まだ改善が必要な部分が同時に存在しているのです。
では、ツルハHDはこの先、成長できるのでしょうか。
J-SCFIでは、中期的な利益成長の可能性があると考えます。
その理由は、すでに仕入れ面で成果が出ており、さらに商品開発や店舗運営、調剤事業など、改善を進められる分野が複数あるためです。
ただし、その成長は、店舗数が多いという理由だけで実現するものではありません。
今後、特に重要になるのは次の3つです。
① 統合シナジーを継続的な利益につなげられるか。
仕入れ条件の改善だけでなく、物流や店舗運営の効率化など、効果を広げられるかが問われます。
② お客さんに選ばれる店舗を増やせるか。
食品強化型店舗の成果を広げ、魅力あるPB商品を育てながら、既存店客数の減少を改善できるかが重要です。
③ 統合に必要な費用を管理できるか。
店舗改装やシステム統合への投資が、将来の利益に見合う成果を生み出す必要があります。
この3つがそろえば、5,600店舗以上という規模の大きさは、持続的な利益成長を支える強みになる可能性があります。
反対に、顧客が離れたり、統合費用が想定以上に増えたりすれば、規模の大きさが負担になる可能性もあります。
現時点でのJ-SCFIの評価は、「統合の初期成果は確認でき、今後の成長余地もある。ただし、本当の成功を判断するには、顧客基盤と営業利益率の改善を継続して確認する必要がある」です。
これは企業の事業成長についての評価であり、株価の上昇や下落を予想するものではありません。
📚 今回の追跡から学べること
最初にツルハHDを取り上げた10月7日、注目したのは経常利益90.3%増という大きな数字でした。
そのときは、経営統合によって企業がどれほど変わるのか、まだ分からない部分も多くありました。
しかし、約1か月後に改めて調べてみると、少し違う景色が見えてきます。
利益の金額が増えても、利益率が下がることがあります。
店舗数が減っていても、経営の改善につながる場合があります。
一部の店舗で客数が増えていても、グループ全体では減っていることがあります。
企業の成長は、一つの数字だけでは判断できないのです。
では、これからツルハHDを観察するとき、何を確認すればよいのでしょうか。
統合シナジーの実績は増えているか。
営業利益率は改善しているか。
既存店の客数は回復しているか。
PB商品の販売は伸びているか。
店舗改装の投資は利益につながっているか。
こうした変化を、次の決算、その次の決算と追いかけていくことが大切です。
経営統合の成功は、会社が一緒になった日に決まるものではありません。
大切なのは、その後に何が変わったのか。
そして、その変化が顧客の満足と企業の利益につながっているのか。
5,600店舗以上という大きさが、本当の強さに変わるのは、これからなのかもしれません。
🔗 ツルハHDのこれまでの記事
予想編|2026年10月7日
https://richlife-lab.com/j-scfi-ir-3391-2026-10-07/
答え合わせ編|2026年10月8日
https://richlife-lab.com/j-scfi-ir-3391-2026-10-08/
📖 主な参考資料
- ツルハホールディングス「2027年2月期 第2四半期(中間期)決算短信・決算説明資料」
- ツルハホールディングス「中期経営計画」
- ツルハホールディングス「月次営業速報(2026年10月まで)」
- ツルハホールディングス「新プライベートブランド『からだとくらしに、+1』のブランド戦略を発表」(2026年10月21日)
- 流通ニュース「ツルハHD 決算/3~8月増収増益、上期の統合シナジー85億円」(2026年10月7日)
- 流通ニュース「ツルハHD/ドラッグ&フード店舗への改装で物販売上高・粗利高2ケタ増に」(2026年10月8日)
※本記事は2026年11月18日時点の公表情報をもとに、企業の事業内容と成長可能性を学ぶために作成しています。将来の業績や株価を保証するものではありません。特定の銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いいたします。