【今日のIR、明日の株価】2026年11月9日(月)予想編
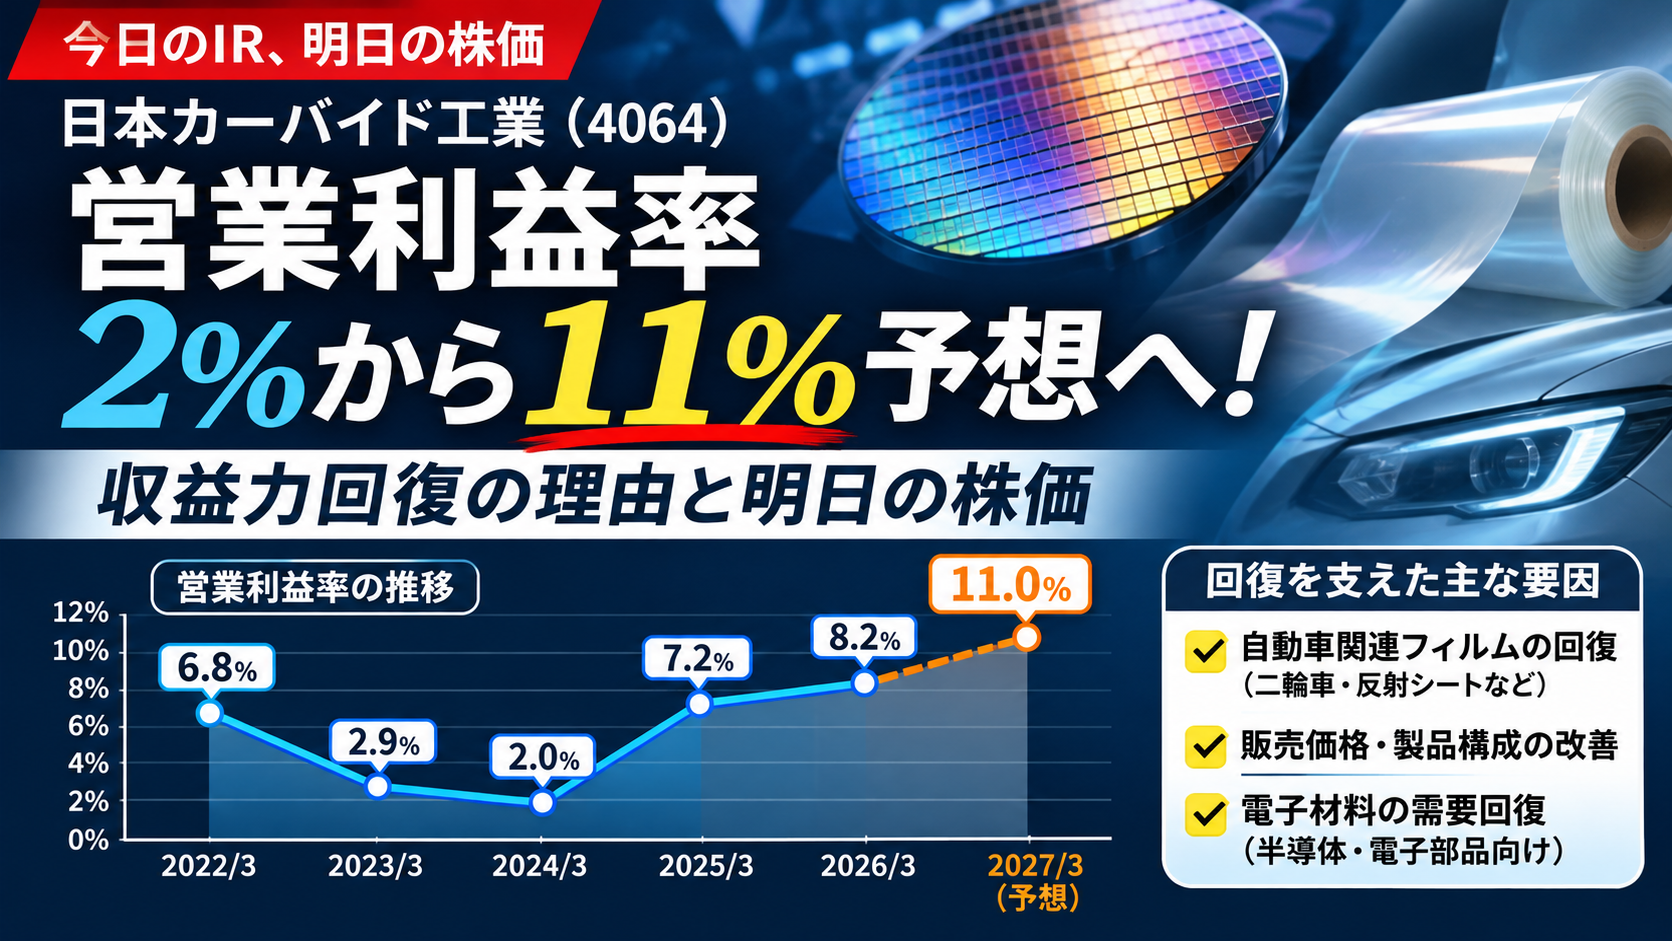
かつて営業利益率が2%まで低下した企業が、今期は11%を目指しています。
11月9日、日本カーバイド工業(4064)が発表した決算では、売上高の予想を据え置いたまま、営業利益を26.7%上方修正しました。
なぜ、これほど利益率が改善したのでしょうか。
過去の決算をさかのぼると、電子材料の需要低迷、身近な自動車関連製品の回復、そして半導体材料への期待という、興味深い変化が見えてきます。
今回は、この企業の「稼ぐ力」の変化を読み解き、明日11月10日の株価を予想します。
📢 ① 売上高は変わらず、営業利益は12億円上方修正
日本カーバイド工業は、2027年3月期の中間決算と通期業績予想の修正を発表しました。
| 項目 | 従来予想 | 修正後 |
|---|---|---|
| 売上高 | 520億円 | 520億円 |
| 営業利益 | 45億円 | 57億円 |
| 経常利益 | 47億円 | 57億円 |
| 当期純利益 | 31億円 | 38億円 |
| 年間配当 | 134円 | 163円 |
営業利益は26.7%上方修正され、年間配当も29円増額されました。
売上高の予想は520億円のままです。
では、なぜ売上高を増やさずに、営業利益を12億円も増やせるのでしょうか。
その答えを探すために、まず過去の業績を見てみましょう。
📈 ② 営業利益率6.8%から2.0%へ。そして11.0%予想まで回復
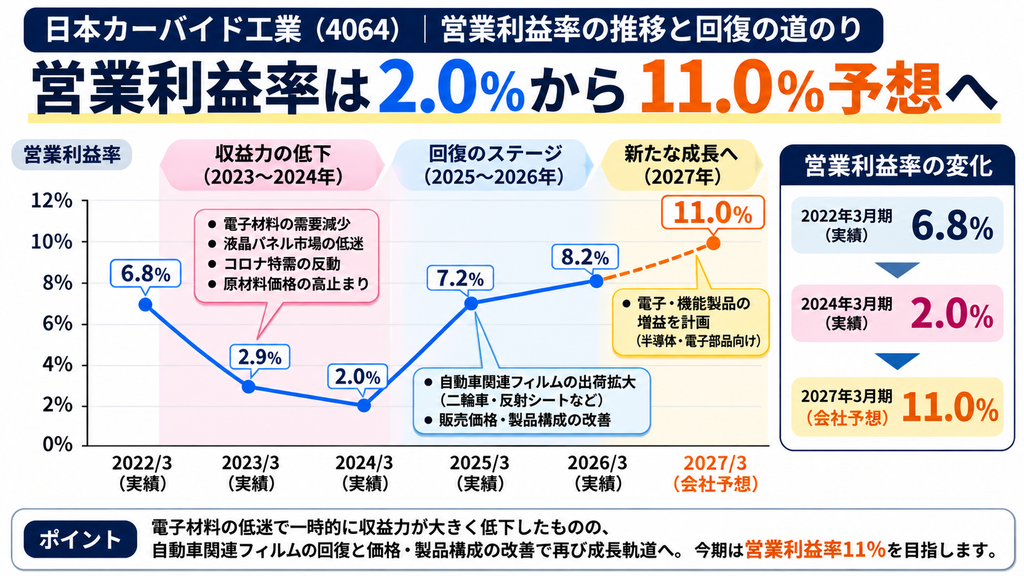
日本カーバイド工業の営業利益率は、次のように変化してきました。
| 決算期 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2022年3月期 | 470.03億円 | 31.92億円 | 6.8% |
| 2023年3月期 | 440.08億円 | 12.61億円 | 2.9% |
| 2024年3月期 | 432.31億円 | 8.49億円 | 2.0% |
| 2025年3月期 | 487.27億円 | 34.93億円 | 7.2% |
| 2026年3月期 | 499.09億円 | 40.95億円 | 8.2% |
| 2027年3月期予想 | 520億円 | 57.00億円 | 11.0% |
営業利益率とは、売上高のうち、営業利益がどれだけ残るかを示す割合です。
例えば、売上高100円に対して営業利益が2円なら、営業利益率は2%。
営業利益が11円残れば、11%になります。
日本カーバイドは、2024年3月期には売上高100円から約2円しか営業利益が残らなかった企業です。
それが今期は、約11円を残す見通しになりました。
ただし、最初から右肩上がりだったわけではありません。
2022年3月期の6.8%から、2024年3月期には2.0%まで低下しています。
今回の注目点は、単なる成長ではなく、一度低下した収益力がどのように回復したのかということです。
※2027年3月期は会社予想であり、実績ではありません。
🔍 ③ なぜ営業利益率は2%まで低下したのか?
2023年3月期には、営業利益が前年の31.92億円から12.61億円へ大きく減少しました。
当時は、パソコンや通信機器などに使われる電子部品関連製品の需要減少や、液晶パネル関連市場の低迷、原材料価格の高止まりなどが収益を圧迫していました。
さらに、コロナ禍で需要が高まっていた一部製品にも反動が生じました。
2024年3月期も、電子材料を取り巻く市場環境は厳しい状況が続きます。
電子・機能製品事業の営業利益は、前期の14.58億円から6.43億円へ減少しました。
一方、連結営業利益は12.61億円から8.49億円へ減少しています。
つまり、電子・機能製品事業の減益幅は、会社全体の減益幅を上回っていました。
利益率の低下には、収益性の高い電子材料関連製品の需要減少が大きく関係していたと考えられます。
ただし、当時の利益減少を販売数量、価格、為替、原材料費に完全に分解した数値までは確認できていません。
そのため、利益率低下の原因を一つに断定することはできません。
🚗 ④ 回復の主役は、意外にも自動車関連フィルムだった
転換点となったのが、2025年3月期です。
連結営業利益は8.49億円から34.93億円へ、26.44億円増加しました。
会社の決算説明資料では、主な増益要因として次の数字が示されています。
| 営業利益の増減要因 | 前期比 |
|---|---|
| 販売数量の増加 | +15.20億円 |
| 品種構成・売値の改善 | +10.68億円 |
| 為替影響 | +1.15億円 |
| 原材料コスト | −1.16億円 |
販売数量の回復と、製品構成・販売価格の改善が同時に進んだことが分かります。
そして、特に大きく利益を伸ばしたのがフィルム・シート製品事業でした。
同事業の営業利益は、2024年3月期の6.55億円から、2025年3月期には25.68億円へ増加しました。
約19.13億円の増益です。
これは、連結営業利益の増加額26.44億円の約72%に相当します。
背景には、ベトナムやインドネシア、ブラジルなどでの二輪車関連製品の出荷拡大、欧州向けナンバープレート用反射シートの販売拡大などがありました。
日本カーバイドという社名から、半導体材料や化学品を想像する方も多いかもしれません。
しかし、利益回復を大きく支えたのは、自動車や交通に関わる身近な製品だったのです。
💡 ⑤ 今回の決算で分かった、利益率改善の新しい段階
2026年3月期には、営業利益率が7.2%から8.2%へ改善しました。
そして今回の2027年3月期中間決算では、上期の営業利益率が前年同期の8.6%から10.9%へ上昇しています。
会社の資料には、上期の営業利益が増えた理由が金額で示されています。
| 営業利益の増減要因 | 前年同期比 |
|---|---|
| 品種構成・売値の改善 | +10.21億円 |
| 為替影響 | +2.79億円 |
| 米国関税措置の直接影響 | +0.80億円 |
| 販売数量の変化 | −2.62億円 |
| 原材料コスト | −3.09億円 |
| その他コスト | −0.56億円 |
ここで注目したいのは、販売数量の影響がマイナスだったことです。
それでも、品種構成や販売価格の改善によって10億円を超えるプラス効果が生まれました。
これは、企業の利益成長を考えるうえで重要な変化です。
製品をたくさん売ることだけが、利益を増やす方法ではありません。
販売価格を見直したり、利益率の高い製品の販売割合を増やしたりすることでも、収益力は改善します。
ただし、今回の増益には円安の効果も含まれています。
利益率の改善は確認できますが、そのすべてが持続的な競争力向上によるものとは限りません。
🌱 ⑥ 次の成長を担うのは、電子・機能製品事業か?
今回の上方修正を事業別に見ると、もう一つ興味深い変化があります。
| 事業 | 従来の通期営業利益予想 | 修正後 |
|---|---|---|
| 電子・機能製品 | 16.4億円 | 23.5億円 |
| フィルム・シート | 33.5億円 | 39.0億円 |
フィルム・シート事業は引き続き利益の大きな柱です。
しかし、今回の上方修正額は、電子・機能製品事業が7.1億円、フィルム・シート事業が5.5億円でした。
つまり、現在の利益を支える事業と、今回の上方修正を牽引した事業は必ずしも同じではありません。
会社は、生成AI向けデータセンター投資の拡大などを背景に、半導体・電子部品向け製品の出荷が堅調に推移すると見込んでいます。
かつて需要低迷が収益を押し下げた電子材料関連の事業が、今度は利益成長を支える存在になれるのでしょうか。
これは、今後の決算でも注目したいポイントです。
ただし、電子・機能製品事業のすべてがAI関連ではありません。今回の増益をすべてAI需要によるものと解釈することはできません。
⚖️ ⑦ 営業利益率11%は本当に実現できるのか?
今回の通期予想を上期と下期に分けると、次のようになります。
| 項目 | 上期実績 | 下期計画(逆算) |
|---|---|---|
| 売上高 | 261.27億円 | 258.73億円 |
| 営業利益 | 28.46億円 | 28.54億円 |
| 営業利益率 | 10.89% | 11.03% |
下期に必要な営業利益率は約11.0%です。
上期実績の10.9%とほぼ同じ水準なので、会社予想の達成に、さらに大幅な利益率改善が必要というわけではありません。
これはプラス材料です。
一方、下期には電子・機能製品事業の増益が計画されており、半導体・電子部品向け製品の需要や、高付加価値品の販売比率改善が重要になります。
また、為替変動や原材料価格の上昇はリスクです。
フィルム・シート事業では米国追加関税の還付によるプラス影響も見込まれており、こうした要因は継続的な利益とは区別する必要があります。
さらに、上期の営業キャッシュフローは前年同期より減少しました。
利益が増えていても、現金の回収状況まで同じように改善しているわけではありません。
営業利益率11%の達成には一定の根拠があります。しかし、それが来期以降も続く新しい収益力として定着するかは、まだ分かりません。
👀 ⑧ 好決算を市場はどこまで予想していた?
企業としての収益改善と、翌日の株価上昇は別の問題です。
株価を考えるうえでは、今回の発表が市場の期待をどれだけ上回ったかが重要になります。
11月6日時点に確認した市場予想では、通期営業利益は約48億円、経常利益は約50億円でした。
今回の会社予想は、いずれも57億円です。
営業利益は市場予想を約18.8%上回る計算です。
ただし、市場予想の対象アナリスト数や予想のばらつきは確認できていません。
また、11月9日の株価は、決算発表前にすでに上昇していました。
| 11月9日の株価 | 数値 |
|---|---|
| 始値 | 3,190円 |
| 高値 | 3,285円 |
| 安値 | 3,175円 |
| 終値 | 3,190円 |
| 前日比 | +140円(+4.59%) |
高値から押し戻され、始値と同じ3,190円で取引を終えています。
好決算への期待が事前に一部織り込まれていた可能性もあります。
そのため、今回の上方修正だけで翌日の大幅上昇を断定することはできません。
🗳️ ⑨ あなたは明日の株価をどう予想しますか?
11月10日(火)の終値はどう動くでしょうか。
日本カーバイド工業(4064)の11月10日の終値は、11月9日終値3,190円から何%動く?
- +8%以上 (50%, 1 票)
- +5%以上〜+8%未満 (50%, 1 票)
- +3%以上〜+5%未満 (0%, 0 票)
- +1%以上〜+3%未満 (0%, 0 票)
- 0%以上〜+1%未満 (0%, 0 票)
- −3%以上〜0%未満 (0%, 0 票)
- −3%未満 (0%, 0 票)
投票人数: 2
投票締切:2026年11月10日(火)8:59
📊 ⑩ J-SCFIはこう予想します
予想方向:上昇
予想レンジ:+3.0%以上〜+5.0%未満
予想中心率:+3.0%
基準終値:3,190円(11月9日)
中心率+3.0%に相当する株価は約3,286円です。
今回の予想では、次の点を重視しました。
第一に、営業利益率の改善が数年間にわたって続いていること。
第二に、販売価格や品種構成の改善が実際の増益につながっていること。
第三に、電子・機能製品事業の利益成長見通し、通期業績の上方修正、年間29円の増配です。
一方、決算発表前に株価が4.59%上昇していたことや、為替・原材料価格の影響を考慮しました。
このため、上昇を予想しつつも、過度に強気な中心率にはしていません。
なお、予想レンジは読者投票と共通の区分です。株価がこの範囲に収まる確率を統計的に計算したものではありません。
📚 ⑪ 今日のIRから学べること
今回の日本カーバイド工業の決算で、私たちが学べることは何でしょうか。
それは、企業の成長を判断するとき、売上高や営業利益の増減だけでなく、利益率がなぜ変わったのかを考えることです。
2023〜2024年には、電子材料の需要低迷などで収益力が低下しました。
2025年には、自動車関連フィルムの出荷拡大や、販売価格・製品構成の改善によって利益が大きく回復しました。
そして今回、半導体・電子部品向け製品にも新たな成長が期待されています。
ただし、好調な決算が続いているからといって、その先も必ず成長するとは限りません。
大切なのは、利益率改善を支える要因が、次の決算でも続いているかを観察することです。
「なぜ利益が増えたのか。そして、その理由はこれからも続くのか。」
この二つの問いを持つことで、決算の数字は企業の変化を理解するための手がかりになります。
明日は、今回の収益力改善を株式市場がどう評価するのか、実際の株価で答え合わせを行います。
回答編はこちら!
参考資料
- 日本カーバイド工業「財務/業績ハイライト」
- 日本カーバイド工業「2025年3月期 決算短信・決算説明資料」
- 日本カーバイド工業「2026年3月期 決算短信」
- 日本カーバイド工業「2027年3月期 第2四半期(中間期)決算短信・決算説明資料」
- 11月9日株価:SBI証券表示値
- 市場予想:11月6日時点に確認したコンセンサス
※本記事は投資学習を目的としたものであり、特定銘柄の売買を推奨するものではありません。