J-SCFI 今日のIR、明日の株価|追跡編
2026年11月20日
10月9日、古野電気(6814)は通期業績予想の上方修正と、年間50円の増配を発表しました。
翌営業日の10月13日、株価は一時8,680円まで上昇します。
ところが、11月20日の終値は6,590円。
決算翌営業日の終値8,060円から、約18%下落しました。
「これだけ良い決算だったのに、どうして?」
そう思う方も多いのではないでしょうか。
でも、今回の追跡で見えてきたのは、株価の変化だけではありません。
古野電気は今、長年培ってきた船舶用電子機器の技術を土台に、会社の収益構造を変えようとしています。
機器を販売して終わりではなく、船が使われている間も、点検や修理、さらにはデータを使った新しいサービスで支え続ける。
そして、防衛装備品という分野でも事業を拡大しようとしています。
その夢は、どこまで実現しているのでしょうか。
今回は、株価の答え合わせから一歩進んで、古野電気の未来がどこまで現実になっているのかを調べてみます。
- 📉 好決算だったのに、株価はなぜ下がったのでしょうか?
- 🚢 魚群探知機の会社が、船の未来を支える会社へ?
- 🔧 すでに220億円あるサービス事業。何が新しくなるの?
- 🔍 船の機器が壊れる前に、故障の兆候が分かったら?
- 🌏 世界中の船を支えることは、どんな強みになるの?
- 🛡️ 防衛装備品とは、国に何を納めているのでしょうか?
- 📈 防衛装備品の売上倍増は、夢だけの数字なのでしょうか?
- 📊 古野電気の夢は、2030年度までにどこまで大きくなるのでしょうか?
- 🌱 古野電気の夢は、今どこまで現実になっているのでしょうか?
- 👀 次の決算では、何を確認すればよいのでしょうか?
- 📖 今日の学び|企業の夢は、どのように確かめればよいのでしょうか?
- 🌷 まとめ|古野電気は、本当に変わり始めているのでしょうか?
📉 好決算だったのに、株価はなぜ下がったのでしょうか?
まずは、10月9日に発表された決算を振り返りましょう。
| 項目 | 従来予想 | 修正後 |
|---|---|---|
| 売上高 | 1,485億円 | 1,580億円 |
| 営業利益 | 170億円 | 210億円 |
| 経常利益 | 170億円 | 220億円 |
| 当期純利益 | 130億円 | 170億円 |
| 年間配当 | 160円 | 210円 |
経常利益は約29%の上方修正。
配当も50円増額されました。
さらに、上期の営業利益は約128.7億円となり、前年同期比38.3%増加しています。
業績が改善していることは、数字からも確認できます。
では、株価はどう動いたのでしょうか。
| 日付 | 株価 | 出来事 |
|---|---|---|
| 10月9日 | 7,930円 | 決算発表日の終値 |
| 10月13日 | 8,060円 | 決算翌営業日の終値 |
| 10月20日 | 9,070円 | 追跡期間中の高値 |
| 11月19日 | 7,080円 | 前回の追跡基準日 |
| 11月20日 | 6,590円 | 今回の追跡基準終値 |
10月13日の終値と比べると、約18.2%の下落です。
10月20日の高値からは、約27.3%下落しています。
では、古野電気の業績が悪くなったのでしょうか。
少なくとも、10月9日に発表された上方修正が取り消されたわけではありません。
株価は、現在の業績だけでなく、将来への期待によっても動きます。
例えば、決算前から大幅な上方修正を期待する買いが入っていれば、実際に好決算が出ても、その後は利益確定の売りが優勢になることがあります。
一方で、株式市場全体の動きや、投資家の評価の変化など、さまざまな要因も考えられます。
ただし、今回の下落について、どの要因がどれだけ影響したのかを裏付ける資料は確認できませんでした。
ここで一つ、覚えておきたいことがあります。
良い決算と、上昇し続ける株価は、必ずしも同じではありません。
そして、株価が下がったという事実だけで、企業の長期的な成長計画が失敗したと判断することもできないのです。
では、古野電気は今、何を目指しているのでしょうか。
🚢 魚群探知機の会社が、船の未来を支える会社へ?
古野電気といえば、魚群探知機や船舶用レーダーを思い浮かべる方もいるでしょう。
同社は、船の位置や周囲の状況、水中の様子などを把握するための電子機器を長年手がけてきました。
世界の海を航行する商船にも、古野電気の機器が使われています。
ところで、船にレーダーを納入した後、メーカーの仕事は終わるのでしょうか。
実は、そうではありません。
船は何年も、場合によっては何十年も使われます。
その間には、定期検査や機器の修理、部品交換、新しい機器への入れ替えが必要になります。
古野電気は、こうした仕事を以前から行ってきました。
ここが今回の成長戦略を理解するうえで重要なところです。
古野電気は、何もないところから新しいサービス事業を始めようとしているわけではありません。
すでに存在する保守メンテナンス事業を、さらに大きく、収益性の高い事業へ育てようとしているのです。
しかも、今後は従来の点検や修理だけではありません。
船舶用機器から得られるデータを活用し、故障の兆候を早く見つけたり、より効率的な保守を提案したりすることも目指しています。
これまでの古野電気が、レーダーやソナーによって周囲の状況を「見えるようにする会社」だったとすれば、これからはデータによって「先の状態まで見通す会社」へ。
そんな変化が始まろうとしています。
🔧 すでに220億円あるサービス事業。何が新しくなるの?
古野電気は、船舶関連サービスの売上高を、2025年度の220億円から2030年度には350億円へ増やす目標を掲げています。
| 船舶関連サービス | 売上高 |
|---|---|
| 2025年度実績 | 220億円 |
| 2030年度目標 | 350億円 |
| 増加額 | 130億円 |
| 増加率 | 約59% |
「新しい成長事業なのに、すでに220億円も売上があるの?」
ここは少し不思議に感じるかもしれません。
実際には、古野電気のサービス事業には、以前から続けている定期検査、保守、修理などが含まれています。
世界中に古野電気の機器を搭載した船が増えるほど、点検や交換の対象となる機器も蓄積されます。
例えば、新しく建造された船にレーダーを納入したとします。
その船が長く使われれば、将来の定期検査や修理、機器交換につながる可能性があります。
会社は、このような既存の顧客基盤を、安定した収益につながる重要な資産と考えています。
さらに経営陣は、保守メンテナンスが機器販売より収益性の高い事業であると説明しています。
つまり、サービス事業が拡大すれば、売上高だけでなく会社全体の利益率改善にも貢献する可能性があるのです。
ただし、ここで注意したい点もあります。
保守サービスには、定期的な契約による収入もあれば、修理や機器交換のように、その都度発生する売上もあります。
したがって、サービス売上高220億円のすべてが、毎月自動的に入ってくる継続課金収益というわけではありません。
では、古野電気は、この事業をどのように進化させようとしているのでしょうか。
🔍 船の機器が壊れる前に、故障の兆候が分かったら?
例えば、日本から欧州へ向かう大型商船を想像してみてください。
長い航海の途中で、重要な電子機器に突然不具合が起きたらどうなるでしょうか。
修理のために部品や技術者を手配する必要が生じるかもしれません。
場合によっては、運航計画にも影響します。
でも、故障する前に異常の兆候を見つけられたら、どうでしょう。
次の寄港地で部品を準備し、計画的に点検することができるかもしれません。
こうした考え方が「予兆保全」です。
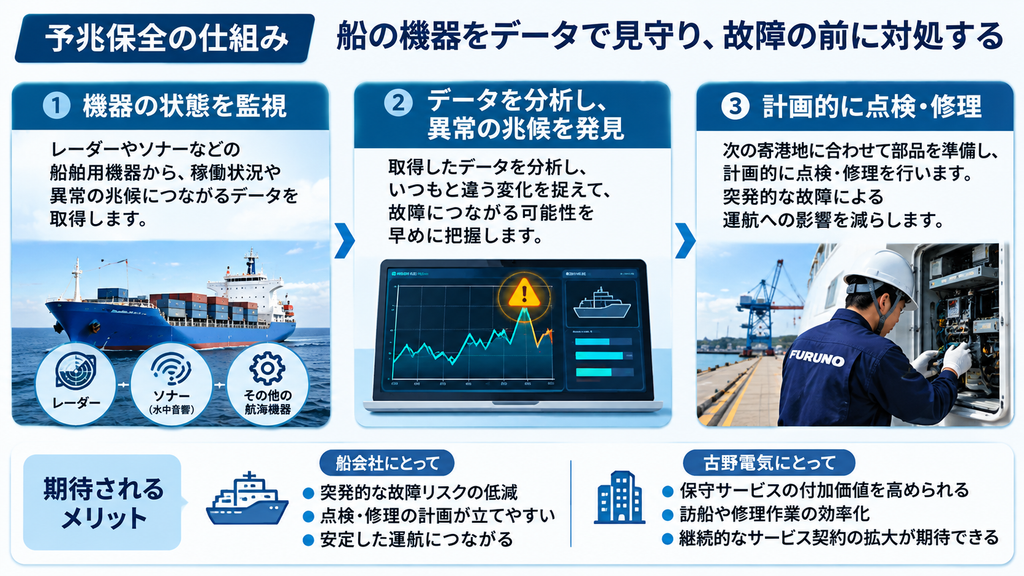
古野電気は、機器の状態や保守の履歴などを活用し、従来より効率的なメンテナンスを実現しようとしています。
経営陣は、データ分析によって予兆保全につながる具体的な事例が見え始めていると説明しています。
また、保守サービスを定額のパッケージ契約として広げる方針も示しています。
ここで、古野電気と船会社の双方にどんなメリットが生まれるのか、整理してみましょう。
| 船会社にとって | 古野電気にとって |
|---|---|
| 故障による運航への影響を減らせる可能性 | 保守サービスの付加価値を高められる |
| 点検や修理を計画しやすくなる | 訪船や修理作業を効率化できる可能性 |
| 機器を安心して使いやすくなる | 継続的なサービス契約を増やせる可能性 |
これは、単に新しい技術を販売する話ではありません。
顧客の困りごとを減らしながら、古野電気自身の仕事の進め方も変えられる可能性があります。
では、すでに実用化されているのでしょうか。
ここは慎重に見たいところです。
現在、古野電気が保守メンテナンスで売上を得ていることは確認できます。
一方、予兆保全については、具体的な事例が見え始めた段階です。
有料契約件数や、実際に故障を何件防いだのか、サービス単独でどれほど利益が出ているのかは、確認した資料からは分かりません。
従来の保守サービスは、すでに事業として成立しています。新しいデータサービスは、その上に積み重ねようとしている次の成長領域なのです。
🌏 世界中の船を支えることは、どんな強みになるの?
古野電気がサービス事業を拡大するうえで、大きな土台となるのが世界各地の顧客と保守体制です。
船は、日本だけを航行するものではありません。
アジアで建造され、欧州や米州の港を訪れ、世界中を移動します。
そのため、船舶用機器では、どの地域でも適切な保守や修理を受けられることが重要です。
古野電気は、長年の海外展開によって販売・サービス体制を築いてきました。
すでに機器を利用している船会社に、新しい保守契約やデータサービスを提案できることは、事業拡大の足掛かりになります。
また、長年の保守を通じて得られた故障や修理の知見は、新しいサービスを考えるうえでも役立つ可能性があります。
ただし、古野電気だけが世界的なサービス体制を持っているわけではありません。
船舶用電子機器には競合企業があり、製品の性能、価格、保守品質などで競争しています。
今回の資料では、サービス品質や契約継続率について、競合他社より優れていると断定できる比較データは確認できませんでした。
それでも、古野電気がすでに持っている顧客基盤を活用できることは、これからサービスを拡大するうえでの強みになり得ます。
大切なのは、世界中に顧客がいること自体ではなく、その顧客に継続して選ばれるサービスを提供できるかどうかです。
🛡️ 防衛装備品とは、国に何を納めているのでしょうか?
今回の成長計画では、もう一つ注目したい事業があります。
防衛装備品です。
「防衛装備品」と聞くと、自衛隊が使う装備を国へ納入する仕事を思い浮かべる方も多いのではないでしょうか。
実際、古野電気は防衛関連の装置やシステムを手がけています。
ただし、戦車やミサイルを製造する企業というイメージとは、少し違います。
古野電気が強みを持つのは、船や航空機などで、位置や周囲の状況を把握するための電子技術です。
例えば、次のような装置があります。
| 製品・技術 | どんな役割? |
|---|---|
| 音響測深機・ソナー関連装置 | 音波を使って水深や水中の状況を調べる |
| GPS航法装置 | 衛星信号を使って位置を把握し、航法を支える |
| マップジェネレータ関連装置 | 地図などの情報を生成・表示する |
| 航法支援装置 | 船舶などの航行に必要な情報を提供する |
これらは、海上での安全な航行や、艦船・航空機などの運用を支える技術です。
では、古野電気は防衛省から直接注文を受けているのでしょうか。
ここは、取引の仕組みを分けて考える必要があります。
古野電気の経営陣は、防衛装備品について、官公需に加えて、元請けとなる大手企業との契約も進んでいると説明しています。
つまり、国などに関係する需要だけでなく、防衛関連の大手企業を通じて装置を供給する形もあるのです。
実際に、古野電気は民間向けに使われている製品を大手企業へ納入し、防衛省向けの船舶のブリッジシステムに搭載する取り組みについて説明しています。
ブリッジとは、船の操船や航行管理を行う場所のことです。
そのシステムに古野電気の機器が組み込まれるということは、船を建造する企業やシステムを取りまとめる企業を通じて、最終的に防衛用途で使われる場合があるということです。
ただし、個々の製品について、どの機関が直接発注し、どの企業が契約当事者となり、何台納入されたのかまでは、今回確認した資料では分かりません。
防衛関連売上のすべてを「古野電気が防衛省へ直接納入した金額」と理解するのは正確ではありません。
では、この事業は本当に成長しているのでしょうか。
📈 防衛装備品の売上倍増は、夢だけの数字なのでしょうか?
古野電気の防衛装備品売上高は、2025年度に55億円でした。
会社は2026年度に70億円を見込み、2030年度には110億円を目指しています。
| 時期 | 防衛装備品売上高 | 区分 |
|---|---|---|
| 2025年度 | 55億円 | 実績 |
| 2026年度 | 70億円 | 会社見通し |
| 2030年度 | 110億円 | 会社目標 |
ここで注目したいのは、2030年度の目標だけではありません。
直近の上期では、防衛装備品関連の売上高が前年同期の約17億円から約33億円へ増加しています。
すでに売上拡大が数字に表れているのです。
経営陣は、将来の納入につながる受注も積み上がっていると説明しています。
また、防衛装備品事業の拡大に対応するため、生産システムの刷新や体制整備も進めています。
つまり、55億円から110億円への倍増計画には、既存の受注や生産能力の強化という背景があります。
ただし、ここにも課題があります。
防衛装備品は、国の予算や調達計画に左右される部分があります。
さらに、開発から納入まで長い時間がかかる案件もあり、事業を拡大するには技術者や生産体制の強化が必要です。
経営陣も、売上拡大に伴って必要な人員や工数が増えることを課題として説明しています。
そのため、売上が2倍になれば利益も2倍になるとは限りません。
古野電気は、売上を伸ばすだけでなく、原価管理や生産効率の改善にも取り組む必要があります。
防衛装備品は、すでに成長が数字に表れ始めている事業です。ただし、利益面でも大きな柱になれるかどうかは、今後の採算改善にかかっています。
📊 古野電気の夢は、2030年度までにどこまで大きくなるのでしょうか?
ここまで見てきたサービス事業と防衛装備品。
では、これらの成長によって、古野電気全体はどのように変わろうとしているのでしょうか。
会社が掲げる2030年度、つまり2031年2月期の目標を見てみましょう。
| 指標 | 2025年度実績 | 2030年度目標 |
|---|---|---|
| 売上高 | 1,406億円 | 1,800億円 |
| 営業利益率 | 11.6% | 15%以上 |
| ROE | 20.7% | 15%以上 |
| ROIC | 15.5% | 15%以上 |
売上高は約28%の増加を目指しています。
年平均成長率に換算すると、約5.1%です。
しかし、今回注目したいのは売上高よりも営業利益率です。
営業利益率とは、売上高のうち、本業の利益がどれほど残るかを示す割合です。
2025年度の営業利益率は11.6%でした。
これを2030年度には15%以上へ引き上げようとしています。
仮に売上高1,800億円、営業利益率15%を達成すると、営業利益は270億円になります。
2025年度の営業利益約162.5億円と比べると、約1.66倍です。
古野電気は、単に製品やサービスを多く販売するだけでなく、売上からより多くの利益を残せる企業になろうとしているのです。
では、何をすれば利益率を高められるのでしょうか。
一つは、保守メンテナンスの拡大です。
会社は、この分野が機器販売より収益性の高い事業だと説明しています。
もう一つは、価格の適正化や生産性の改善です。
さらに、防衛装備品では原価管理を強化し、売上拡大を利益につなげることが重要になります。
ただし、営業利益率15%以上の達成には、不確実な要素もあります。
例えば、為替です。
直近上期の営業利益は前年同期から約35.6億円増加しましたが、そのうち約21億円は為替による押し上げ効果と説明されています。
増益額に対して、為替の寄与が大きかったことが分かります。
円安が続けば利益の追い風になりますが、円高になれば反対の影響を受ける可能性があります。
また、新しいサービスの開発や生産体制の強化には投資も必要です。
投資が先行すれば、一時的に費用が増えることも考えられます。
なお、ROEは2025年度実績の20.7%に対して、2030年度目標が15%以上となっています。
これは、目標値が現在の実績を上回る設定ではありません。
ただし、ROEは当期純利益と自己資本の関係で決まるため、設備投資や資本政策、特別な損益などによっても変動します。
今回確認した資料だけでは、なぜ15%以上という水準を設定したのか、その詳細な意図までは断定できません。
2030年度の目標で最も注目したいのは、為替などの外部環境に頼りすぎず、事業そのものの力で営業利益率15%以上を実現できるかどうかです。
🌱 古野電気の夢は、今どこまで現実になっているのでしょうか?
ここまで調べてきた内容を、いったん整理してみましょう。
古野電気の成長戦略には、すでに実現している部分と、これから成果を確かめる部分があります。
| 取り組み | 現在の進捗 | これからの課題 |
|---|---|---|
| 船舶用電子機器 | 既存の主力事業として収益を生み出している | 需要変動への対応、競争力の維持 |
| 保守メンテナンス | 220億円規模のサービス事業の基盤がある | 350億円への拡大と収益性向上 |
| 予兆保全・データサービス | 具体的な事例が見え始めている | 導入拡大、有料契約、効果の実証 |
| 防衛装備品 | 売上拡大が実績に表れている | 110億円達成と採算改善 |
| 全社の利益率改善 | 価格適正化などの成果が出ている | 為替の追い風が弱まっても15%以上を達成すること |
こうして見ると、古野電気の夢は、単なる構想ではないことが分かります。
既存の船舶用機器事業は、すでに会社の収益を支えています。
保守メンテナンスも、これから初めて売上を生み出す事業ではありません。
防衛装備品では、実際に売上が伸び始めています。
一方、予兆保全や新しいデータサービスは、これから本格的な収益化を進める段階です。
つまり、古野電気の変革は、すべてが同じ段階にあるわけではありません。
すでに利益を生み出している事業を土台に、新しいサービスを育て、その成果を2030年度の利益率改善へつなげようとしている。
これが、今回の追跡で見えてきた古野電気の現在地です。
👀 次の決算では、何を確認すればよいのでしょうか?
では、これから古野電気を追いかけるとき、何を見ればよいのでしょうか。
私は、特に三つの変化に注目したいと思います。
まず、船舶関連サービスの成長です。
売上高220億円から350億円へ向かって、実際に売上が増えているか。
そして、可能であれば、サービスの収益性や定額契約の拡大も確認したいところです。
次に、防衛装備品です。
2026年度の売上見通し70億円に向けて、計画どおりに納入が進んでいるか。
売上の拡大だけでなく、生産効率や利益への貢献も重要になります。
最後に、会社全体の営業利益率です。
為替による押し上げ効果を除いても、利益を伸ばせるようになっているでしょうか。
2030年度の15%以上という目標に近づいているかを判断するには、この点が欠かせません。
ただし、サービス別の利益率や予兆保全の契約件数などは、今後も必ず開示されるとは限りません。
確認できない場合は、無理に推測するのではなく、分かる数字から慎重に評価する必要があります。
📖 今日の学び|企業の夢は、どのように確かめればよいのでしょうか?
今回の古野電気では、好決算後に株価が約18%下落しました。
しかし、その間に会社の長期的な成長計画が消えたわけではありません。
株価は、将来への期待を先に織り込んで動くことがあります。
一方、企業が新しいサービスを育て、収益構造を変えるには、長い時間が必要です。
だからこそ、企業の将来を考えるときには、夢の大きさだけを見るのではなく、その実現に必要な条件を確かめることが大切です。
古野電気の場合、すでに世界中の顧客と保守体制があります。
防衛装備品でも、売上の増加が確認できます。
しかし、予兆保全がどれほどの利益を生み出せるかは、まだ分かりません。
ここで、投資を学ぶ私たちが身につけたいのは、「できそうなこと」と「すでにできていること」を分けて考える習慣です。
将来への期待を持つことは、決して悪いことではありません。
ただ、その期待が事実に変わっているかを、決算や企業の説明で少しずつ確かめていく。
そうすることで、株価の動きだけに振り回されず、企業そのものを見る目を育てられるのではないでしょうか。
🌷 まとめ|古野電気は、本当に変わり始めているのでしょうか?
今回の追跡で、古野電気の株価は好決算後に約18%下落していました。
その理由を一つに特定することはできません。
しかし、事業面では、これからの成長を考えるための具体的な材料が見つかりました。
保守メンテナンスは、すでに収益を生み出しています。
予兆保全は、技術をサービスへ発展させようとしている段階です。
防衛装備品では、売上の拡大が実績に表れ始めています。
そして、2030年度には売上高1,800億円、営業利益率15%以上を目指しています。
では、古野電気は本当に変わり始めているのでしょうか。
私は、変革の土台はすでにあり、一部では成果も出始めていると考えます。
ただし、船舶関連サービスが350億円規模へ成長し、防衛装備品が110億円へ拡大し、会社全体の営業利益率を15%以上へ高められるかは、これからの課題です。
古野電気の夢は、まだ完成していません。
それでも、夢を実現するための技術、顧客、既存事業、そして具体的な成長計画があります。
「船の周囲を見えるようにする会社」から、「船の未来を見通し、長く支える会社」へ。
その変化が、これからどのような数字として表れてくるのでしょうか。
株価の動きとともに、企業そのものの変化も追いかけていきたいと思います。
📚 これまでの古野電気の記事
📑 参考資料
- 古野電気「2027年2月期 第2四半期決算短信・決算説明資料」
- 古野電気「2030年に向けた成長ストーリーおよび2031年2月期目標の設定について」(2026年10月9日)
- 古野電気「統合報告書2026」
- 古野電気「2027年2月期 第2四半期決算説明会」(2026年10月19日開催、11月6日書き起こし公開)
- 株価時系列データ(2026年11月20日まで)
免責事項
本記事は投資初心者向けの学習を目的としており、特定銘柄の売買を推奨するものではありません。企業の将来計画や業績見通しは、経済環境、為替、市場動向などによって変化する可能性があります。投資判断はご自身の責任でお願いいたします。