J-SCFI 今日のIR、明日の株価|2026年11月19日
決算発表で利益が増えれば、翌日の株価も上がるのでしょうか。
11月19日、東京海上ホールディングス(8766)が中間決算を発表しました。
上期の最終利益は前年同期比7.9%増。保険事業の利益も増加しました。
ところが、通期の最終利益予想は据え置きです。
さらに同じ日、会社は最大2,800億円という大規模な自社株買いを発表しました。
「利益予想を引き上げなかったのに、なぜこれほど大きな自社株買いをするのでしょうか?」
今回の決算には、企業が利益をどう稼ぎ、手元の資本をどう使うのかという、投資を考えるうえで大切なテーマが隠れています。
📢 何が起きた?——増益と予想据え置きの不思議
まず、発表された数字を見てみましょう。
| 項目 | 今回の発表 |
|---|---|
| 上期最終利益 | 4,784億円 |
| 前年同期比 | +7.9% |
| 上期修正純利益 | 5,248億円 |
| 前年同期比 | +8.8% |
| 通期IFRS最終利益予想 | 8,300億円(据え置き) |
| 通期修正純利益予想 | 9,500億円 → 9,700億円 |
| 新たな自社株買い | 最大2,800億円 |
ここで少し不思議に感じませんか。
上期の利益は増えています。それなのに、会社は通期の最終利益予想を引き上げませんでした。
その答えを考えるには、まず「2つの利益」を理解する必要があります。
🔍 同じ会社なのに、なぜ利益が2つあるの?
東京海上HDが公表する利益には、IFRSに基づく最終利益と、会社独自の「修正純利益」があります。
IFRS最終利益は、国際会計基準に従って計算した利益です。
一方、修正純利益は、会社が経営の実力や株主還元を考える際に重視する指標です。会社の定めた調整を行うため、IFRS最終利益とは金額が異なります。
今回、通期の修正純利益予想は200億円引き上げられました。
内訳を見ると、国内保険事業が120億円、海外保険事業が120億円の上方修正となり、その他の調整を含めてグループ全体では200億円の増額です。
つまり、国内だけ、あるいは海外だけが好調というわけではありません。
ただし、修正純利益が増えたからといって、翌年以降も同じ金額を安定して稼げるとは限りません。
保険会社の利益は、自然災害や金融市場の変化にも左右されるからです。
📊 市場は何を期待していたの?
決算を評価するとき、会社が発表した数字だけを見ていては分からないことがあります。
それが「市場の期待」です。
今回確認したアナリスト予想では、通期IFRS最終利益は約8,580億円でした。
これに対して、会社が据え置いた予想は8,300億円です。
| 比較 | 金額 |
|---|---|
| アナリスト予想 | 約8,580億円 |
| 会社予想 | 8,300億円 |
| 差額 | 約280億円 |
会社の利益が増えていても、投資家がそれ以上の利益を期待していれば、決算が物足りなく感じられる場合があります。
反対に、会社予想が据え置かれていても、利益の中身や株主還元が期待以上であれば、前向きに受け止められる可能性があります。
今回の東京海上HDは、まさにその両方の材料を持っています。
※アナリスト予想は確認できた公開情報に基づく参考値であり、発表直前の全市場参加者の期待を正確に表すものではありません。
🌱 利益の改善は続くの?
ここまでの数字を見ると、東京海上HDの保険事業には前向きな変化が見られます。
では、この利益改善は来年以降も続くのでしょうか。
J-SCFIの見方は、「改善が続くための土台はある。ただし、毎年同じペースで利益が増えるとは限らない」です。
その理由を、3つの視点から考えてみましょう。
① 国内損保の採算改善には継続の可能性がある
東京海上日動のコンバインド・レシオは、前年同期の90.5%から89.3%へ改善しました。
コンバインド・レシオとは、保険料収入に対して保険金の支払いや事業経費がどれほどかかったかを示す割合です。
例えば、100円の保険料収入に対して保険金と経費が90円なら、この割合は90%になります。
今回、東京海上日動では保険引受の採算性が改善しました。
保険料率の見直しや経費管理の効果が今後も続き、保険金支払いの増加を上回ることができれば、利益改善につながる可能性があります。
ただし、今回の数値だけで、採算改善のすべてが保険料率改定によるものだとは断定できません。
② 海外事業は利益成長を支える柱になっている
東京海上HDの特徴の一つは、海外保険事業の規模が大きいことです。
今回の通期修正純利益予想では、海外保険事業が従来予想から120億円引き上げられました。
国内保険事業も120億円引き上げられており、利益改善が一つの地域だけに偏っていない点は前向きな材料です。
海外事業が成長すれば、国内市場だけに依存しない収益構造を築くことができます。
ただし、海外でも自然災害や保険金支払いの増加、為替変動などによって利益は上下します。
そのため、海外事業の成長がそのまま毎年の増益を保証するわけではありません。
③ 自然災害と保険金の増加が最大の注意点
保険会社の利益を考えるとき、忘れてはいけないのが自然災害です。
どれだけ保険料収入が増えても、大きな台風や地震が発生すれば、多額の保険金支払いが必要になります。
また、自動車の修理費や建物の復旧費用が上がれば、同じ件数の事故や災害でも保険金の支払額が増える可能性があります。
つまり、保険料率の引き上げが利益改善につながるかどうかは、保険金の支払いがどれほど増えるかによって変わるのです。
J-SCFIの結論
東京海上HDの利益改善には継続性を期待できる材料があります。特に国内損保の採算改善と海外保険事業の成長は、今後も注目したいポイントです。
ただし、今回の上期増益だけで、今後も増益が続くと判断することはできません。
次の決算では、国内損保のコンバインド・レシオが改善を続けるか、海外保険事業の利益が伸びるか、自然災害による保険金支払いがどの程度発生するかを確認する必要があります。
現時点では「改善の土台は確認できたが、持続性の証明はこれから」という評価です。
💰 なぜ2,800億円もの自社株買いをするの?
今回の決算で、最も考えてみたいのがこの問題です。
「2,800億円も使うなら、新しい事業に投資した方がよいのでは?」
そう感じる方もいるかもしれません。
しかし、保険会社には、一般の企業とは少し違う事情があります。
保険会社は、巨大地震や台風などが起きても保険金を支払えるように、十分な資本を持っておく必要があります。
一方で、必要以上に資本を抱え込むと、その資本を十分に活用できていない状態にもなります。
そこで経営陣は、資本を大きく3つの目的に配分することを考えます。
第一に、保険契約者を守るための資本。
大きな災害や市場の変動があっても、保険金を支払える健全性を維持します。
第二に、将来の成長に使う資本。
海外保険事業への投資や買収など、将来の利益を増やすために資本を使います。
第三に、株主へ還元する資本。
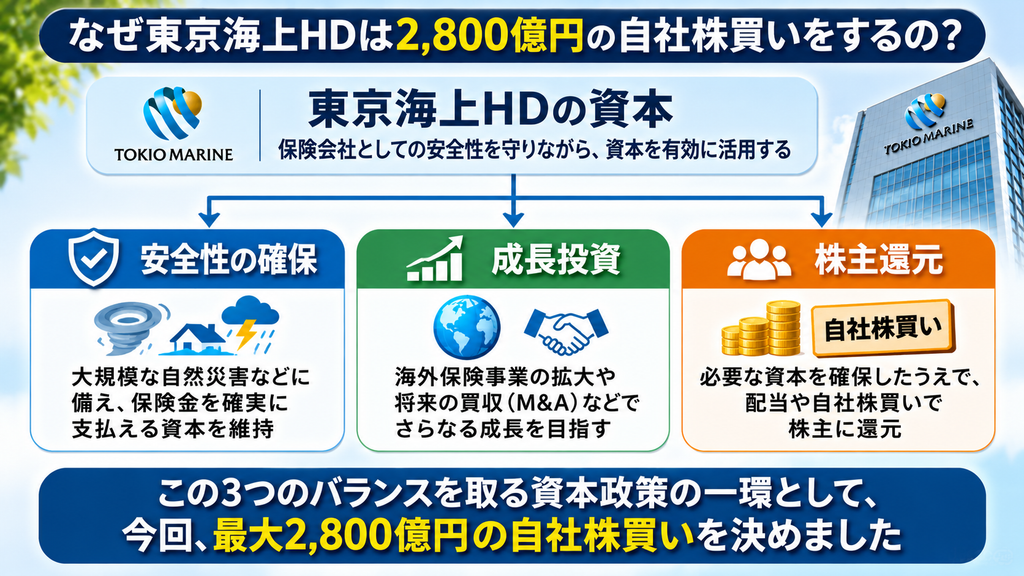
必要な備えと成長投資の余力を確保したうえで、資本水準を調整する方法の一つが自社株買いです。
東京海上HDの2026年3月末のESRは268%でした。
ESRとは、保険会社が抱えるリスクに対して、どれほど資本を確保しているかを示す指標です。
会社の目標水準は190%以上です。
この数字は、会社が目標を上回る資本の健全性を確保していたことを示しています。
さらに、東京海上HDにはもう一つの背景があります。
それが、米国の投資会社バークシャー・ハサウェイとの資本業務提携です。
会社は、提携に伴う新株発行によって既存株主の持分割合が薄まる影響を、自社株買いで相殺する方針も示しています。
ただし、今回発表した2,800億円すべてが、その希薄化対策に充てられると確認できたわけではありません。
今回の自社株買いについて、会社が適時開示で示した直接の理由は「機動的な資本政策を遂行するため」です。
つまり、今回の自社株買いを理解する鍵は、単に「利益が増えたから株を買う」ということではありません。
保険会社としての安全性を守り、将来の成長投資を続けながら、資本を効率よく活用する。
その経営戦略の中で、自社株買いが位置づけられていると考えられます。
なお、最大2,800億円は取得枠の上限であり、全額の取得が保証されているわけではありません。
⚖️ 明日の株価を動かす材料を整理しよう
ここまで、東京海上HDの決算と自社株買いについて見てきました。
では、翌日の株価を考えるとき、どの材料を重視すればよいのでしょうか。
まずは、上昇につながる可能性がある材料と、下落につながる可能性がある材料を並べてみましょう。
| 📈 上昇要因 | 📉 下落要因 |
|---|---|
| 上期最終利益が前年同期比7.9%増加 | 通期IFRS最終利益予想は据え置き |
| 通期修正純利益予想を200億円引き上げ | 会社予想8,300億円は確認できたアナリスト予想約8,580億円を下回る |
| 国内損保のコンバインド・レシオが改善 | 自然災害や保険金支払い増加への警戒 |
| 最大2,800億円の自社株買いを発表 | 自社株買いが事前に期待されていた可能性 |
| 国内・海外の両事業で利益見通しを上方修正 | 上方修正された修正純利益も、市場期待を超えたかは不明 |
ここで大切なのは、材料の数が多い方に株価が動くとは限らないことです。
例えば、自社株買いが大きな好材料でも、投資家がそれ以上の規模を期待していたなら、株価が下がる可能性もあります。
反対に、通期最終利益予想が据え置かれていても、保険事業の収益改善や株主還元が評価されれば、株価が上がる場合もあります。
今回、どちらの材料を市場がより重視するのか。
それを考えてから、次の投票に進んでみましょう。
🗳️ 明日の株価、あなたはどう予想しますか?
11月19日の東京海上HDの終値は566.0円でした。
今回の決算と自社株買いの発表を受けて、翌営業日11月20日の終値はどう動くでしょうか。
次の7つから、最も近いと思うものを選んでください。
東京海上HD(8766)、11月20日の終値はどう動く?
- −3%以上〜−1%未満 (100%, 1 票)
- +5%以上 (0%, 0 票)
- +3%以上〜+5%未満 (0%, 0 票)
- +1%以上〜+3%未満 (0%, 0 票)
- 0%以上〜+1%未満 (0%, 0 票)
- −1%以上〜0%未満 (0%, 0 票)
- −3%未満 (0%, 0 票)
投票人数: 1
投票締切:11月20日 午前8時59分
投票する前に、ぜひ自分なりの理由も考えてみてください。
「自社株買いが評価されると思う」
「会社予想が市場期待を下回っているから慎重に見たい」
どちらの考え方にも、決算を読むための大切な視点があります。
🎯 J-SCFIはどう予想する?
予想方向:上昇
予想レンジ:+1%以上〜+3%未満
中心予想:+1.5%
基準終値:566.0円
中心予想を株価に換算すると、約574.5円です。
今回、私たちは小幅上昇を中心に考えました。
理由は、国内損保の採算改善、修正純利益の上方修正、そして最大2,800億円の自社株買いという材料が揃っているためです。
ただし、通期IFRS最終利益予想は据え置かれ、確認できたアナリスト予想も下回っています。
このため、好材料だけを見て大幅上昇を予想するのではなく、プラスとマイナスの両方を考慮して、+1%以上〜+3%未満を選びました。
もちろん、結果が下落になる可能性もあります。
大切なのは予想を当てることではなく、どの材料を重視して予想したのかを、翌日の結果と比較することです。
📖 今日の学び——良い決算でも株価が下がるのはなぜ?
企業の業績が良くなれば、株価も上がる。
一見すると、自然な考え方です。
しかし、株式市場では必ずしもそうなりません。
例えば、投資家が10%の増益を期待していたところ、実際の増益が5%だった場合を考えてみましょう。
企業は確かに成長しています。
それでも、期待していたほどではないと受け止められれば、株価が下がることがあります。
反対に、利益が減少していても、市場がもっと大きな減益を覚悟していたなら、株価が上がる場合もあります。
今回の東京海上HDでは、増益、修正純利益の上方修正、通期最終利益予想の据え置き、大型自社株買いという複数の材料が同時に発表されました。
市場がそのうち何を重視するのかは、発表時点では分かりません。
「決算の数字を見る」から「市場の期待と比べて考える」へ。
その一歩が、今回の学びです。
明日の答え合わせ編では、実際の株価と今回の予想を比較し、市場がどの材料を重視した可能性があるのかを一緒に考えます。
▶ 東京海上HD(8766)答え合わせ編:11月20日の取引終了後に公開予定です。
参考資料
- 東京海上ホールディングス「2027年3月期 第2四半期(中間期)決算短信」
- 東京海上ホールディングス「2027年3月期 中間決算参考資料」
- 東京海上ホールディングス「自己株式取得に係る事項の決定に関するお知らせ」
- 東京海上ホールディングスの資本政策・株主還元関連資料
免責事項
本記事は投資初心者向けの学習を目的としており、特定銘柄の売買を推奨するものではありません。株価予想は公開情報を基にした仮説であり、将来の値動きを保証するものではありません。投資判断はご自身の責任でお願いいたします。