【今日のIR、明日の株価|2026/11/06】
「営業利益が50%も上方修正されたのに、株価は下がるかもしれない?」
11月6日、santec Holdings(6777)が発表した決算は、驚くほど好調なものでした。
ところが、米国中間選挙後の市場では、AIデータセンター建設の先行きに警戒感が広がっています。
santecの成長を支えてきたのは、まさにそのデータセンター向け光通信の需要です。
ここで一つの疑問が生まれます。
過去最高水準の利益を生み出す企業でも、将来の需要に不安が広がれば、株価は上がらないのでしょうか。
今回は、決算数字の奥にある成長の仕組みを読み解き、11月9日の株価反応を予想します。
📰 ① 何が起きた? 市場予想を大幅に上回る決算
11月6日15時40分、santec Holdingsが2027年3月期の中間決算と通期業績予想の修正を発表しました。
まずは上期の実績です。
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 211.58億円 | +65.6% |
| 営業利益 | 77.26億円 | +87.5% |
| 経常利益 | 79.32億円 | +86.7% |
| 純利益 | 60.79億円 | +98.8% |
売上高が約1.7倍になっただけでなく、営業利益は約1.9倍になっています。
そして、さらに大きな発表がありました。
通期営業利益予想を120億円から180億円へ、50%引き上げたのです。
| 通期業績予想 | 従来予想 | 修正後 |
|---|---|---|
| 売上高 | 370億円 | 500億円 |
| 営業利益 | 120億円 | 180億円 |
| 経常利益 | 121億円 | 179億円 |
| 純利益 | 88億円 | 125億円 |
年間配当予想も230円から330円へ増額されました。
では、これほどの好決算は市場にとって予想外だったのでしょうか。
11月5日時点の市場コンセンサスは、通期営業利益141.10億円、経常利益143.60億円でした。
今回の新会社予想は、それぞれ約27.6%、約24.7%上回っています。
これは単なる上方修正ではありません。
市場が期待していた以上の利益を、会社が見込んでいるということです。
ただし、株価は決算の良し悪しだけで決まりません。
今回の難しさは、ここから始まります。
🔬 ② なぜこれほど利益が増えたのか?
santecは、光を利用した通信部品や測定器を開発・製造する企業です。
AIデータセンターでは、膨大な情報を高速でやり取りする必要があります。
そこで重要になるのが、光ファイバーなどを使った光通信です。
しかし、光通信機器は製造するだけでは完成しません。通信に必要な性能が出ているか、信号が正しく伝わるかを検査しなければなりません。
santecは、その検査を支える測定器を提供しています。
ここに、今回の急成長を理解する鍵があります。
| 事業 | 上期売上高 | 売上増減 | 利益増減 |
|---|---|---|---|
| 光部品関連 | 31.45億円 | +16.0% | −12.6% |
| 光測定器関連 | 170.29億円 | +83.2% | +108.9% |
成長を牽引したのは、光測定器関連事業でした。
特に北米では、データセンター向け光通信機器の製造・検査に使用する測定器の販売が好調でした。
光測定器関連事業の利益は、前年上期33.70億円から70.39億円へ増えています。
一方、光部品関連事業は増収でも減益です。
会社は、製品構成の変化と生産能力増強に伴う減価償却費などの増加を説明しています。
ここから分かるのは、AI関連だからすべての事業が同じように儲かるわけではないということです。
需要が増えても、工場の増強費用が先に発生すれば、利益が減る場合があります。
そして今回、santecの利益を大きく押し上げたのは、光通信設備の製造を支える測定器でした。
🇺🇸 ③ 米国中間選挙の逆風は、どこまで届く?
ここが今回の記事の中心です。
米国中間選挙後、データセンター建設をめぐる規制強化への警戒が高まっています。
データセンターには大量の電力や冷却設備が必要です。建設が集中する地域では、電力料金、水資源、地域環境などへの影響が問題になります。
そのため、建設計画が遅れるのではないかという懸念が市場で意識されています。
では、データセンター建設が鈍化すると、santecの業績もすぐに悪化するのでしょうか。
答えは、必ずしもそうではありません。
理由は、santecがデータセンターの建物そのものを造る企業ではないからです。
影響は、おおむね次の順序で伝わると考えられます。
データセンター建設計画の見直し
↓
光通信機器メーカーの生産・設備投資計画の見直し
↓
検査装置や光測定器への発注・納入時期の変化
↓
santecの売上・利益への影響
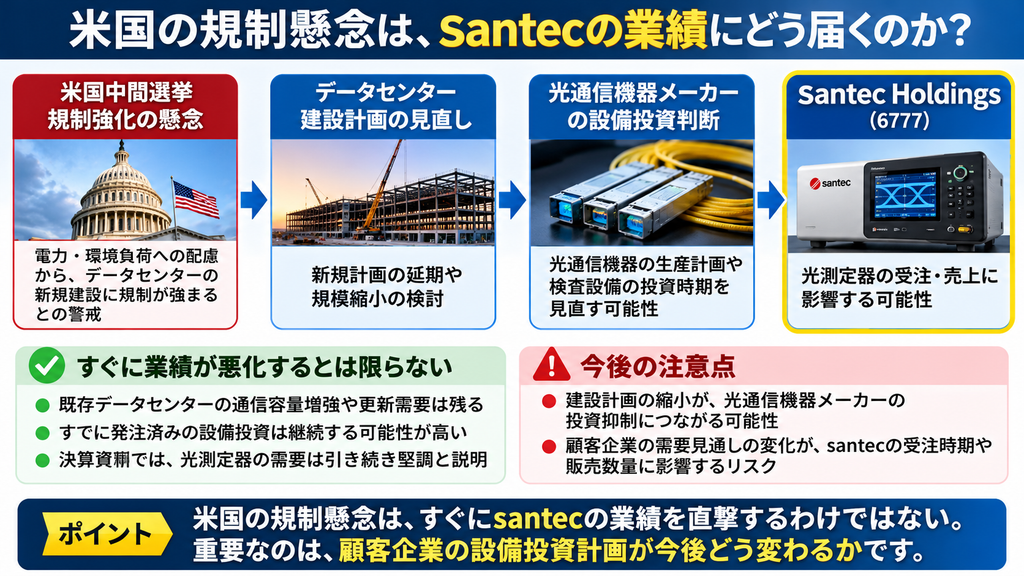
このように、建設計画の変更とsantecの売上には、複数の段階があります。
また、新規建設が鈍化しても、既存データセンターの通信容量増強や設備更新などの需要が残る可能性があります。
ただし、逆の見方も必要です。
光通信機器メーカーが将来の需要を不安視すれば、実際の建設中止が起きる前に、測定器への投資を延期する可能性があります。
つまり、santecにとって本当に重要なのは、建設規制のニュースそのものではなく、顧客企業が光通信機器の生産・設備投資計画を変更するかどうかです。
今回の決算資料では、光通信用測定器の需要は堅調と説明されています。
一方、中間選挙後の規制懸念によって、santecの受注が何億円減ったという数字は確認できません。
現段階では、実際の業績悪化ではなく、将来の成長に対する不確実性として捉えるのが適切です。
💰 ④ 財務は成長を支えられるのか?
結論から言えば、現時点の財務状況には、成長投資を支える余力があると判断できます。
理由を数字で確認しましょう。
| 財務項目 | 2026年9月末・上期 |
|---|---|
| 現金及び預金 | 約160.27億円 |
| 借入金合計 | 約24.96億円 |
| 現金から借入金を差し引いた額 | 約135.31億円 |
| 自己資本比率 | 72.8% |
| 営業キャッシュフロー | +43.27億円 |
| 投資キャッシュフロー | −16.93億円 |
現金及び預金は、借入金の約6.4倍あります。
また、営業活動によって上期に約43億円の現金を生み出しています。
設備投資や買収を進める企業にとって、利益だけでなく、実際に現金を生み出せていることは重要です。
現時点では、借入金の返済負担によって成長投資がすぐに行き詰まるような財務状況には見えません。
ただし、これは将来のあらゆる投資を問題なく実行できるという意味ではありません。
設備投資が大幅に増えたり、需要が急減したりすれば、現金の状況は変わります。
また、財務が健全であることと、投資した設備が十分な利益を生むことは別問題です。
今回の財務面での答えは、**「投資を続ける体力はある。ただし、投資の採算性は今後も検証が必要」**です。
📈 ⑤ 下期も成長できるのか?
結論は、増益を続けるための根拠はあるものの、会社計画の達成にはもう一段の成長が必要、というものです。
数字を見てみましょう。
| 項目 | 営業利益 |
|---|---|
| 4〜6月期実績 | 31.04億円 |
| 7〜9月期実績 | 46.21億円 |
| 上期合計 | 約77.26億円 |
| 通期会社予想 | 180億円 |
| 下期に必要な利益 | 約102.74億円 |
下期に必要な営業利益は、四半期平均で約51.37億円です。
直近7〜9月期の46.21億円から、さらに約11%の上積みが必要になります。
これは、単に上期の好調が続くだけで必ず達成できる数字ではありません。
では、上積みを期待できる理由はあるのでしょうか。
会社は、北米を中心に光通信用測定器の需要が堅調に推移すると見込んでいます。
さらに、カナダの新工場の稼働によって供給能力を高める方針です。
需要があるのに生産能力が不足していた場合、増産によって売上を拡大できる可能性があります。
ただし、ここには二つの注意点があります。
一つは、7〜9月期から買収企業の損益が連結されていることです。利益成長のすべてを既存事業の伸びだけで説明することはできません。
もう一つは、米国のデータセンター投資環境です。
顧客企業が設備投資を延期すれば、増産しても当初想定した販売につながらない可能性があります。
したがって、「下期も成長できる可能性は十分にある。しかし、180億円の営業利益計画を達成できるかは、北米の需要継続と増産効果が鍵になる」というのが今回の判断です。
⚖️ ⑥ 好決算と米国の逆風、どちらが勝つ?
ここまでの分析を、一つの問いに戻してみましょう。
santecは米国中間選挙後の逆風を越えられるのでしょうか。
私たちは、企業の業績と株価を分けて考える必要があります。
まず業績については、すでに実現した上期の増収増益と、会社が示した下期の増産計画があります。
財務面にも一定の余力があり、現時点で受注減少が確認されたわけではありません。
そのため、中間選挙後の懸念だけを理由に、santecの成長が止まると判断する根拠は不足しています。
一方、株価は将来の業績を先回りして評価します。
たとえ現在の業績が好調でも、投資家が「来年以降は成長が鈍るかもしれない」と考えれば、株価が下がることはあります。
今回の決算が市場予想を大きく上回ったことは強い好材料です。
しかし、その利益成長がどこまで続くかについて、米国の政治情勢が新たな疑問を投げかけています。
ここでの判断は明確です。
事業の成長力については、現時点では好決算を評価します。
11月9日の株価については、好決算が優勢と予想しますが、米国の規制懸念による下落リスクも大きいと考えます。
つまり、今回の逆風は、現時点では実績を覆す材料というより、将来の成長に対する市場の評価を揺さぶる材料です。
🗳️ ⑦ 読者予想|11月9日の株価は?
今回の決算と米国の政治情勢を踏まえて、11月9日の株価を予想してみましょう。
基準:11月6日終値 13,190円
予想するのは、11月9日の終値が基準終値から何%変化するかです。
投票締切:2026年11月9日(月)8:59
決算の数字を重視するか、それとも米国のデータセンター投資への懸念を重視するか。
ぜひ、ご自身の考えで予想してみてください。
🎯 ⑧ J-SCFIの予想
今回のJ-SCFIは、上昇を予想します。
| 項目 | J-SCFI予想 |
|---|---|
| 対象銘柄 | santec Holdings(6777) |
| 対象日 | 2026年11月9日(月) |
| 基準終値 | 13,190円 |
| 予想方向 | 上昇 |
| 予想レンジ | +2.0%〜+12.0% |
| 予想中心値 | +7.0% |
| 中心値の株価換算 | 約14,113円 |
上昇を予想する最大の理由は、会社が発表した通期営業利益予想180億円が、市場コンセンサス141.10億円を約27.6%上回っていることです。
さらに、年間配当の100円増額も、株主還元を評価する材料になります。
一方、米国中間選挙後のデータセンター投資への警戒が強まれば、好決算であっても株価が下落する可能性があります。
そのため、今回の予想は決算の強さを評価しつつ、通常以上に市場環境への注意が必要な判断です。
※予想レンジと中心値はJ-SCFI独自の判断値であり、統計的に保証された株価予測ではありません。
🌱 ⑨ 今日の学び|「今の利益」と「将来の期待」は違う
今回のsantecの決算から学べることは、単に好決算でも株価が下がる場合がある、ということだけではありません。
企業の成長を考えるときには、需要・供給能力・利益・市場の期待を順番に見ることが大切です。
需要が増えても、製品を十分に作れなければ売上は増えません。
生産能力を増やしても、費用が先行すれば利益が減る場合があります。
利益が増えても、市場がそれ以上の成長を期待していれば、株価が上がるとは限りません。
そして、政治情勢によって将来の需要に不安が広がれば、現在の好業績とは別に株価が売られることもあります。
今回のsantecでは、光測定器事業の成長がすでに利益に表れています。
これから注目すべきなのは、米国の建設規制への懸念が、顧客企業の設備投資計画やsantecの受注に実際の変化をもたらすのかという点です。
ニュースを読んだとき、すぐに「関連株は下がる」と決めるのではなく、そのニュースが企業の売上や利益に届くまでの道筋を考える。
それが、今回の決算から得られる大切な学びです。
🔎 ⑩ 11月9日の答え合わせで確認すること
11月9日の取引終了後には、今回の予想と実際の株価を比較します。
確認するのは、次の3点です。
- 方向: 予想どおり上昇したのか。
- レンジ: +2%〜+12%の範囲に収まったのか。
- 中心値: 予想中心値+7%から、どれだけ離れたのか。
さらに、santecの株価がTOPIXやAI関連株全体と比べてどう動いたかも観察します。
株価が上昇しても、それだけで好決算が原因だったと断定することはできません。反対に、下落した場合も、米国中間選挙だけが原因とは限りません。
答え合わせ編は、11月9日の取引終了後に公開予定です。
公開後はこちらからご覧いただけます。
▶ 【6777】santec Holdings|11月9日の株価はどう動いた?【答え合わせ編】
参考資料
- santec Holdings「2027年3月期 第2四半期(中間期)決算短信」(2026年11月6日)
- santec Holdings「2027年3月期連結業績予想の修正、剰余金の配当及び期末配当予想の修正に関するお知らせ」(2026年11月6日)
- santec Holdings「2027年3月期 中間期決算の概要」(2026年11月6日)
- 11月5日時点の市場コンセンサス
- 米国中間選挙後のデータセンター投資に関する報道
※本記事は投資判断の学習を目的としており、特定銘柄の売買を推奨するものではありません。