今日のIR、明日の株価|2026年10月20日
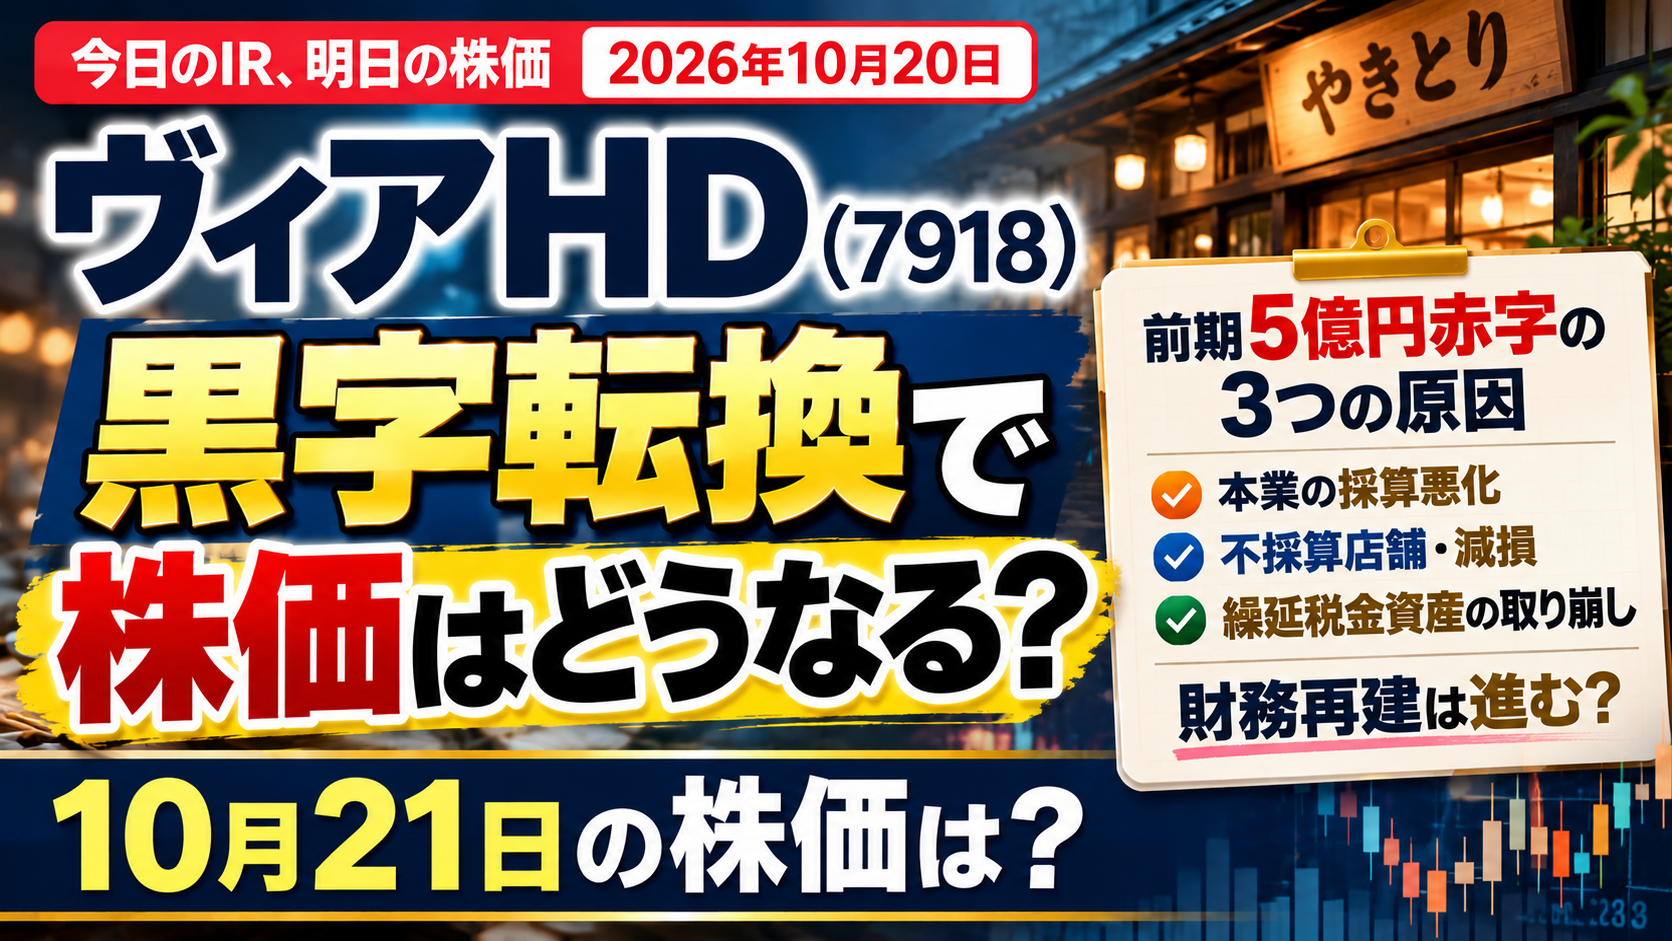
前期は約5億円の最終赤字。それでも今回、ヴィア・ホールディングス(7918)は利益予想を大幅に引き上げました。
本業の採算は本当に改善したのでしょうか。それとも、一時的な利益の押し上げなのでしょうか。
10月21日の株価を予想する前に、赤字の原因から順番に確認します。
📢 何が起きた?利益予想を大幅に上方修正
10月20日16時、外食事業を展開するヴィア・ホールディングスが、2027年3月期の業績予想修正を発表しました。
| 通期業績予想 | 修正前 | 修正後 | 変化 |
|---|---|---|---|
| 売上高 | 174.0億円 | 171.0億円 | −1.7% |
| 営業利益 | 3.70億円 | 5.20億円 | +40.5% |
| 経常利益 | 2.60億円 | 4.20億円 | +61.5% |
| 最終利益 | 0.30億円 | 2.70億円 | +800% |
注目したいのは、売上高を引き下げたのに、利益予想は大きく引き上げたことです。
また、前期2026年3月期の最終損益は約5億1,200万円の赤字でした。
つまり、今回の発表は単なる増益予想ではなく、前期赤字から今期黒字への転換見込みでもあります。
ただし、最終利益の+800%だけを見て、企業の収益力が9倍になったと考えるのは早計です。
その理由を、前期の赤字から確認していきましょう。
🔍 前期5億円赤字の3つの原因は改善した?
今回の分析で、最も重要な部分です。
前期の赤字には、大きく3つの要因がありました。
原因1|本業の採算が悪化した
2026年3月期の営業損益は、約6,800万円の赤字でした。
客数の伸び悩みに加え、人件費や原材料費などの上昇が、店舗の利益を圧迫しました。
今回のIRでは、会社が次の改善策を説明しています。
- 店舗間・グループ間での人員配置の最適化
- 仕入れと物流機能の集約
- DXを活用した店舗運営の見直し
- 経費や役員関連費用の削減
これらの取り組みが想定以上に進み、上期の営業利益見込みは従来予想の2億円から3億5,100万円へ引き上げられました。
本業の採算改善には、具体的な成果が表れ始めています。
一方、売上高は想定を下回っています。客数が十分に回復した結果として利益が伸びたわけではありません。
原因2|不採算店舗の閉鎖と減損損失
前期は不採算店舗の整理が進み、減損損失などが最終赤字を拡大させました。
減損とは、店舗設備などの価値を、将来の収益見通しに合わせて引き下げる会計処理です。
今回のIRでは、不採算店舗の整理などに伴う特別損失の見込みが、従来予想より9,000万円減少しました。
これは改善材料ですが、特別損失が減ったことと、残る店舗すべてが十分な利益を出せるようになったことは別です。
今後も店舗の採算と、新たな減損の有無を確認する必要があります。
原因3|繰延税金資産の取り崩し
前期は、将来の利益見通しを踏まえた繰延税金資産の取り崩しも、最終赤字に影響しました。
繰延税金資産とは、一定の条件のもとで将来の税負担を軽減できると見込まれる金額を、会計上の資産として計上したものです。
将来の利益が十分に見込めなくなると、その資産を減らす必要が生じる場合があります。
今回の黒字転換見込みは、将来の収益力を考えるうえで前向きな材料です。
ただし、今回のIRだけでは、過去の取り崩しが解消されたとは確認できません。
ここまでを整理すると、次のようになります。
| 前期赤字の原因 | 今回確認できた改善 |
|---|---|
| 本業の採算悪化 | 改善が最も明確。営業利益予想を上方修正 |
| 不採算店舗・減損 | 特別損失見込みは減少。ただし再発防止は継続確認 |
| 繰延税金資産の取り崩し | 利益見通しは改善。ただし会計上の解消は未確認 |
今回の上方修正には意味があります。しかし、赤字の原因がすべて解決したわけではないのです。
🏦 財務再建は進む?株価101円の企業が抱える課題
同じ10月20日、会社は「財務戦略・資本政策ロードマップ」も発表しました。
主な方針は、高コストの優先株式や借入金を段階的に整理し、財務体質を改善することです。
第28回新株予約権による調達資金の使い道も変更し、当初M&A向けだった資金のうち8億円を、C種優先株式の償還に振り向ける計画を示しました。
これは、将来の財務負担を軽くする可能性がある材料です。
ただし、現在の財務状況には慎重な見方も必要です。
今回の分析で確認した財務指標は、自己資本比率19.8%、利益剰余金−8億3,900万円、有利子負債20億8,700万円です。
自己資本比率が低いことや、利益剰余金がマイナスであることは、過去の損失の影響が残っていることを示しています。
また、借入金利の上昇は、今後の利益に逆風となる可能性があります。
一方、会社が掲げた財務再建や将来の普通株式の復配は、現時点で実現した成果ではなく、今後の目標です。
さらに、既発行新株予約権には、行使によって普通株式数が増える可能性があります。
株式数が増えると、既存株主の1株当たりの持分や利益が薄まることがあります。これを「希薄化」と呼びます。
10月20日時点の未行使残高は確認できていないため、今回の記事では将来の希薄化率を断定しません。
財務再建への期待と、実現までの不確実性。
この両方を考えることが重要です。
📊 株価101円と出来高の変化をどう見る?
10月20日の東証終値は101円でした。
ここで注目したいのが、IR発表前から出来高が増えていたことです。
| 期間 | 1日平均出来高 |
|---|---|
| 10月7〜14日・5営業日 | 約4.13万株 |
| 10月15〜20日・4営業日 | 約17.89万株 |
直近4営業日の平均出来高は、それ以前の約4.3倍でした。
ただし、株価は10月14日の105円から20日の101円へ下落しています。
出来高が増えたからといって、買いが優勢だったとは限りません。
また、10月20日の出来高は14万1,300株、終値は101円でした。
低価格帯の銘柄では、株価が1円動くだけでも約1%の変化になります。
例えば、101円から105円になれば約+3.96%、110円なら約+8.91%です。
今回は、好材料への反応が大きくなる可能性がある一方で、売買の偏りによって値動きが不安定になる点にも注意します。
🗳️ 読者予想とJ-SCFIの独自予想
ここまで、業績改善と財務不安の両方を確認しました。
では、10月21日のヴィアHDの終値はどのように変化するでしょうか?
あなたの予想を教えてください。
10月21日のヴィアHDの終値は、10月20日の101円からどのように変化するでしょうか?
- +10%以上〜+15%未満 (100%, 1 票)
- +20%以上 (0%, 0 票)
- +15%以上〜+20%未満 (0%, 0 票)
- +5%以上〜+10%未満 (0%, 0 票)
- 0%以上〜+5%未満 (0%, 0 票)
- −5%以上〜0%未満 (0%, 0 票)
- −5%未満 (0%, 0 票)
投票人数: 1
「株価の予想なんて難しそう…」
そう感じる方も、どうぞ気軽に参加してください。
投資経験も、詳しい知識も必要ありません。
このブログの目的は、予想を当てることではありません。
自分で考えてみて、実際の株価と比べながら、一緒に学んでいくこと。
予想が外れても、そこにはきっと新しい発見があります。
🗳️ 投票締め切り:2026年10月21日(水)午前8時59分
投票は選択肢を一つ選ぶだけ。気軽に参加していただけたらうれしいです。
👇 ぜひ、あなたの一票を聞かせてください!
J-SCFI独自予想|10月21日
| 項目 | 予想 |
|---|---|
| 予想方向 | 上昇 |
| 基準終値 | 101円 |
| 中心騰落率 | +3.0% |
| 本命レンジ | +1%〜+6% |
| 中心株価 | 約104円 |
| 想定終値レンジ | 約102〜107円 |
今回、上昇を予想する最大の理由は、前期赤字の原因だった本業の採算悪化に対して、具体的な改善成果が示されたことです。
さらに、財務再建のロードマップが発表されたことで、企業の将来像を見直すきっかけになる可能性があります。
一方、売上高予想の引き下げ、下期利益計画の据え置き、財務基盤の弱さ、希薄化の懸念は残ります。
そのため、上昇方向を予想しながらも、大幅上昇を中心シナリオには置きませんでした。
この予想は、PTSを確認する前に確定したものです。
PTSはどう反応した?
独自予想を確定した後、SBI証券で確認されたPTSの騰落率は、東証終値比+21.78%でした。
基準終値101円に対して、約123円に相当する水準です。
| 比較 | 騰落率 |
|---|---|
| J-SCFI独自予想・中心 | +3.0% |
| J-SCFI独自予想・本命 | +1〜6% |
| PTS参考値 | +21.78% |
PTSの反応は、独自予想を大きく上回っています。
ただし、PTSは通常市場と参加者や売買量が異なります。また、確認した時点の株価は、その後変化する可能性があります。
PTSの数字に合わせて、独自予想を変更することはしません。
明日の答え合わせでは、J-SCFI独自予想、PTS参考値、東証通常市場の実績を分けて比較します。
📚 今日のIRから学べること
今回のヴィアHDには、初心者が企業分析を学ぶうえで大切な視点が詰まっています。
「赤字から黒字へ」というニュースは、確かに注目材料です。
しかし、その一言だけでは、企業の変化を十分に理解できません。
前期の赤字が本業の不振によるものだったのか、一時的な損失によるものだったのか。そして、その原因が今期どこまで改善されたのか。
ここまで確認すると、同じ黒字転換でも評価の仕方が変わります。
さらに今回は、財務再建という長期的な課題と、株価101円という短期的に大きく動きやすい条件が重なっています。
明日、株価が大きく上昇しても、それだけで財務再建が成功したとはいえません。
反対に、株価が期待ほど上がらなくても、本業の改善が無意味になったわけではありません。
大切なのは、会社の改善と市場の評価を分けて観察することです。
明日の答え合わせでは、特に次の3点を検証します。
- 本業の改善と財務再建への期待は、通常市場でどこまで評価されたか
- PTSの+21.78%という反応は、翌日の終値にどこまでつながったか
- J-SCFIの+3.0%予想は、なぜ市場の反応と一致した、あるいは異なったのか
結果が予想と違っても、そこから学べることがあります。
次回は、ヴィアHDの答え合わせ編で確認します。
参考資料
※本記事は投資判断を推奨するものではありません。株式投資には価格変動リスクがあります。最終的な投資判断はご自身でお願いいたします。