J-SCFI|週末特別解説|2026年11月17日
もし、赤ちゃんの頭の形について医師に相談したくても、近くに対応できる医療機関がなかったら。
もし、治療という選択肢があっても、費用が高くてためらってしまったら。
医療技術が存在していても、それを必要とする人が利用できるとは限りません。
そんな医療の課題に、ものづくりとテクノロジーで挑戦している企業があります。
2026年12月18日に東証グロース市場への上場を予定している、**Berry(681A)**です。
主力製品は、乳児の頭蓋形状を矯正する医療機器「ベビーバンド」。
創業から約5年で、全国の取扱医療機関数は327施設に広がり、2026年5月期の売上高は約13.7億円に達しました。
しかし、今回注目したいのは、この急成長だけではありません。
Berryは、医療機器を開発・製造するなかで培った経験を、AIを活用した品質管理サービス「QMSmart」へと広げようとしています。
赤ちゃん一人ひとりのための製品から始まった企業が、やがて医療を支える仕組みそのものを変えていくかもしれない。
そんな未来を描ける一方で、医学的な評価、市場の限界、競争、そして新規事業の収益化には、まだ確かめなければならないことがあります。
今回は、Berryの経営理念から成長の仕組み、QMSmartの可能性、そして上場後に観察したいポイントまで、公開資料をもとに丁寧に読み解きます。
🌱 「医療格差をゼロにする」――Berryが目指す社会
Berryは2021年7月、代表取締役の中野裕士氏によって設立されました。
会社が掲げる経営理念は、次の言葉です。
テクノロジーで医療格差を0にする
そして、パーパスとして掲げているのが、
あらゆる人が必要な時に必要な医療を受けられる社会を実現する
という目標です。
この2つは、Berryの上場申請資料に記載されている公式な経営理念とパーパスです。日本取引所グループ
医療の世界には、優れた技術があっても、誰もが利用できるとは限らないという問題があります。
専門人材が不足している地域もあれば、治療を受けられる施設が限られている地域もあります。費用が高く、治療を選びにくい場合もあります。
Berryは、こうした課題を3Dプリント技術、データ解析、AIなどによって解決しようとしています。
その最初の事業として選んだのが、乳児の頭蓋形状矯正ヘルメットでした。
なぜ赤ちゃんの頭の形だったのか
赤ちゃんの頭蓋骨は柔らかく、寝るときの姿勢などによって、後頭部が平らになったり、左右の形に違いが生じたりすることがあります。
こうした変形の多くは成長に伴って改善しますが、変形の程度によっては、医師がヘルメット治療を選択肢として説明する場合があります。
ところが、ヘルメット治療には課題がありました。
対応できる医療機関が限られ、専門的な調整が必要で、費用も高額になりやすかったのです。
Berryは、単に新しいヘルメットを開発するのではなく、治療を提供するための仕組み全体を変えるという方向から、この問題に取り組みました。
医療機器を設計する技術、製造する仕組み、医療機関を支援するシステム。
それらを組み合わせることで、より多くの地域で治療を選べる環境を整えようとしたのです。
ここに、Berryの経営理念と事業戦略のつながりがあります。
創業者の思いが、事業の形になる
中野氏が率いるBerryは、2022年4月に初代ベビーバンドの医療機器承認を取得しました。
その後もベビーバンド2、ベビーバンド3へと製品を改良し、装着時の快適性や製造コスト、医療機関での扱いやすさの改善に取り組んできました。
経営理念が立派であることと、事業が成功することは別です。
大切なのは、その理念が実際の製品やサービスにどう反映され、社会にどのような変化を生んでいるかを確認することです。
Berryの場合、その成果を示す一つの数字が、取扱医療機関数の増加です。
出典:Berry「新規上場申請のための有価証券報告書(Ⅰの部)」事業の内容・経営方針、Berry公式上場承認のお知らせ。
🍼 ベビーバンドとは?赤ちゃん一人ひとりに合わせる医療技術
ベビーバンドは、乳児の頭蓋形状を整えるための医療機器です。
一般的な自転車用ヘルメットのように頭を衝撃から守るものではありません。
赤ちゃんの頭の形を3Dデータとして計測し、その形に合わせて個別に設計・製造します。
治療では、頭蓋の自然な成長を利用しながら、形が整うように誘導することを目指します。
治療を支える5つの工程
- 医師による診察:頭蓋形状を評価し、治療が適切か判断する。
- 3D計測:赤ちゃんの頭の形を立体データとして取得する。
- 個別設計・製造:計測結果をもとに専用ヘルメットを製造する。
- 装着と経過観察:医療機関で治療状況を確認する。
- デジタル管理:医療機関向けシステムや保護者向けアプリで治療を支援する。
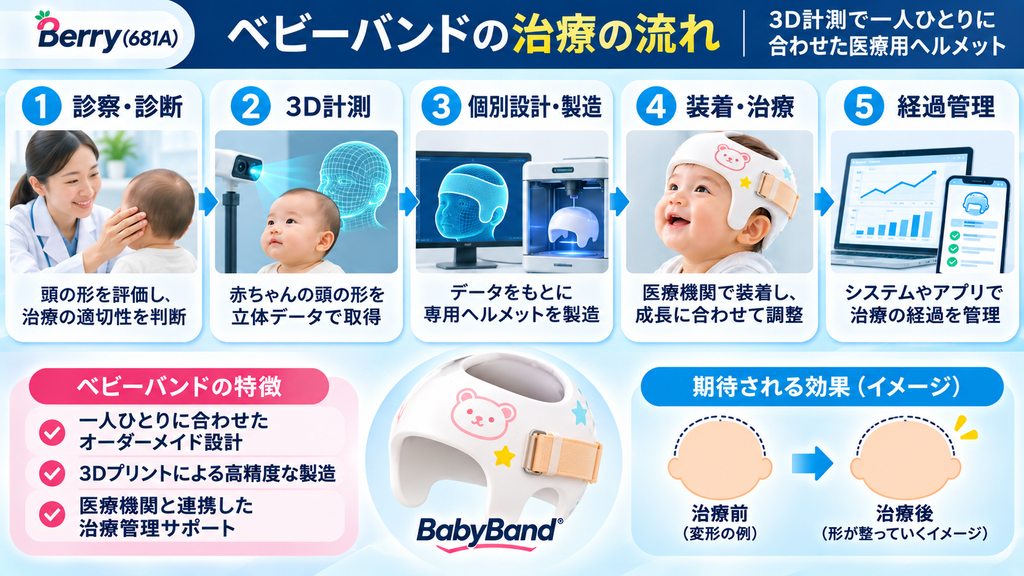
Berryの特徴は、開発・製造・販売・治療管理を自社で一貫して行う体制にあります。
例えば、医療機関向けの「ヘルメット治療管理プラットフォーム」では、患者ごとの治療状況や発注などを管理できます。
保護者向けには、装着時間や治療経過を記録するアプリも提供しています。
こうした仕組みは、医療機関の業務負担を軽減し、治療の導入を支援する可能性があります。
また、会社資料によると、ベビーバンドの治療費用は税込30万〜35万円前後。主要競合製品について会社が示す40万〜60万円前後より低い水準です。
ただし、実際の費用は医療機関によって異なり、競合比較も会社調べに基づいています。
そして、価格が低いことと医学的な効果が高いことは別の問題です。
医療機器としての価値を考えるには、普及の仕組みだけでなく、治療効果に関する研究も確認する必要があります。
出典:Berry上場申請資料「事業の内容」「経営戦略」。
🏥 なぜBerryは短期間で成長できたのか?
Berryの成長を理解するうえで、まず注目したいのが医療機関数です。
| 時点 | 取扱医療機関数 |
|---|---|
| 2025年5月末 | 163施設 |
| 2026年5月末 | 276施設 |
| 2026年9月末 | 327施設 |
2025年5月末から2026年9月末までの1年4か月で、取扱医療機関数はほぼ2倍になりました。
2026年9月末には、全国42都道府県で治療を提供できる体制になっています。
さらに、販売数量も増加しました。
| 決算期 | 取扱医療機関数(期末) | 年間販売個数 |
|---|---|---|
| 2025年5月期 | 163施設 | 4,349個 |
| 2026年5月期 | 276施設 | 6,774個 |
| 2027年5月期(会社計画) | 404施設 | 9,305個 |
2026年5月期の販売個数は、前期比約56%増でした。
会社資料では、2026年5月期の国内販売数量12,797個に対して、Berryの6,774個は約53%に相当すると説明しています。
国内市場で存在感を高めていることが分かります。
なぜ医療機関を増やせたのか
Berryは、ヘルメットの調整を医療機関で行いやすいように設計していることや、治療管理の仕組みを整えていることを強みとして挙げています。
専門技術者の確保が難しい医療機関でも導入を検討しやすくなれば、治療を提供できる場所が増える可能性があります。
そして医療機関が増えれば、患者が治療を受ける機会も広がります。
ここには、Berryの成長を支える循環が見えてきます。
導入しやすい仕組みを整える → 取扱医療機関が増える → 治療を選べる地域が広がる → 販売数量が増える可能性が高まる。
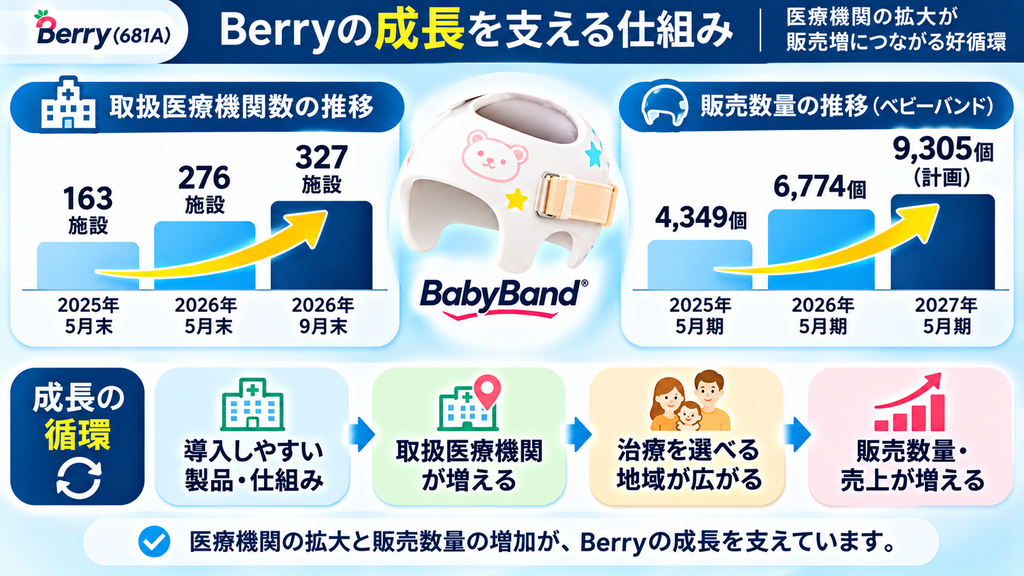
ただし、この循環が今後も同じ速度で続くとは限りません。
医療機関が増えても、各施設で十分な治療件数が生まれなければ、販売数量は計画どおりに伸びない可能性があります。
したがって、今後は施設数だけでなく、販売数量の伸びも合わせて確認することが重要です。
出典:Berry上場申請資料「経営戦略」「経営指標」/2027年5月期業績予想資料。国内シェアは会社集計に基づきます。
📊 売上4倍の裏側――利益を生み出す仕組み
Berryの売上高は、2024年5月期の約3.4億円から、2026年5月期には約13.7億円へ増加しました。
約2年間で4倍の規模です。
| 決算期 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2025年5月期 | 8.72億円 | 1.58億円 | 18.1% |
| 2026年5月期 | 13.70億円 | 3.10億円 | 22.7% |
| 2027年5月期(会社予想) | 19.17億円 | 4.82億円 | 25.1% |
2026年5月期は、売上高が57.0%増えた一方、営業利益は97.0%増えました。
売上高以上のペースで利益が伸びたことになります。
この背景には、販売数量の増加に加え、原価率の改善があります。
2025年5月期の売上原価率は約26.5%、2026年5月期は約24.8%でした。
3Dプリンターを使えば、人件費は少なくなる?
ここで、製造原価の内訳を見てみましょう。
2026年5月期の総製造費用は約3億4,017万円でした。
| 費用項目 | 金額 | 構成比 |
|---|---|---|
| 材料費 | 約3,079万円 | 9.0% |
| 労務費 | 約1億7,199万円 | 50.6% |
| その他経費 | 約1億3,739万円 | 40.4% |
意外に感じるかもしれませんが、最も大きいのは労務費です。
3Dプリンターを活用していても、製造が完全に自動化されているわけではありません。
販売数量が増えるほど、製造に必要な人員や作業時間も増える可能性があります。
その一方で、設計や製造工程の効率化が進めば、数量が増えても費用の増加を抑えられるかもしれません。
つまり、Berryの利益成長を考えるうえでは、売上がどれだけ増えるかだけでなく、1個あたりの製造コストをどこまで抑えられるかも重要なのです。
これは、ものづくり企業としてのBerryの実力が試される部分でもあります。
出典:Berry上場申請資料「経営成績の分析」「製造原価明細書」「損益計算書」。金額・比率は表示単位に合わせて丸めています。
🔬 ヘルメット治療の効果は?医学的に分かっていること、分からないこと
ここまでBerryの成長を見てきました。
しかし、医療機器を扱う企業である以上、売上や利益とは別に確認しなければならないことがあります。
その製品の効果は、医学的にどこまで確かめられているのでしょうか。
この問いは、企業の社会的な価値だけでなく、将来の需要を考えるうえでも重要です。
ベビーバンドを使った研究
2024年には、Berryのベビーバンド2を使用した乳児224人を対象とする多施設観察研究が発表されています。
この研究では、治療前後の頭蓋形状を比較し、非対称性などの指標に改善が報告されました。
実際の診療でどのような変化が見られたのかを知るうえで、参考になる研究です。
ただし、重要な限界があります。
この研究には、ヘルメット治療を受けなかった乳児の比較群がありません。
乳児の頭蓋形状は、成長に伴って自然に改善する場合もあります。そのため、治療前後で改善したという結果だけでは、その改善がどこまでヘルメットによるものなのかを確定できません。
海外の比較試験では異なる結果も
2014年、医学誌BMJに掲載されたオランダのHEADS試験では、乳児84人を対象に、ヘルメット治療と自然経過を比較しました。
24か月齢時点で、頭蓋形状の改善について両群の間に統計学的に有意な差は確認されませんでした。
ただし、この試験はBerry製品を対象としたものではなく、最重症例も対象外でした。
したがって、この研究だけでBerry製品の効果を否定することはできません。
反対に、Berry製品の観察研究だけで、自然経過を上回る効果が確立したとも言えません。
| 確認したいこと | 現時点での整理 |
|---|---|
| 治療前後で頭の形は改善するか | Berry製品の観察研究で改善が報告されている |
| 自然経過より改善するか | 比較研究の条件や対象を踏まえた慎重な評価が必要 |
| すべての乳児に必要か | 必要ではない。医師の診断と個別判断が重要 |
| 副作用はあるか | 皮膚の赤みや刺激などに注意が必要 |
| 長期的な健康上の利益はあるか | 頭蓋形状の改善が認知機能などに与える利益は確立していない |
ここで投資家として考えたいのは、医学的な評価が将来の需要に影響する可能性です。
今後、新たな研究結果や診療指針の変更があれば、医療機関の治療方針や保護者の選択も変わるかもしれません。
医療分野で成長する企業を評価するときは、製品の普及と同時に、科学的な根拠がどのように積み重なっているかを確認することが大切です。
参考:Berry製品の多施設観察研究、Journal of Clinical Medicine(2024年)/van Wijkら「Helmet therapy in infants with positional skull deformation」BMJ(2014年)。
⚖️ 国内シェア約53%でも安心できない理由
Berryの上場申請資料によると、2026年5月期のベビーバンド販売数量は6,774個。
会社の集計に基づく国内販売数量12,797個の約53%に相当します。
国内で存在感を高めていることは確かですが、シェアが高いからといって、将来の成長が保証されるわけではありません。
少子化と市場の限界
ベビーバンドの対象は乳児です。
日本の出生数が減少すれば、潜在的な市場規模にも影響します。
一方で、現在は頭蓋形状の変形が認められる乳児のすべてがヘルメット治療を受けているわけではありません。
医療機関の増加や認知度の向上によって、治療を選べる人が増える余地はあります。
ただし、頭蓋形状の変形があることと、医学的にヘルメット治療が必要なことは同じではありません。
潜在的な対象者数を、そのまま将来の販売数量と考えることはできないのです。
治療費用と競争
会社資料によると、ベビーバンドの治療費用は税込30万〜35万円前後です。
競合製品より低い水準とされていますが、家庭にとっては大きな負担です。
価格を引き下げれば需要が増える可能性はありますが、治療の必要性や医学的な評価も選択に影響します。
また、競合企業が製品改良や価格引き下げ、取扱施設の拡大を進めれば、Berryの優位性が変化する可能性もあります。
知的財産権を巡る不確実性
もう一つ、上場申請資料で確認しておきたい事項があります。
Berryは、競合事業を営む企業から、特許権侵害や営業秘密の不正利用などの可能性を指摘する書面を受領したと開示しています。
ただし、これは侵害が認定されたという意味ではありません。
Berryは事実関係を調査し、特許事務所と複数の法律事務所に見解を求めた結果、調査した事実関係では法的責任を負う可能性は低いとの意見を受領したと説明しています。
会社はこのリスクの発生可能性を「低」、影響度を「小」と評価しています。
一方、相手企業が訴訟などを提起する可能性までは否定できないとも記載しています。
この問題は、指摘があった事実だけを取り上げるのでも、会社側の見解だけで安全と判断するのでもなく、その後の開示を継続して確認することが重要です。
出典:Berry上場申請資料「経営戦略」「事業等のリスク」p.25。国内シェア・競合比較は会社集計・会社調べに基づきます。
🤖 QMSmart――Berryの未来を左右する、もう一つの挑戦
ここまでのBerryは、乳児用の医療機器を開発・製造・販売する企業として見えてきました。
しかし、Berryの将来を考えるとき、もう一つの事業に注目したいと思います。
それが、**AIを活用したクラウド型品質管理システム「QMSmart」**です。
なぜ、この事業が重要なのでしょうか。
それは、Berryがベビーバンドで培った経験を、乳児用ヘルメットとは異なる、より広い医療関連市場へ展開しようとしているからです。
医療機器メーカーが抱える、見えにくい課題
医療機器は、人の健康や生命に関わる製品です。
そのため、製造する企業には厳格な品質管理が求められます。
例えば、製品の設計や製造工程の記録、不具合が発生した際の対応、従業員への教育、文書の改訂履歴など、さまざまな情報を適切に管理しなければなりません。
こうした品質管理の仕組みをQMS(品質マネジメントシステム)と呼びます。
ただし、品質管理業務は専門性が高く、文書作成や確認にも多くの時間がかかります。
特に中小企業では、専門人材の確保やシステム導入費用が負担になりやすいという問題があります。
Berryの上場申請資料では、国内の医療機器メーカーのうち、法令に準拠した文書管理ソフトを導入している割合は22.1%と説明されています。
これは2017年の調査に基づく数字であり、2026年現在の導入率を示すものではありません。それでも、品質管理業務のデジタル化に課題があることを示す参考資料です。
Berryは、この問題に自社の経験を生かそうとしています。
なぜBerryが品質管理ソフトを開発するのか
Berry自身も、医療機器メーカーです。
ベビーバンドを開発・製造するために、品質管理や規制対応に取り組んできました。
つまり、QMSmartは、まったく経験のない分野へ突然参入する事業ではありません。
自社で直面してきた業務上の課題を、他の企業にも役立つサービスへ変えようとしているのです。
AWSが公開した事例によると、Berryは50社以上の医療機器メーカーにヒアリングを行い、現場の課題を調べながらQMSmartのAI機能を開発しました。Amazon Web Services ブログ
自社の経験だけに頼らず、他社の課題を確認していることは、事業化の過程で注目したい点です。
ベビーバンドでは、3Dプリント技術や個別設計によって医療機器の提供方法を変えようとしました。
QMSmartでは、AIやクラウド技術によって、医療機器メーカーの品質管理業務を変えようとしています。
対象は異なりますが、根底にある発想は共通しています。
人手や専門知識に依存している業務を、テクノロジーで支える。
これがBerryの経営理念を、別の市場で実現する挑戦と考えられます。
QMSmartは単なる文書管理ソフトではない
QMSmartは、品質管理に関する文書や記録をクラウド上で管理するeQMSです。
基本となるのは、文書管理、品質イベント管理、教育訓練の3つの機能です。
例えば、製品に不具合が発生した場合を考えてみましょう。
担当者は、何が起きたのかを記録し、原因を調べ、再発防止策を考えなければなりません。
その結果、作業手順書を改訂した場合には、従業員への教育も必要になります。
従来は、これらの情報を複数のExcelファイルや紙の文書で管理している企業もありました。
QMSmartは、こうした業務を一つのシステムで管理し、さらにAIで支援しようとしています。日本取引所グループ
AIは具体的に何を支援するのか
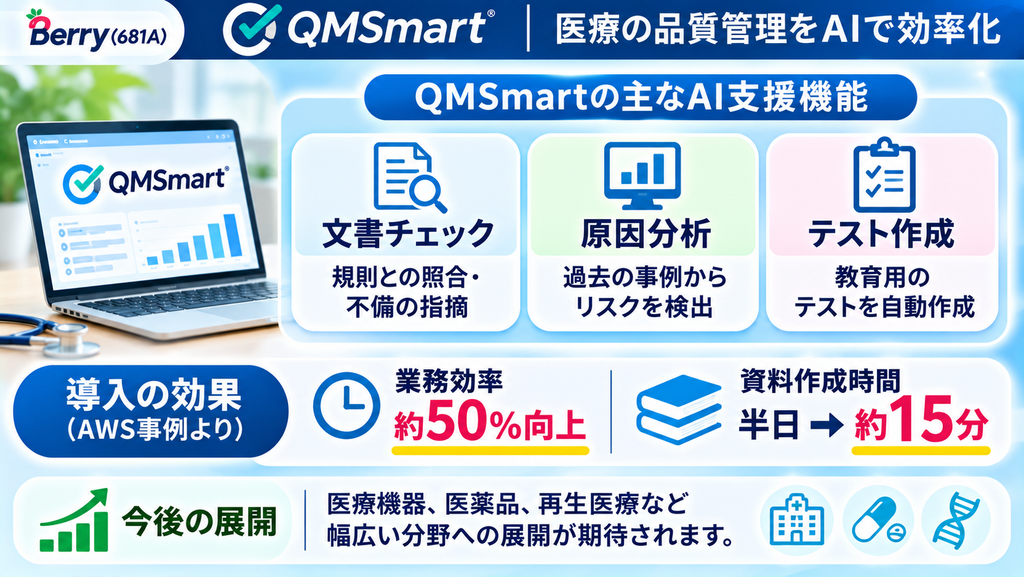
AWSの公開事例では、主に3つのAI機能が紹介されています。
| AI機能 | 何を支援するのか |
|---|---|
| AI文章チェック | 品質管理文書を規制要件と照合し、不足項目や改善箇所を指摘 |
| AI根本原因分析支援 | 過去の事例を参考に、不具合の原因分析や再発防止策の検討を支援 |
| AIテスト生成 | 規制文書などから従業員教育用の理解度テストを作成 |
例えば、新しい規制に対応するための文書を確認する作業では、担当者が多くの項目を読み合わせる必要があります。
AIが不足項目を指摘できれば、確認作業の負担を減らせる可能性があります。
また、不具合が起きたときに、過去の類似事例を探す時間を短縮できれば、原因分析に集中しやすくなります。
AWSの事例では、規制適合性チェックの業務効率が50%向上し、教育資料の作成時間が半日から15分に短縮されたと紹介されています。Amazon Web Services ブログ
ただし、これは紹介された導入事例での効果であり、すべての企業で同じ結果が得られるわけではありません。
また、AIが作成・提案した内容をそのまま規制対応の正解として扱うことはできません。
最終的な確認と責任は、医療機器メーカー側に残ります。
QMSmartの市場はどれほど大きいのか
Berryは、国内の医療機器メーカーと医薬品メーカー約14,000社を潜在的な顧客対象と捉え、市場規模を約840億円と想定しています。
これは会社による推計です。
ただし、14,000社すべてがQMSmartを導入するわけではありません。
既に他社の品質管理システムを利用している企業もあれば、導入費用や運用変更の負担から、新しいシステムを採用しない企業もあります。
そのため、840億円という数字は、Berryが将来獲得できる売上高を意味するものではありません。
重要なのは、その市場のなかで、どの企業がQMSmartを選び、継続して利用するかです。
QMSmartの競争力はどこにあるのか
QMSmartの競争力を考えるうえでは、3つの特徴が挙げられます。
第一に、Berry自身が医療機器メーカーとして品質管理を経験していることです。
顧客企業が日常業務で直面する課題を理解しやすい立場にあります。
第二に、中小企業でも導入しやすい料金体系を目指していることです。
会社資料によると、QMSmartは初期費用なしで、年間契約と月額契約を選べる仕組みを採用しています。
第三に、品質管理の業務フローとAI支援を組み合わせていることです。
単なる文書保管にとどまらず、文書確認、不具合対応、従業員教育などに利用が広がれば、日常業務に組み込まれる可能性があります。
ただし、これらの特徴が競合製品に対する持続的な優位性になるかどうかは、まだ判断できません。
海外の大手eQMS企業や国内の業務管理サービスとの競争があり、AI機能そのものも、今後は競合が提供できるようになる可能性があります。
Berryに必要なのは、AI機能があることではなく、顧客が使い続けたいと感じる品質管理サービスを提供できることです。
収益の仕組みは、ベビーバンドと何が違うのか
ベビーバンドは、医療機関に製品を販売することで売上が発生します。
販売数量が増えれば売上は伸びますが、製造や出荷も必要になります。
一方、QMSmartはクラウドサービスです。
契約企業が継続して利用すれば、月額・年額の利用料が積み上がる可能性があります。
これは、一般にSaaSと呼ばれる事業モデルに近いものです。
ただし、継続課金だからといって必ず高収益になるわけではありません。
AIの利用料、システムの開発費、顧客サポート費用などがかかるためです。
そこで、会社の業績予想ではなく、仮の数字を使って将来の売上規模を考えてみます。
| 仮定の契約企業数 | 仮定の平均月額料金 | 仮想年間売上高 |
|---|---|---|
| 100社 | 10万円 | 1.2億円 |
| 500社 | 10万円 | 6.0億円 |
| 1,000社 | 10万円 | 12.0億円 |
※筆者による仮定の試算です。実際の契約企業数・平均単価を示すものではなく、会社の業績予想でもありません。年間を通じて同じ契約数・単価が継続するものと仮定しています。
このように考えると、QMSmartが将来、Berryの重要な収益源に成長する姿を想像できます。
しかし、実際には契約単価が異なる可能性があり、顧客獲得にかかる費用や解約も考慮しなければなりません。
また、医療機器メーカーの品質管理システムは、導入時にデータ移行やシステムの検証が必要になる場合があり、契約までに時間がかかる可能性もあります。
現在のQMSmartはどの段階なのか
2026年5月期のメディカルAX領域の売上高は、約1,112万円でした。
2027年5月期には約5,615万円を計画しています。
| 決算期 | メディカルAX領域売上高 | 全社売上高に占める割合 |
|---|---|---|
| 2026年5月期 | 1,112万円 | 約0.8% |
| 2027年5月期(会社予想) | 5,615万円 | 約2.9% |
売上高は約5倍になる計画ですが、全社に占める割合はまだ小さい状態です。
また、契約企業数、解約率、平均契約単価、QMSmart単独の利益率などは十分に開示されていません。
したがって、現時点でQMSmartを第二の収益柱と評価するのは早いでしょう。
それでも、Berryの将来を考えるうえで重要なのは、この事業が乳児向けヘルメット市場とは異なる顧客層を持っていることです。
ベビーバンドの需要は、出生数や治療を選ぶ家庭の数に影響されます。
一方、QMSmartが対象とするのは、医療機器や医薬品を扱う企業の品質管理業務です。
もしQMSmartが継続的に契約を増やし、収益性も確立できれば、Berryはベビーバンドへの依存を徐々に下げられるかもしれません。
QMSmartは、現在の利益を支える事業ではなく、将来のBerryがどのような企業になるのかを左右する挑戦なのです。
出典:Berry上場申請資料「事業の内容」「経営戦略」/Berry「2027年5月期の業績予想について」/AWS「Amazon Bedrockで医療機器のQMS業務を効率化」(2025年11月14日)。市場規模はBerry推計、売上シナリオは筆者試算。
🚀 Berryが成長した未来――どんな企業になれるのか?
ここまで、Berryの現在の事業と課題を見てきました。
では、もし同社の成長戦略が実現したら、Berryはどのような企業になっているのでしょうか。
会社が上場申請資料で示している成長戦略は、大きく3つです。
第1の柱は、ベビーバンドの国内トップブランドの確立。
製品改良、医療機関の拡大、製造効率化を通じて、治療を選べる環境を広げることです。
第2の柱は、QMSmartを次世代の収益柱に育てること。
医療関連企業の品質管理を効率化し、ベビーバンドとは異なる市場で継続収益を育てようとしています。
第3の柱は、新しい医療製品・サービスの創出。
3Dプリント、個別設計、製造、品質管理の経験を生かし、新たな医療課題の解決を目指します。
この3つの事業が育った未来を、少し想像してみます。
ある地域では、これまで専門施設まで遠く通院しなければならなかった家庭が、身近な医療機関で治療の相談をできるようになる。
別の場所では、小さな医療機器メーカーがQMSmartを導入し、品質管理文書の作成や確認に費やしていた時間を、製品開発や品質改善に振り向けられるようになる。
そしてBerry自身も、ベビーバンドで培った技術を使い、別の医療課題に対応する新製品を生み出している。
これは、現在実現している事実ではありません。
Berryの経営理念と成長戦略から考えられる、一つの将来像です。
しかし、この未来が実現すれば、Berryは単なる乳児用ヘルメットメーカーではなくなります。
医療機器をつくり、医療機器メーカーを支え、新しい医療製品を生み出す企業へと変わっていく可能性があります。
夢を実現するために必要なこと
もちろん、3つの事業が同時に成長するとは限りません。
ベビーバンドでは、医療機関の拡大と製造効率化が必要です。
QMSmartでは、顧客獲得だけでなく、継続利用と収益性の確立が求められます。
新製品の開発には、研究開発費や規制対応、販売体制の構築も必要になります。
企業の将来を考えるときには、夢の大きさだけでなく、その夢に近づくための条件が一つずつ満たされているかを確認することが大切です。
まずは2027年5月期の計画を確認する
Berryが公表した2027年5月期の業績予想は、次のとおりです。
| 項目 | 2026年5月期実績 | 2027年5月期会社予想 | 増減率 |
|---|---|---|---|
| 売上高 | 13.70億円 | 19.17億円 | +40.0% |
| 営業利益 | 3.10億円 | 4.82億円 | +55.3% |
| 営業利益率 | 22.7% | 25.1% | +2.4ポイント |
これは会社予想であり、達成が保証された数字ではありません。
この計画を実現するには、取扱医療機関数を404施設へ、ベビーバンドの年間販売個数を9,305個へ増やす必要があります。
また、営業利益率も改善する計画です。
2027年5月期第1四半期の全社売上高は約3億9,188万円で、通期予想に対する進捗率は約20.4%でした。
単純な四半期均等配分の25%を下回っていますが、会社は季節要因を織り込んでおり、第1四半期はおおむね予算どおりと説明しています。
したがって、進捗率だけで計画の達成可能性を判断することはできません。
今後は、医療機関数、販売数量、製造原価率、QMSmartの売上高が、会社の計画に沿って進んでいるかを確認したいところです。
出典:Berry上場申請資料「経営戦略」/2027年5月期業績予想資料。将来像は会社戦略をもとにした筆者の考察です。
🔎 上場前のBerryをどう見ればよいのか?
Berryは、2026年12月18日に東証グロース市場への上場を予定しています。株式会社Berry
ただし、企業が成長することと、上場後の株価が上昇することは同じではありません。
株価には業績だけでなく、投資家の期待や市場環境、株式の需給なども影響します。
特にIPOでは、上場前から株式を保有している株主が、いつ売却できるようになるのかも確認しておきたい点です。
ロックアップという仕組み
ロックアップとは、既存株主などが一定期間、原則として株式を売却しないと約束する仕組みです。
Berryの有価証券届出書では、主要株主7者に180日間、DIMENSION2号投資事業有限責任組合に90日間のロックアップが設定されています。
DIMENSION2号には、発行価格の1.5倍以上の売却価格で、主幹事会社を通じて東証で売却する場合など、期間中でも売却できる例外条件があります。
| 時期 | 主なイベント |
|---|---|
| 2026年12月9日予定 | 公募価格決定 |
| 2026年12月18日予定 | 東証グロース上場 |
| 2027年3月17日 | DIMENSION2号の90日ロックアップ期限 |
| 2027年6月15日 | 主要株主7者の180日ロックアップ期限 |
ただし、主幹事会社の事前書面同意による解除などの例外もあります。
そして、ロックアップの期限を迎えることと、実際に株式が売却されることは別です。
売却可能な株数が増える時期は需給を考える材料になりますが、その株数がすべて市場に売り出されるわけではありません。
また、上場後の株価が公募価格を上回るかどうかは、現時点では分かりません。
今後、観察したい5つのポイント
| 観察項目 | 確認したいこと |
|---|---|
| ① 取扱医療機関数 | 新規施設の開拓が計画どおりに進んでいるか |
| ② ベビーバンド販売数量 | 医療機関の増加が実際の販売につながっているか |
| ③ 製造原価率・営業利益率 | 売上拡大とともに収益性を維持・改善できているか |
| ④ QMSmartの事業進捗 | 売上高に加え、契約数や継続率などが開示されるか |
| ⑤ 医学的評価・競争・知財リスク | 事業の前提に影響する新たな研究や開示がないか |
こうした指標を継続して観察することで、株価の上下だけでは分からない企業の変化を捉えることができます。
🌸 まとめ|赤ちゃんのために生まれた技術は、医療の未来を変えられるか
Berryは、乳児の頭蓋形状矯正ヘルメットという、一つの医療機器から事業を始めました。
その背景には、医療を必要とする人が、地域や環境によって選択肢を制限されるという課題がありました。
Berryが掲げる「テクノロジーで医療格差を0にする」という理念は、ベビーバンドの開発だけでなく、製造や治療管理の仕組みにも反映されています。
そして現在、その挑戦は次の段階へ進もうとしています。
自社で培った品質管理の経験を、AIを活用したQMSmartとして他の医療関連企業へ提供する。
さらに、3Dプリントや個別設計の技術を、新しい医療製品へ応用する。
もし、これらの挑戦が実を結べば、Berryは乳児用ヘルメットメーカーから、医療機器の開発と医療業務のデジタル化を支える企業へ成長する可能性があります。
ただし、まだ実現していない未来です。
ベビーバンドの医学的な評価、少子化や競争、製造コスト、QMSmartの収益化など、乗り越えるべき課題は少なくありません。
だからこそ、Berryを観察する価値があるのではないでしょうか。
大切なのは、現在の成長率だけを見ることではなく、経営者が掲げた理念が、どのように製品になり、事業になり、社会に広がっていくのかを確かめることです。
赤ちゃん一人ひとりのために生まれた技術は、やがて医療を支える仕組みそのものを変えることができるのでしょうか。
Berryのこれからの歩みを、決算や企業の発表を通じて観察していきたいと思います。
参考資料
- Berry|新規上場申請のための有価証券報告書(Ⅰの部)
- Berry「2027年5月期の業績予想について」(2026年11月13日)
- Berry「有価証券届出書」(2026年11月13日提出)
- Berry|東京証券取引所グロース市場への新規上場承認に関するお知らせ
- AWS|Amazon Bedrockで医療機器のQMS業務を効率化
- Journal of Clinical Medicine(2024年)ベビーバンド2の多施設観察研究
- van Wijkら「Helmet therapy in infants with positional skull deformation」BMJ(2014年)
免責事項:本記事は企業の事業内容や公開情報を学ぶための教育・情報提供を目的としており、特定の株式の売買を推奨するものではありません。会社予想や筆者による将来シナリオは、実現を保証するものではありません。投資判断は最新の公式開示資料をご確認のうえ、ご自身の責任で行ってください。